

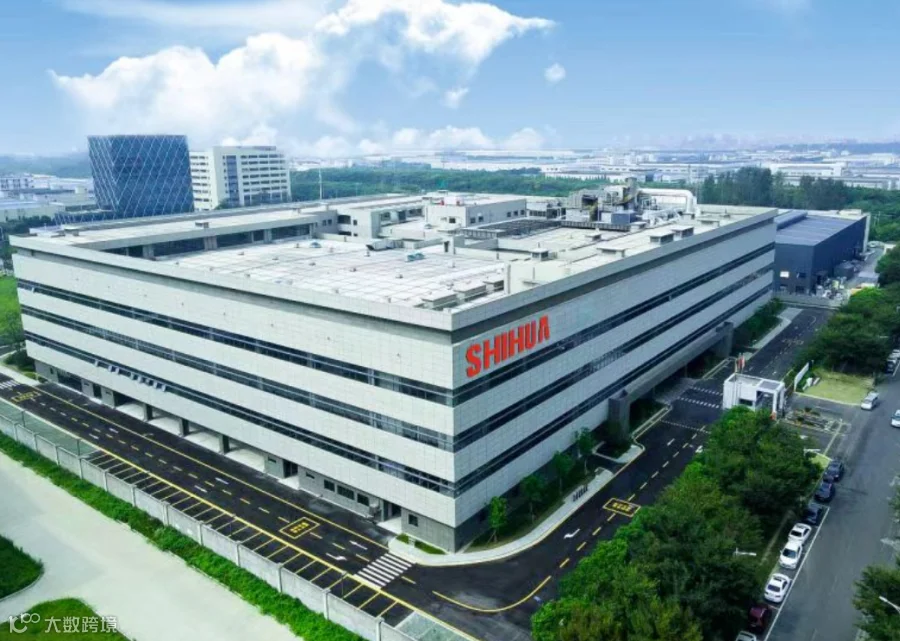
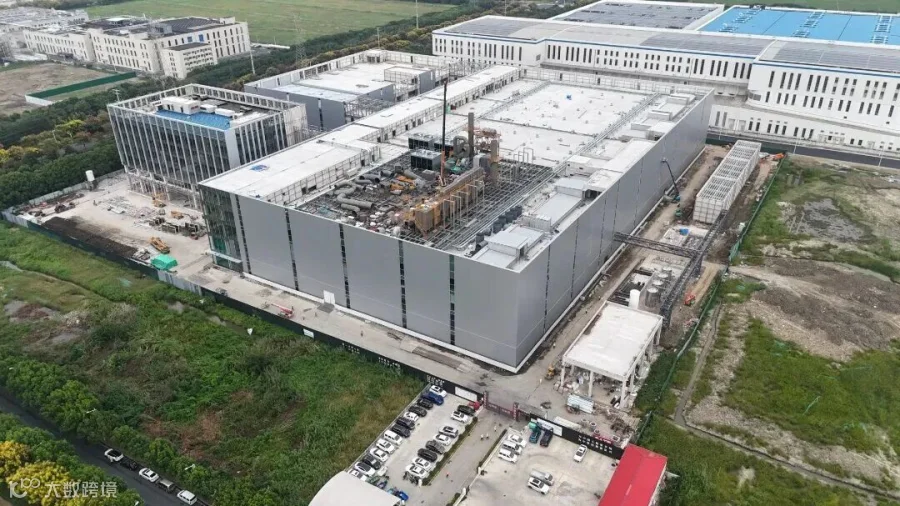
9月16日,据“苏州吴江发布”消息,世华科技(688093)的新项目传来新进展,总投资20.5亿元的高性能光学胶膜材项目,土建施工已基本完成,部分生产设备正在进场安装,预计2027年初投入使用。
20.5亿投资、6.5亿平方米年产能、2027年投产,这是这家科创板功能性材料公司上市以来最大手笔的一次扩产。
而这份扩产计划的背后,是公司正处于业绩承压与第二曲线崛起并存的微妙时刻。
20.5亿,投的是什么?
据了解,该项目将建设生产车间、仓库、办公楼等载体,重点布局三大方向:光学显示薄膜材料、感光材料、光学显示涂层材料。
该项目的定位瞄准显示产业大尺寸、超宽幅发展趋势布局的全新产线。
这条产线不是对现有产能的简单复制,而是一条直接对准下一代显示需求的产线。项目全面建成达产后,预计可实现年产6.5亿平方米高端光学膜材的生产规模,将进一步增强世华科技光学材料智能化智造能力,优化企业现有产品结构,拓展高端产品矩阵。
此次建设的高性能光学胶膜材项目,是企业向高端光学材料领域加速布局的重要举措。
光学材料:正在兑现的第二增长极
世华科技的光学材料业务,刚刚经历了一个完整的过山车周期。
2025年上半年,公司营收5.37亿元,同比增长73.79%;归母净利润1.93亿元,同比增长86.38%。
其中,以OCA光学胶、柔性支撑膜为代表的高性能光学材料板块营收1.97亿元,同比大增166%,占总营收比例首次突破36%,并且产品已批量导入京东方、天马、维信诺等头部面板厂,应用于折叠屏、车载显示等高端场景。
光学材料,一度是公司业绩高增长的主要驱动力。
但2026年上半年,画风突变:营收4.02亿元,同比下滑25.01%;归母净利润1.22亿元,同比下滑36.61%,是公司上市以来首次营收利润双降。公司在半年报中的解释是:受外部环境变化影响,新项目获取不达预期。
在这个主业承压的时刻,恰恰是最需要新产能接棒的时刻。世华科技20.5亿的新产线,赌的正是光学材料的下一个放量周期。
为什么是大尺寸、超宽幅?
显示面板行业的变化,正在把压力传导到上游材料端。
一方面,大尺寸化是确定性趋势。电视、商显、车载屏的平均尺寸持续攀升,超宽幅产线陆续放量,对光学膜材的幅宽、涂布均匀性、光学一致性提出了远高于以往的要求,此时的老旧产线接不住,新产线才有入场资格。
另一方面,高端光学显示材料长期是国产化短板,高端产品依赖进口的格局尚未根本改变。显示材料国产替代的窗口,正在向具备高端产能建设能力的企业敞开。
世华科技项目负责人表示:依托全新的现代化生产载体,企业将持续深耕高性能光学材料研发制造,进一步提升高端产品供给能力,抢抓显示材料国产化发展机遇。
“抢抓”二字,指向的正是这个时间窗口。
结 语
功能性材料是基本盘,高端光学材料是新增量。此次20.5亿的项目,是世华科技向高端光学材料加速布局的关键一子。
土建收尾、设备进场、2027年初投产,光学膜材国产替代的牌桌上,世华科技已经把筹码推了出去。
END
免责声明:本文部分资讯来源网络等,著作权属原创者所有。我们转载此文出于传播更多资讯之目的,无商业用途。如涉著作权事宜请联系小编:15101094390(同微信)。

功能膜涂布产业链
扫码关注了解前沿咨询