

1 江波龙港股敲钟
从华强北的柜台到港交所的钟声,江波龙走了二十多年。当年那个在存储行业摸爬滚打的小角色,如今已是全球第二大独立半导体存储器厂商。
近日,江波龙在港交所挂牌上市,成为国内首家实现A+H上市的独立半导体存储器企业。
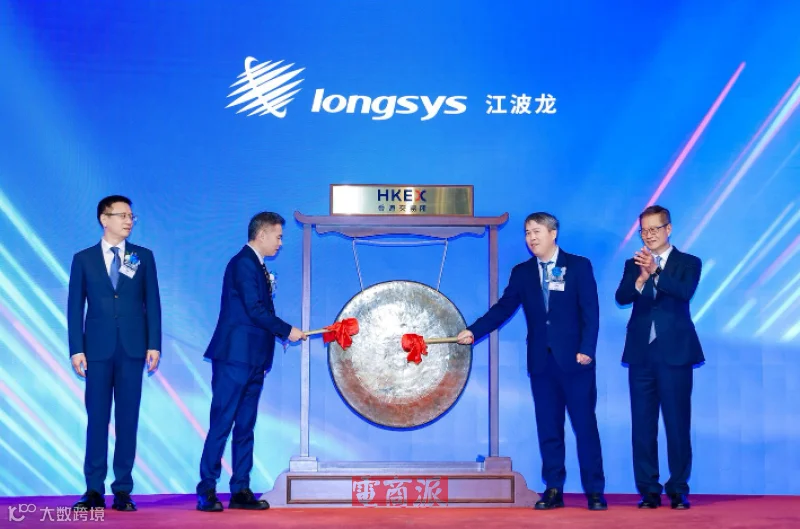
江波龙港股敲钟现场 图源:江波龙
此次上市,江波龙全球发售约2998.95万股H股,募集资金净额约为68.03亿港元。基石投资者名单中,可以看到联想、传音、蓝思科技、北京君正、TCL 科技和七彩虹等多家产业资本,合计认购约11.85亿港元。
这些企业愿意参与认购,和江波龙在存储产业链中的位置有关。按照2025年存储产品收入计算,江波龙已经成为全球第二大、中国最大的独立半导体存储器厂商。
江波龙这次是带着一份近乎夸张的财报登陆港股的,2026 年上半年,公司归母净利润达到105.77亿元,同比增长71528.66%,也就是增长约715倍。
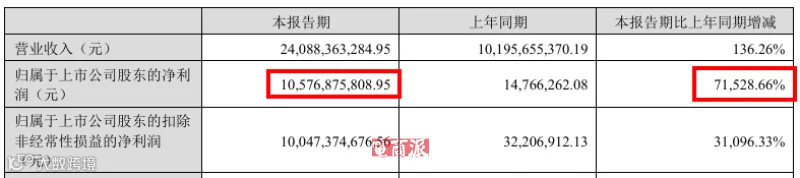
江波龙2026年上半年主要会计数据 图源:江波龙半年报
根据公司历年财报计算,这半年赚到的归母净利润,已经超过其2018年至2025年八个年度归母净利润的合计值。
拆开来看这份半年报,上半年,江波龙收入240.88亿元,同比增长136.26%。扣非净利润也达到100.47亿元,同比增长31096.33%。
利润突然放大,最直观的变化发生在毛利率。上半年,公司整体毛利率从上年同期的约11%提高到58.16%。收入增长了一倍多,营业成本却只增长11%,更多收入因此留在了利润端。
利润端的变化之外,江波龙的收入结构还有很强的海外属性。上半年,江波龙境外收入达到170.17亿元,同比增长142.27%,占公司总收入的70.65%。
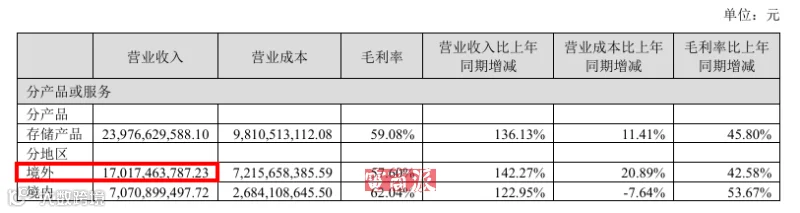
江波龙境内外收入情况 图源:江波龙半年报
不过,业绩暴涨和产业资本入场,并没有直接换来上市首日上涨。挂牌当天,江波龙H股收报233.6港元,较发行价下跌1.02%。
从半年利润超过过去八年合计,到境外收入占比超过七成,江波龙确实带着一份亮眼成绩完成了A+H上市。
但首日破发也说明,715倍增长只能回答江波龙这一轮赚了多少钱,不能直接回答这份利润还能持续多久。对于一家身处强周期行业的存储企业来说,市场更关心的是,当价格红利减弱以后,它还能留下多少利润。
2 715倍还不够
要理解江波龙业绩暴涨和港股破发之间的反差,首先要看清715倍是怎样产生的。
最直接的原因是基数足够低,2025年上半年,江波龙归母净利润只有1476.63万元。今年净利润增长到105.77亿元以后,同比增幅自然被放大了。
不过,真正推动利润上涨的是存储行业进入了明显的涨价周期。AI 服务器需要大量存储芯片,上游厂商又把产能优先供给企业级市场,消费级存储的供应就紧了,价格自然往上走。
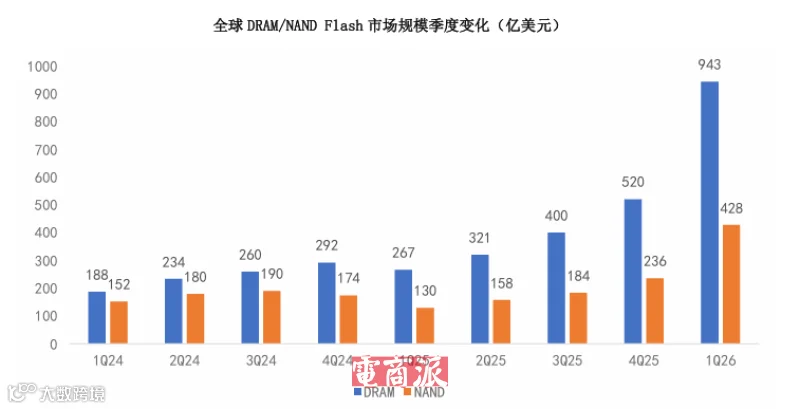
全球存储芯片市场规模季度变化 图源:CFM闪存市场
但这门生意的特点也在这里,行情好的时候,库存和价格能把利润迅速放大。行情差的时候,同一套逻辑也会反过来咬人。江波龙过去几年的利润就是坐过山车,2021年赚10亿,2023年亏8亿,2025 年又赚回14亿。
而且存储晶圆的产能掌握在三星、美光、SK 海力士少数几家手里,江波龙这样的独立存储企业只能跟着行情走,赌对了备货就赚,赌错了就亏。
因此,让市场真正难以判断的,是光鲜亮丽的成绩究竟能维持多久。
不过,把江波龙完全看成一家依靠低买高卖的模组厂,同样会忽略它正在发生的变化。
江波龙正在向主控芯片、固件算法、封装测试和高端存储产品延伸,截至半年报发布时,江波龙自主设计的主控芯片累计产量已经超过2.8亿颗,采用5纳米制程的UFS 4.1主控芯片也已经进入规模化应用。
在AI服务器和数据中心市场,上半年江波龙企业级存储收入达到21.40亿元,同比增长208.80%,相关产品还进入了部分头部互联网企业和服务器厂商的供应链。
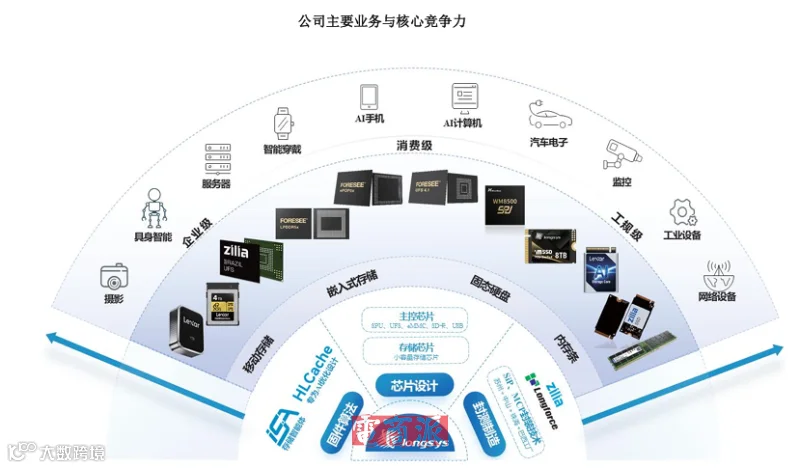
江波龙存储业务 图源:江波龙
与此同时,江波龙品牌和全球渠道则构成了另一层基础。
2017年,江波龙收购雷克沙,将一个已经拥有国际认知度的消费存储品牌纳入旗下。2023年,公司又收购巴西存储企业SMART Brazil,并将其发展为Zilia,补充在拉丁美洲的本地生产、销售和服务能力。
这让江波龙不必只依靠代工客户获得订单,存储价格下降时,品牌、渠道和产品组合未必能够完全抵消周期影响,却能帮助公司接近消费者和企业客户,争取更多定价空间。
此次港股上市募集的资金,也主要投向这场转型。按照招股文件,约78.3%的募集资金净额将用于芯片设计和高端存储产品研发,另外约11.7%用于战略投资和收购。
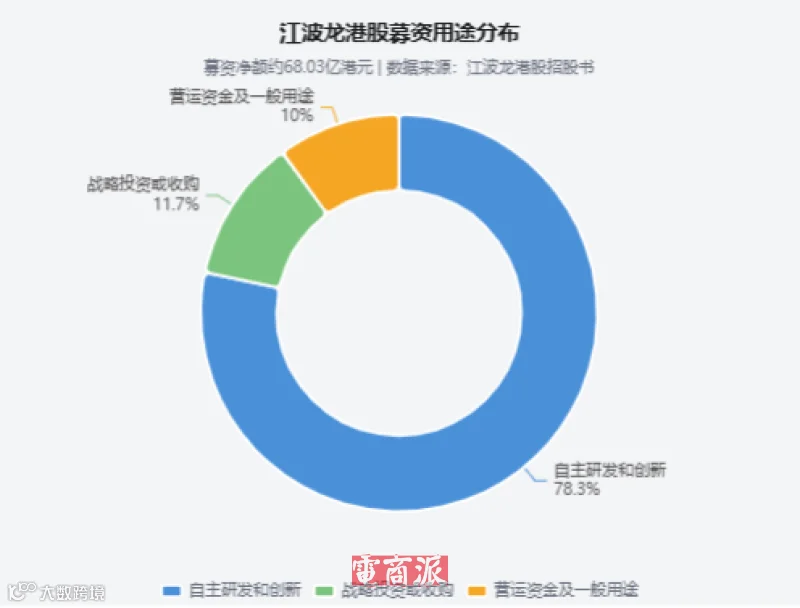
江波龙港股募资用途 跨境黑马制图 数据源:江波龙
这笔钱真正要解决的,正是首日破发背后的问题。江波龙能不能利用本轮周期赚到的利润和新募集的资金,继续提高技术含量,扩大企业级、车规级和AI存储业务,让下一轮业绩不再只由晶圆价格决定。
715倍增长证明江波龙抓住了这轮行情,却不能证明它已经穿越周期。
存储涨价决定江波龙这一轮能赚多少,技术、品牌和全球渠道,则决定价格再次下跌时,它还能留下多少。能不能把周期利润变成长期壁垒,才是这家千亿存储企业真正的价值考题。