


关于我们
裕麟道,专业跨境法税服务团队,由资深跨境会计师、税务师、律师及家族财富架构师组成。业务聚焦:全球税务规划,为出海企业、跨境投资人拆解税务陷阱;一站式解决跨境法税合规与架构搭建、跨境家庭财富传承难题。
内容聚焦:
接收国内亲属的海外赠与是否需要报税?境外企业汇款会被认定为应税收入吗?漏报 Form 3520 表格会面临多少罚款?
当中美跨境资金流动日益频繁,在美华人常陷入两难。美国税法对境外汇款的 “申报义务” 与 “纳税义务” 常被混淆,一旦处理不当,可能面临最高 25% 的罚款,甚至触发 IRS 税务稽查,提前掌握规则才能规避风险。
·点击解锁高净值人群必知的税务身份自查与跨境规划攻略。


据美国 IRS 公开数据,2022-2024 年因 “境外赠与未申报”“企业汇款性质误判” 导致的罚款案例中,在美华人占比超 35%,平均罚款金额达未申报金额的 18%,其中 80% 的案例源于对 “申报门槛”“免税情形” 的认知不足,而非主观逃税。
海外赠与的申报义务:
信息披露≠纳税
申报规则与门槛:
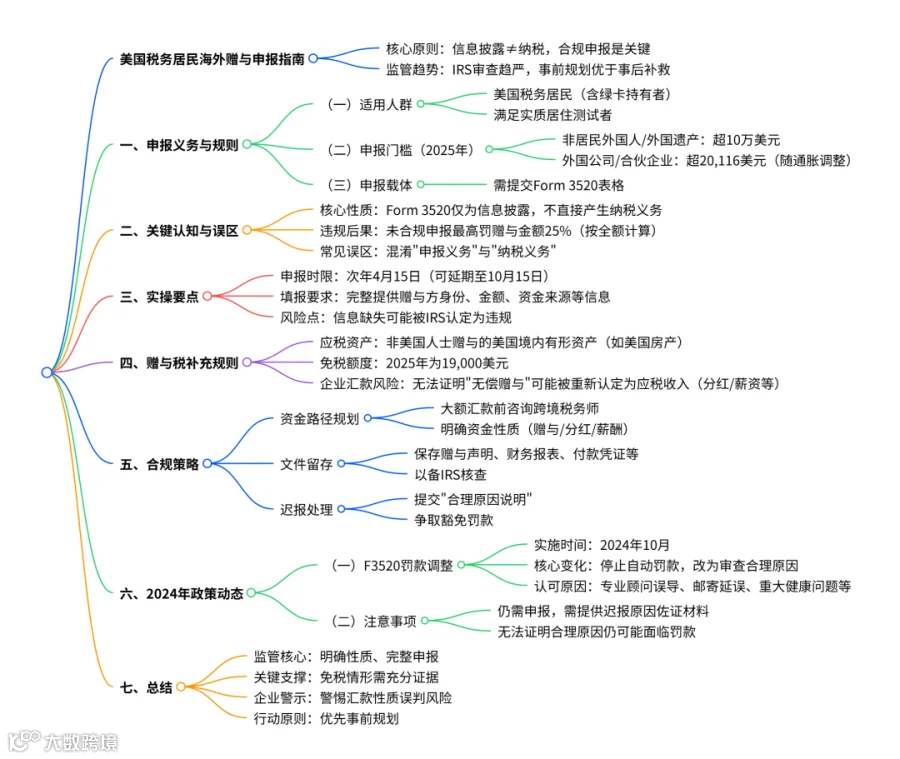
美国税务居民(含公民、绿卡持有者、满足实质居住测试者)在一个纳税年度内,接收非美国人士的赠与或遗产,需按以下标准提交 Form 3520 表格:
来自非居民外国人 / 外国遗产的赠与 / 遗产:金额超 10 万美元;
来自外国公司 / 外国合伙企业的赠与:金额超 20,116 美元(2025 年数据,随通胀调整)
关键误区澄清:
Form 3520 仅为 “信息披露”,不直接产生纳税义务,但若未按时提交、信息不完整或不准确,将面临罚款 —— 最高可达赠与金额的 25%,且罚款计算基数为全额赠与额,而非超额部分。
实操注意点:
申报截止日期与个人所得税申报一致(次年 4 月 15 日,可申请延期至 10 月 15 日),需完整填写赠与方身份、资金金额、资金来源等信息,避免因 “信息缺失” 被 IRS 认定为违规。
赠与税的相关补充:
非美国人士若赠与美国境内有形资产(tangible property)(如美国房产),2025 年免税额度仅为 19,000 美元,超过部分仍涉及赠与税;
接收来自境外企业的汇款时,若无法提供 “无偿赠与” 的充分证明,IRS可能进行重新认定 (recharacterize), 可能将其认定为分红或薪资等应税收入,面临高额税负。
合规策略:
风险规避方法
提前规划资金路径:
大额汇款前咨询跨境税务师,明确资金性质(赠与 / 分红 / 薪酬),避免 “性质模糊” 引发争议;
完整留存文件:
保留赠与声明、企业财务报表、付款凭证等材料,以备 IRS 核查;
利用政策缓冲:
若迟报 Form 3520,需按最新政策提交 “合理原因说明”(如不可抗力、专业顾问误导),争取豁免罚款。
最新政策动态:
2024 年 IRS F3520 罚款放宽
政策核心内容:
2024 年 10 月,IRS 宣布停止对 “迟报 Form 3520 Part IV(外国赠与与遗产申报)” 的自动罚款,改为 “先审查合理原因说明,再决定是否处罚”。合理原因包括:依赖专业税务顾问的错误建议、跨境邮寄延误、个人重大健康问题等。
注意事项:
政策放宽不代表 “无需申报”,仍需在补报时详细说明迟报原因,并提供佐证材料(如顾问沟通记录、医疗证明);若无法证明合理原因,仍可能面临罚款,仅处罚流程更具灵活性。
总结:
合规申报是跨境资金管理的核心
核心逻辑重申:
美国税法对境外汇款的监管核心是 “明确性质、完整申报”—— 申报义务不等于纳税义务,免税情形需靠 “充分证据” 支撑,企业汇款需警惕 “性质误判” 风险。随着 IRS 对跨境资金的审查日益严格,“事前规划” 远优于 “事后补救”。

守传有道,裕麟道。
助您构建财富的安全港;
做您法税合规的守护人。
·若您有任何财富管理需求,欢迎通过后台留言或添加负责人微信 :Yulindao2025,我们将第一时间为您提供专业解答,携手开启财富的无限可能!
跨境税务咨询与申报 税务稽查风险的应对
企业出海架构与落地 跨境的法律冲突解决
个税合规申报与优化 移民前、后税务建议
家族企业控制权保护 跨境家庭财富守与传
全球服务中心:中国北京|上海|深圳|香港|美国|英国|新加坡|日本|迪拜
注:以上所述内容为一般性信息分享,不构成任何操作建议,具体内容请咨询专业财法税顾问。如果您有跨境法税、财富保护方面的问题,欢迎私信或留言。