


关于我们
裕麟道,专业跨境法税服务团队,由资深跨境会计师、税务师、律师及家族财富架构师组成。业务聚焦:全球税务规划,为出海企业、跨境投资人拆解税务陷阱;一站式解决跨境法税合规与架构搭建、跨境家庭财富传承难题。
内容聚焦:
成为美国税务居民(如持有绿卡)后,全球收入需申报纳税,这让不少跨境人士陷入纠结:在中国缴纳多年的养老金,领取时需要向美国申报吗?申报后就要重复缴税吗?
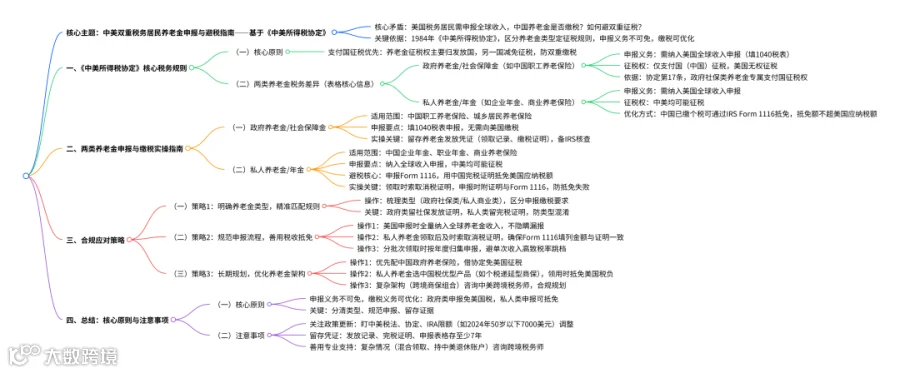
其实答案藏在1984年《中美所得税协定》中——协定为双重税务居民搭建了“避税桥梁”,政府养老金与私人养老金的税务待遇天差地别,选对申报方式能避免“两头缴税”的尴尬,反之可能多缴几十万税费。
·点击解锁高净值人群必知的税务身份自查与跨境规划攻略。


据跨境税务服务机构统计,2022-2024年中美双重税务居民的税务咨询中,45%涉及养老金申报问题,其中30%的当事人因不了解协定规则,误将政府养老金按“普通收入”申报,导致多缴税款;15%因未申报私人养老金,面临美国IRS的罚款警告,合规申报与税务规划的重要性不言而喻。
《中美所得税协定》的核心税务规则
定义与核心目标:
《中美所得税协定》是中美两国为避免双重征税、防止偷漏税签订的专项协议,其中针对养老金的条款,明确了“支付国征税优先”的核心原则,即养老金的征税权主要归属发放养老金的国家,另一国需放弃或减免征税权,避免纳税人重复缴税。
两大养老金类型的税务差异:
协定将养老金分为“政府养老金/社会保障金”与“私人养老金/年金”,两类资产的申报义务、征税规则完全不同,具体对比如下:
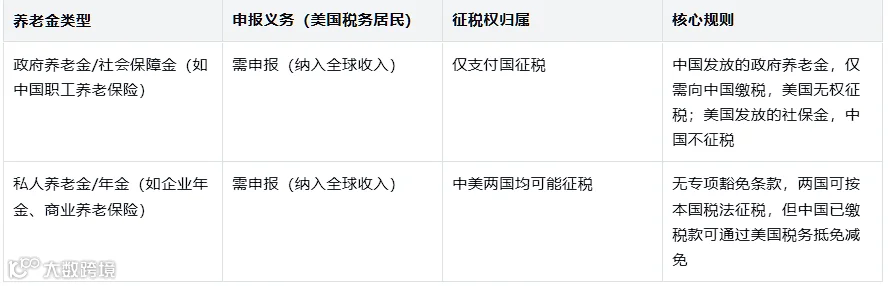
关键特点:
“申报义务不可免,缴税义务可优化”—— 无论哪种养老金,美国税务居民均需申报,但通过协定规则与税务抵免,可实现 “报税不交税” 或 “少交税”。
两类养老金的申报与缴税实操指南
1. 政府养老金/社会保障金:申报但无需向美国缴税
适用范围:中国职工养老保险、城乡居民养老保险等由政府社会保障体系发放的养老金。
申报要求:美国税务居民需在年度个税申报时,将领取的中国政府养老金纳入“全球收入”申报(填写1040税表),但无需向美国缴纳税款。
核心依据:《中美所得税协定》第17条明确规定,“一方政府或其地方当局支付的养老金,仅由支付国征税”,即中国政府发放的养老金,征税权专属中国,美国需放弃征税权,保障跨境人士的社保权益不被双重侵蚀。
实操要点:申报时需留存中国养老金发放凭证,以备IRS核查,证明养老金来源为“政府社会保障体系”,符合协定免税条件。
2. 私人养老金/年金:申报可通过税务抵免避双重征税
适用范围:中国企业年金、职业年金、商业养老保险(如终身寿险的年金领取)等由企业或商业机构发放的养老金。
申报要求:美国税务居民需将领取的私人养老金纳入全球收入申报,中美两国均有权征税(中国按“工资薪金所得”或“利息股息红利所得”征税,美国按“普通收入”征税)。
税收抵免:已在中国缴纳的个人所得税,可通过申报IRS Form 1116(外国税收抵免表),在美国应纳税额中抵扣,抵免额不超过该笔收入按美国税法计算的应纳税额,实现“已缴税款不重复计税”。需要注意的是,若通过外国 earned income exclusion 等方式排除了收入,在计算IRA等相关额度时,需将排除的金额加回以确定补偿额。
实操要点:领取私人养老金时,需向中国税务机关索取完税证明;申报美国个税时,附上完税证明与Form 1116,清晰列明中国已缴税额,避免因证明材料缺失导致抵免失败。若为IRA等美国本土个人退休账户,其缴费额度限制会受全球收入计算方式影响,需结合美国税法具体要求申报。
总结:
核心逻辑重申:
中美双重税务居民的养老金 “申报义务不可免,缴税义务可优化”—— 政府养老金凭《中美所得税协定》豁免美国征税,仅需申报无需额外缴税;私人养老金需申报,但可通过 Form 1116 税收抵免避免双重征税。关键在于 “分清类型、规范申报、留存证据”,避免因规则不熟悉导致多缴税款或罚款。
注意事项与建议:
关注协定更新:虽然《中美所得税协定》长期有效,但需留意两国税务政策调整(如美国税率变化、中国社保规则更新),及时调整申报策略;
留存完整凭证:养老金发放记录、完税证明、申报表格等材料需留存至少 7 年,以备两国税务机关核查;
善用专业支持:养老金类型复杂(如混合领取政府与私人养老金)或收入较高者,建议咨询熟悉《中美所得税协定》的跨境税务师,定制申报方案,确保合规且最大化节税。

守传有道,裕麟道。
助您构建财富的安全港;
做您法税合规的守护人。
·若您有任何财富管理需求,欢迎通过后台留言或添加负责人微信 :Yulindao2025,我们将第一时间为您提供专业解答,携手开启财富的无限可能!
跨境税务咨询与申报 税务稽查风险的应对
企业出海架构与落地 跨境的法律冲突解决
个税合规申报与优化 移民前、后税务建议
家族企业控制权保护 跨境家庭财富守与传
全球服务中心:中国北京|上海|深圳|香港|美国|英国|新加坡|日本|迪拜
注:以上所述内容为一般性信息分享,不构成任何操作建议,具体内容请咨询专业财法税顾问。如果您有跨境法税、财富保护方面的问题,欢迎私信或留言。