大数跨境

《海外置业别踩坑!租金两头缴税、遗产税天价,如何合规避税保住收益?》

《海外置业别踩坑!租金两头缴税、遗产税天价,如何合规避税保住收益?》 裕麟道国际咨询
2025-10-22
0
导读:点击解锁高净值人群必知的税务身份自查与跨境规划攻略。

关于我们

裕麟道,专业跨境法税服务团队,由资深跨境会计师、税务师、律师及家族财富架构师组成。业务聚焦:全球税务规划,为出海企业、跨境投资人拆解税务陷阱;一站式解决跨境法税合规与架构搭建、跨境家庭财富传承难题。
内容聚焦

不少人将海外房产视为 “稳健投资”,想当 “跨境包租公”,却忽略了背后复杂的税务风险:美国租金被预扣 30% 税款后,回国还要补申报;短期卖房赚的钱可能被征 37% 高额资本利得税;百万美元房产继承时,非居民后代需先缴 40% 遗产税才能过户…… 更别提 CRS 让海外资产 “透明化”,隐瞒收入可能面临滞纳金与罚款。海外房产投资的税务 “雷区” 远比收益隐蔽,提前识别与应对才能避免 “税单比租金多” 的尴尬。

·点击解锁高净值人群必知的税务身份自查与跨境规划攻略。


干货直击:

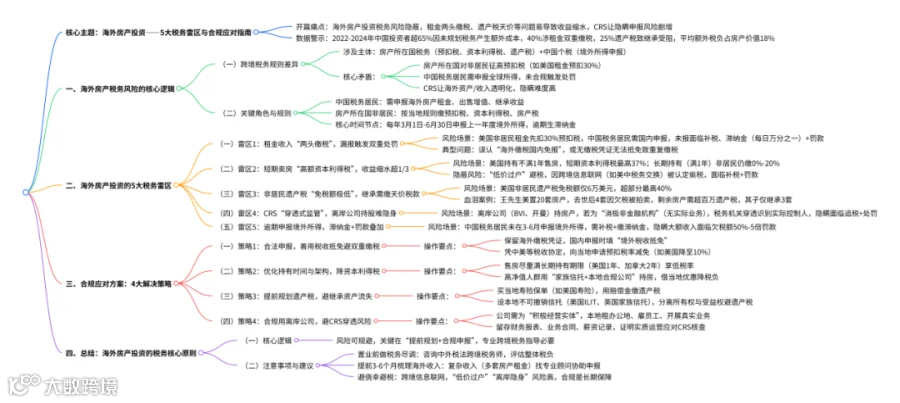
海外房产投资5大税务雷区


据跨境房产服务机构统计,2022-2024 年中国投资者海外置业案例中,超 65% 因 “未提前规划税务” 产生额外成本,其中 40% 涉及 “租金双重缴税”,25% 因 “遗产税未准备” 导致继承受阻,平均额外税负占房产价值的 18%,部分案例因漏报境外所得,被税务机关追缴税款及罚款超百万元。


1

海外房产税务风险的核心逻辑

  • 跨境税务规则差异:海外房产投资涉及 “房产所在国税务”(如美国预扣税、资本利得税、遗产税)与 “中国个税”(境外所得申报义务)核心矛盾在于:

  1. 房产所在国通常对非居民征收 “预扣税”(如美国租金预扣 30%),且税率普遍高于居民;

  2. 中国对税务居民的 “全球所得”(含海外租金、卖房收益)有申报义务,未合规申报将触发处罚;

  3. CRS 信息交换让海外资产与收入 “透明化”,隐瞒申报的难度与风险大幅提升。


  • 关键角色与规则:

中国税务居民:需就海外房产的租金、出售增值、继承相关收益,在中国申报个税;


房产所在国非居民:需按当地规则缴纳预扣税、资本利得税、房产税(如美国非居民租金预扣 30%);


核心时间节点:中国税务居民需在每年 3 月 1 日 - 6 月 30 日申报上一年度境外所得,逾期将产生滞纳金。


2

海外房产投资的5大税务雷区

  • 雷区 1:租金收入 “两头缴税”,漏报触发双重处罚

风险场景:以美国为例,非居民出租房产,租金需先被扣除 30% 预扣税(部分可凭税收协定减免,但需提前申请);同时,该笔租金属于中国税务居民的 “境外所得”,需在国内申报个税,未申报将面临补缴税款、滞纳金及罚款。


典型问题:部分投资者误以为 “海外已缴税,国内无需申报”,或因未保留海外缴税凭证,无法申请税收抵免,导致重复缴税。


  • 雷区 2:短期卖房 “高额资本利得税”,收益缩水超 1/3

风险场景:海外房产持有时间影响税率,以美国为例,持有不满 1 年出售,短期资本利得税最高达 37%(按个人所得税税率);即使长期持有(满 1 年),仍需按 0%-20% 缴纳资本利得税。


隐蔽风险:部分投资者通过 “低价过户” 规避税款,隐瞒交易价格可能被认定为 “偷税”,面临补税 + 罚款。


  • 雷区 3:非居民遗产税 “免税额极低”,继承需缴天价税款

风险场景:多数国家对非居民的遗产税免税额远低于居民,以美国为例,非居民仅 6 万美元免税额,超过部分最高按 40% 征收。


血泪案例:中国税务居民王先生曾在美国购置 20 套房产,去世后因企业债务导致资产冻结,4 套房产因欠房产税、空置税被拍卖,剩余房产面临超百万美元遗产税,其子因无力缴税,最终仅继承 3 套房产,其余均被税务机关处置。


  • 雷区 4:CRS “穿透式监管”,离岸公司持股难隐身

风险场景:部分投资者通过离岸公司(如 BVI、开曼公司)持有海外房产,试图隐瞒资产与收入,但 CRS 规则下,若离岸公司被认定为 “消极非金融机构”(无实际业务、仅持有资产),税务机关可直接穿透公司架构,识别背后实际控制人,要求其申报相关收入,隐瞒将面临追税与处罚。


  • 雷区 5:逾期申报境外所得,滞纳金 + 罚款叠加

风险场景:中国税务居民需在每年 3 月 1 日 - 6 月 30 日,通过 “个人所得税 APP” 或办税服务厅申报上一年度境外所得(含海外租金、卖房收益),逾期未报不仅需补缴税款,还需缴纳滞纳金,情节严重者(如隐瞒大额收入)或将处以罚款。


3

海外房产税务风险解决策略


  • 策略 1:合法申报,善用税收抵免避免双重缴税

操作要点:

海外缴税时保留完整凭证(如缴税单、银行扣款记录),回国申报时通过 “个人所得税 APP” 填写 “境外税收抵免”,减少重复缴税;


若所在国与中国有税收协定(如美国、加拿大、澳大利亚等),提前向当地税务机关申请 “预扣税率减免”。


  • 策略 2:优化持有时间与架构,降低资本利得税

操作要点:

若计划出售海外房产,尽量持有满 “长期持有期限”(如美国 1 年、加拿大 2 年),享受更低的长期资本利得税税率;


高净值人群可通过 “家族信托 + 本地合规公司” 持有房产,结合当地税法(如新加坡对信托持有房产的税收优惠),合法降低税负。


  • 策略 3:提前规划遗产税,避免继承时资产流失

操作要点:

非居民可通过 “人寿保险” 覆盖遗产税:购买与房产价值匹配的当地寿险保单(如美国寿险),身故后用保险赔偿金缴纳遗产税,避免房产被拍卖;


设立本地信托:将房产注入房产所在国的 “不可撤销信托”(如美国 ILIT、英国家族信托),实现 “所有权与受益权分离”,规避遗产税。


  • 策略 4:合规使用离岸公司,避免 CRS 穿透风险

操作要点:

若通过公司持有海外房产,需确保公司为 “积极经营实体”:在当地租赁办公地址、雇佣员工、开展真实业务(如房产管理、租赁服务),避免被认定为 “消极非金融机构”;


每年梳理公司财务报表,保留业务合同、员工薪资记录等材料,证明公司 “实质运营”,应对 CRS 核查。

4

总结:

海外房产投资的税务核心原则

  • 核心逻辑重申:

    海外房产投资的税务风险并非 “不可规避”,关键在于 “提前规划 + 合规申报”—— 租金收入需善用税收抵免,资本利得税需优化持有时间,遗产税需通过信托或保险提前覆盖,CRS 风险需确保架构合规。忽视税务规划可能导致 “收益缩水” 甚至 “资产流失”,专业跨境税务指导是必要投入。


  • 注意事项与建议:

    置业前做 “税务尽调”:咨询熟悉中外税法的跨境税务师,了解房产所在国的预扣税、资本利得税、遗产税规则,评估整体税负;


    每年提前 3-6 个月梳理海外收入:在申报期(3 月 1 日 - 6 月 30 日)前,整理海外租金、卖房收益等凭证,复杂收入(如多套房产租金)建议由专业顾问协助申报;


    避免 “侥幸避税”:跨境税务信息已全面联网,“低价过户”“离岸公司隐身” 等操作风险极高,合法合规才是长期保障


守传有道,裕麟道。

助您构建财富的安全港;

做您法税合规的守护人。

·若您有任何财富管理需求,欢迎通过后台留言添加负责人微信 :Yulindao2025,我们将第一时间为您提供专业解答,携手开启财富的无限可能!


跨境税务咨询与申报  税务稽查风险的应对 

企业出海架构与落地  跨境的法律冲突解决

个税合规申报与优化  移民前、后税务建议 

家族企业控制权保护  跨境家庭财富守与传


全球服务中心:中国北京|上海|深圳|香港|美国|英国|新加坡|日本|迪拜


 注:以上所述内容为一般性信息分享,不构成任何操作建议,具体内容请咨询专业财法税顾问。如果您有跨境法税、财富保护方面的问题,欢迎私信或留言。


【声明】内容源于网络
0
0
裕麟道国际咨询
1234
内容 16
粉丝 0
裕麟道国际咨询 1234
总阅读0
粉丝0
内容16