


关于我们
裕麟道,专业跨境法税服务团队,由资深跨境会计师、税务师、律师及家族财富架构师组成。业务聚焦:全球税务规划,为出海企业、跨境投资人拆解税务陷阱;一站式解决跨境法税合规与架构搭建、跨境家庭财富传承难题。
内容聚焦:
在全球化身份流动加剧的今天,不少美国公民、绿卡持有者因回国定居、家庭照料或事业布局,面临 “放弃美国身份” 的选择。但这绝非 “填几张表就能走” 的简单流程,美国国税局(IRS)通过 “弃籍税” 及最新修订法规,筑起了一道 “税务门槛”。这不仅涉及数万至数百万美元的潜在税负,更关联后续赠与、遗产的税务链条,成为跨境身份规划中不可忽视的核心议题。
·点击解锁高净值人群必知的税务身份自查与跨境规划攻略。


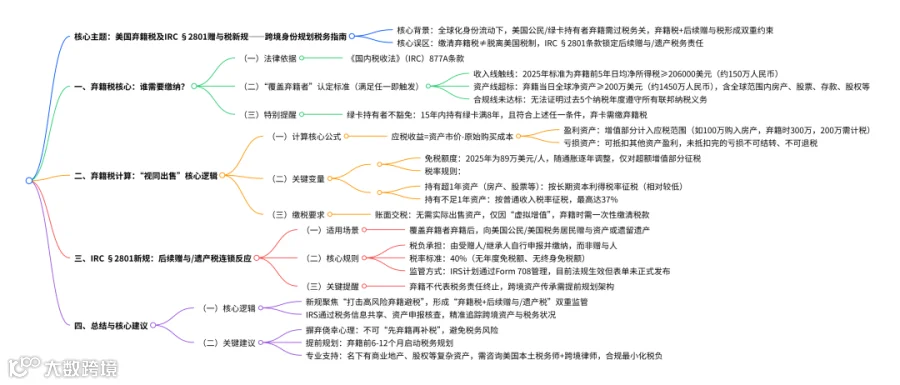
很多人误以为缴清弃籍税后,就能彻底脱离美国税制约束,实则不然。美国国会专门制定《国内税收法》第 2801 条(IRC §2801),核心目的是防范 “通过放弃美国身份转移资产,进而规避美国赠与税与遗产税” 的行为。
根据该条款,只要是被认定为 “覆盖弃籍税者”(Covered Expatriate)的个人,在弃籍后若向美国公民或美国税务居民赠与资产,或通过遗产形式转移财产给上述人群,都会触发新的纳税义务。
美国弃籍税的法律依据是《国内税收法》(IRC)877A 条款,核心是针对 “高净值、高收入或税务不合规” 的弃籍者征税,并非所有人都要缴。判断是否需要缴税,关键看是否满足以下 3 个条件(即 “覆盖弃籍者” 认定标准):
收入线触线:弃籍前 5 年,年均净所得税超过 IRS 设定的门槛,2025 年已上调至 206000 美元(约合人民币 150 万元)。
资产线超标:弃籍当天,全球净资产总额超过 200 万美元(约合人民币 1450 万元)。这里的 “全球资产” 无地域限制,包括美国房产、国内股票、银行存款、公司股权等所有你名下的资产。
合规线未达标:无法提供证据证明过去 5 个纳税年度,遵守所有联邦纳税义务。
特别提醒:
绿卡持有者不是 “豁免群体”:如果 15 年内持有绿卡满 8 年,且满足上述任一条件,弃卡时同样要按弃籍税规则缴税;
弃籍税没有固定税率,核心规则是 “视同出售”——IRS 会默认你在 “弃籍前一天”,按市场价格把名下所有资产全部卖掉,再对这笔 “虚拟收益” 征税。具体计算要盯紧 3 个关键:
应税收益 = 资产市价 - 原始购买成本
比如 100 万美元购入的美国房产,弃籍时市价 300 万美元,200 万美元的增值部分就要计入应税范围;如果国内股票是亏损状态,可用来抵扣其他资产的盈利,但没抵扣完的亏损不能结转,也不能退税。
免税额度每年调整
2025 年是 89 万美元每人享有固定免税额度,仅对超过该额度的增值部分征税,会随通胀逐年调整。
税率按资产持有时间划分
持有超过 1 年的房产、股票等:按长期资本利得税率征税(相对较低);
持有不足 1 年的资产:按普通收入税率计税,最高可达 37%。
因为弃籍税计算是视同出售,所以哪怕你没实际出售资产,只是产生了 “虚拟增值”,也必须在弃籍时一次性缴清税款。
新规影响: IRS 修订法规,“覆盖弃籍税者” 后续向美国公民 / 居民赠与资产、留遗产,接收方需缴纳 40% 的赠与税 / 遗产税。未来,预计会通过FORM 708进行管理,但目前还未公布最终版本表格。
关键提醒:弃籍并非 “一了百了”,新规将税务责任延伸至后续亲友赠与,有跨境资产传承需求的人需提前规划架构。
弃籍税新规的核心逻辑很明确:不仅要对高风险弃籍者征税,还要堵住 “弃籍后避税” 的漏洞。对有弃籍需求的人来说,这不是 “拦路虎”,但绝对不能抱有侥幸心理 ——IRS 通过 税务信息、资产申报核查等手段,能精准追踪你的跨境资产和税务状况。
关键建议:摒弃 “先弃籍再补税” 的误区,提前 6-12 个月启动规划。如果名下有商业地产、股权等复杂资产,一定要咨询美国本土税务师和跨境律师,结合收入、资产、传承需求设计方案,在合规前提下最小化税负成本。
守传有道,裕麟道。
助您构建财富的安全港;
做您法税合规的守护人。
·若您有任何财富管理需求,欢迎通过后台留言或添加负责人微信 :Yulindao2025,我们将第一时间为您提供专业解答,携手开启财富的无限可能!
跨境税务咨询与申报 税务稽查风险的应对
企业出海架构与落地 跨境的法律冲突解决
个税合规申报与优化 移民前、后税务建议
家族企业控制权保护 跨境家庭财富守与传
全球服务中心:中国北京|上海|深圳|香港|美国|英国|新加坡|日本|迪拜
注:以上所述内容为一般性信息分享,不构成任何操作建议,具体内容请咨询专业财法税顾问。如果您有跨境法税、财富保护方面的问题,欢迎私信或留言。