


关于我们
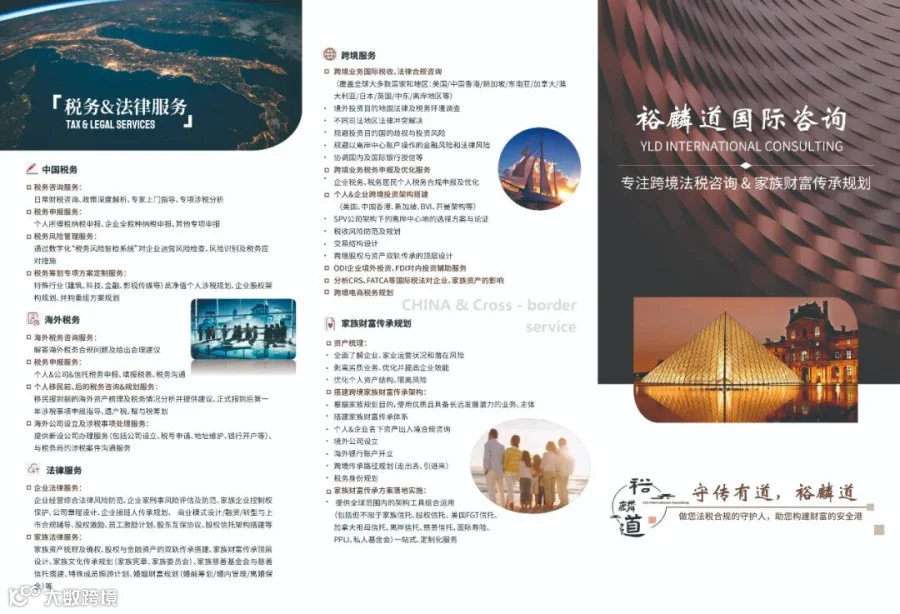
裕麟道,专业跨境法税服务团队,由资深跨境会计师、税务师、律师及家族财富架构师组成。业务聚焦:全球税务规划,为出海企业、跨境投资人拆解税务陷阱;一站式解决跨境法税合规与架构搭建、跨境家庭财富传承难题。
内容聚焦:
“我的孩子成年了,今年是不是要单独报税了?”
“我小孩今年有实习收入,是不是要单独报税?”
“孩子存款有利息收入,收入能不能跟我们一起申报?”
这是我们经常遇到的客户针对孩子是否需要报税提出的问题。


当孩子开始打工、收到第一份工资单、或者名下的投资账户产生了第一笔股息——一个容易被忽略的问题就浮出了水面:这个孩子(作为被扶养人),今年是否需要独立报税?
这远不是“孩子还没成年就不用报”那么简单。子女是否有报税义务,取决于收入金额、收入类型,以及你是否仍在将其申报为被抚养人。
注:以下内容适用于Qualifying Child情况,不适用Qualifying Relative情况。
一、先搞懂:
先区分收入类型
在讨论具体数字之前,需要先厘清一个前置概念:劳务所得与非劳务所得适用完全不同的申报规则。
劳务所得(Earned Income):工资、薪水、小费、自雇收入。对于只有此类收入的子女,申报门槛以年度标准扣除额为基准。
非劳务所得(Unearned Income):利息、股息、资本利得分配、租金、特许权使用费等。即便金额看似不大,也可能触发更低的申报门槛。
两种收入的申报规则互不干扰,需要分别判断。
二、仅有劳务所得:
2025年度,单身申报者的联邦标准扣除额为$15,750。如果孩子仅有劳务所得(如暑期打工的W-2工资),且全年收入未超过这一金额,通常无需提交联邦所得税申报表。
但有一个不可忽视的例外:自雇收入。
如果孩子通过零工等方式获得了$400或以上的自雇净收入,无论总劳动所得是否低于$15,750,都须提交申报表。这一义务的核心不在于所得税本身,而在于自雇税——它替代了雇主通常代扣的Social Security和Medicare税。
三、仅有非劳务所得:
如果子女名下有投资账户,收到了股息或利息,那么判断标准就不一样了。2025年度,被抚养子女的非劳务所得超过$1,350即触发独立申报义务。
这个数字比大多数人预想的要低很多。一个余额不大的托管账户,一年产生的股息和利息就可能轻松超过$1,350。
四、既有劳务所得也有非劳务所得:
如果在2025年度孩子同时有劳务收入和非劳务收入,那在下列情况下需要单独报税:
收入总和(劳务收入和非劳务收入)加起来的总和大于以下较大者,
(1):$1350,或
(2):劳务收入最高为$15,300加上450美元;
五、不报税≠不能报税
子女不报税≠不能报税:主动申报可能带来退税:
有一个实操建议值得注意:即使子女按规则无需报税,如果雇主从其工资中预扣了联邦所得税,主动提交申报表可能是拿回这笔退税的唯一途径。
这种情况下,子女提交税表的目的是获得退税。IRS并未禁止符合条件的被抚养人自愿提交申报表。
六、提示:
子女单独报税,与父母能否继续将其申报为被抚养人,是完全独立的两个判断。只要子女仍满足IRS对被抚养人的定义——居住超过半年、未提供自身一半以上抚养费用、符合年龄或学生身份要求——父母就可以在自己的税表中继续将其申报为被抚养人,不因子女独立报税而受到影响。
守传有道,裕麟道。
助您构建财富的安全港;
做您法税合规的守护人。
·若您有任何财富管理需求,欢迎公众号后台留言,我们将第一时间为您提供专业解答,携手开启财富的无限可能!
跨境税务咨询与申报 税务稽查风险的应对
企业出海架构与落地 跨境的法律冲突解决
个税合规申报与优化 移民前、后税务建议
家族企业控制权保护 跨境家庭财富守与传
全球服务中心:中国北京|上海|深圳|香港|美国|英国|新加坡|日本|迪拜
注:以上所述内容为一般性信息分享,不构成任何操作建议,具体内容请咨询专业财法税顾问。如果您有跨境法税、财富保护方面的问题,欢迎公众号后台留言。