一、合并起点: “强强联合” 到电商遇挫
合并背景:2019 年 11 月,日本两大互联网巨头 —— 社交软件 LINE 与门户网站雅虎日本宣布合并,历经 16 个月筹备,于 2021 年 3 月正式完成业务整合,被视为日本互联网行业的 “里程碑事件”。
初期期待:外界普遍看好此次合并的电商潜力 ——LINE 手握庞大社交流量,具备天然的社交电商属性;雅虎电商虽常年位居乐天、亚马逊之后,但拥有成熟的平台运营经验,两者结合被预测能冲击日本电商头部格局。
两次调整均未达预期:首次合并后,电商业务毫无起色,未能缩小与乐天、亚马逊的差距。2022 年 10 月,雅虎日本再次调整,将雅虎商城与软银旗下 Paypay Mall 合并,推出全新 “雅虎购物商城”,但近 3 年过去,新商城 GMV 不增反降,与头部平台的差距进一步拉大。
LINE 能成为雅虎电商的 “救命稻草”,核心源于其无可替代的用户基数与生态布局,这也是其进军电商的最大底气。
(1)恐怖的用户数据
注册用户:9800 万(覆盖日本 90% 以上的移动互联网用户)
-
-
人口覆盖:日本总人口 1.24 亿,剔除老人、儿童后,几乎所有拥有手机的人群都是 LINE 的活跃用户,相当于 “人手一个的国民 APP”
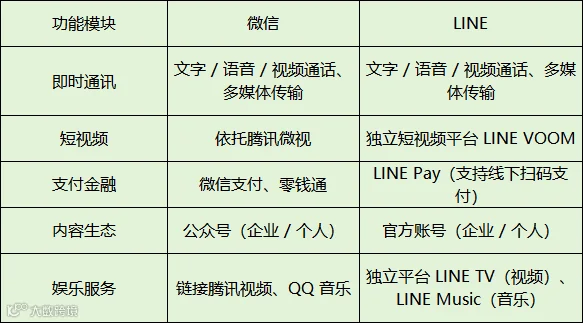
(2)与微信高度相似的 “超级应用” 生态
(3)差异化盈利模式
-
LINE 核心收入:表情包销售。日本用户对 “卡哇伊” 风格表情贴图接受度极高,付费意愿强,成为其独特的盈利支柱。
-
微信:付费表情包受众较窄,收入更多依赖广告、支付手续费等。
-
共性:广告、游戏业务均为两者的常规收入来源,差距不大。
三、业务升级:从 “导流” 到 “闭环购物”
旧模式局限:“LINE 品牌目录” 门槛高
本质:导流型业务,仅展示品牌官网入口,用户点击跳转至外部网站下单
弊端:商家需先搭建优质官网承接流量,还需支付固定费用或 10% 佣金;中小品牌流量转化率低,成本高,难以参与。
新模式:9 月上线 “LINE 购物” 频道,打造闭环
潜力:LINE 每天数千万用户高频打开,即便仅 10% 用户点击购物频道,也能带来数百万新增潜在客群,运营得当可大幅提升订单量。
中国卖家优势:对 “APP 内闭环购物” 模式(社交引导 - 应用内下单 - 支付)熟门熟路,可快速适应新平台规则。
去年 Temu 开通日本半托管业务,今年 6 月 TikTok Shop 正式上线开售,加上乐天、亚马逊持续领跑,市场从 “两强争霸” 变为 “多极竞争”。
关键问题:雅虎电商团队过往执行力、实操能力备受质疑,此次能否接住 LINE 的 “流量王牌” 是核心考验。
结果影响:若手握庞大社交流量仍无法盘活电商业务,雅虎或将彻底退出日本电商头部竞争赛道;若成功,有望改写现有格局。
五、结语:日本电商或迎 “社交 +” 新变量
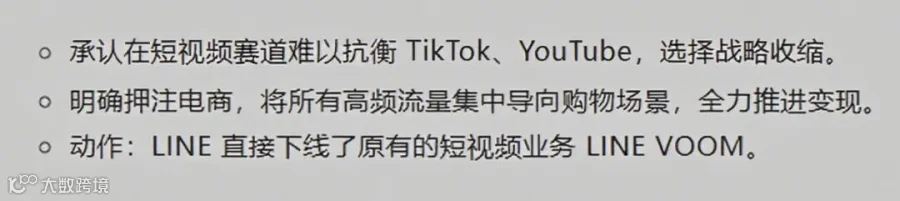
LINE 此次押注电商,是其流量变现重要尝试,也是雅虎电商 “破局” 的关键。从 “导流” 到 “闭环”,从 “舍弃短视频” 到 “聚焦购物”,每一步都显示出决心。
但最终能否打破乐天、亚马逊的垄断,改写日本电商格局,答案将在今年 9 月 “LINE 购物” 频道上线后逐步揭晓。