


客户为某工程项目促成方,成功协助达成一项总额数千万元的工程合作,预计获得居间费500万元。对方要求提供合规发票,客户紧急咨询:
“如何收款才能降低税负并确保安全?”
若直接收款税负测算
个人收款:按劳务报酬所得计税,适用45%税率,税款约225万元
公司收款:25%企业所得税(125万元)+20%分红个税(75万元),综合税负40%
四种合规方案对比
✅ 方案一:个体工商户核定征收
在税收园区注册个体户,经营范围包含“工程咨询”“商务信息咨询”
申请核定征收,综合税率1%-3%
效果:500万居间费纳税5-15万元,资金直接转入经营者账户
要求:签订真实居间协议,确保资金流、发票流、合同流一致
✅ 方案二:低税负主体代收
通过现有税收优惠地区企业主体代收款并开票
综合税负2%-5%(需支付代收方服务费)
效果:500万居间费纳税10-25万元
要求:签订三方协议,保留服务过程证明材料
✅ 方案三:拆分收款组合
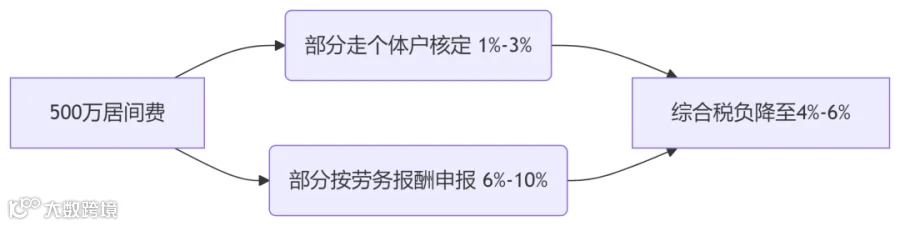
适用场景:付款方同意分笔支付且能匹配不同合同内容
✅ 方案四:合伙企业架构
在税收洼地设立合伙企业,按“经营所得”5%核定税率计税
优势:适合长期从事居间业务的团队
效果:500万居间费纳税25万元左右
风险防控重点
禁止私户收款:单笔超20万交易触发银行预警,累计超100万纳入税务重点监控
业务真实三要素:
签订标准居间协议
提供居间服务过程证明
发票内容与业务实质一致
特殊付款方要求:
国企/央企需招标流程证明
上市公司需公告披露关联关系
税负效果对比
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
操作时间节点
合同签订前:确定收款主体并写入协议
收款前15日:完成主体注册及核定申请
发票开具:按服务进度分阶段开具
注:2025年金税四期持续追踪大额资金流向,建议优先采用方案三或方案一,资金分割幅度控制在合理范围内。