


点击上方 如玉财会笔记 关注,一起成长!

你好吖,我是如玉,坐标广州,高一男生宝妈,多个评标专家库成员,财务IP孵化基地成员、粥左罗顶峰会成员、全国会计副业圈大咖成员及合作伙伴。
深耕财税领域20年,专注跨境电商、高新技术企业实操带教,致力于帮助1000+财会同行实现职业转型或职业晋升!欢迎围观(+V:jf6735) ~
//



先来看一个我学员碰到的真实场景:深圳有一家亚马逊卖家,主要经营家居用品。
为了推广新品智能香薰机,运营团队联系了 10 位美国 YouTube 家居类达人,承诺免费给他们寄送样品,以此换取开箱测评视频。
从国内仓库发出 10 台香薰机,通过国际快递直邮给达人,货值大概人民币 2000 元(不含税成本约 1770 元)。
公司在账务处理上,直接把这部分计入 “销售费用 - 推广费” 2000 元,税务申报时,对这部分压根没做任何增值税申报。
但企业在2025年底收到一份税务稽查函,税务局通过比对物流数据和申报信息,认定这 10 台寄往海外的香薰机构成 “视同销售”,要求企业补缴增值税,还得交滞纳金和罚款。
老板和财务都傻眼了,还找税务人员理论:“东西都免费送出去了,一分钱没收回,咋还要交税呢?”



问题的关键就在于对税法中 “视同销售” 规定的理解。
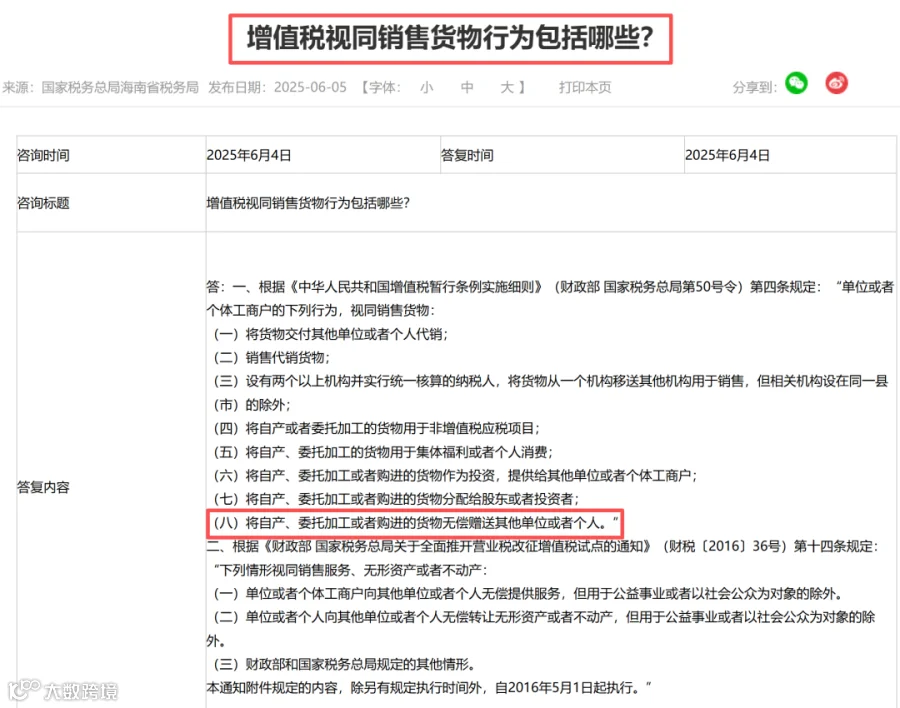
根据《中华人民共和国增值税暂行条例实施细则》第四条规定,单位或个体工商户把自产、委托加工或者购进的货物无偿赠送其他单位或者个人的行为,视同销售货物。
这里的关键词就是 “无偿赠送”。给达人免费寄测评样品,完全符合 “将购进的货物无偿赠送个人” 的定义。
所以啊,不管收没收钱,从增值税层面来讲,都得按同类货物的销售价格,计算并缴纳增值税。
有的朋友可能要问了,送给国外达人,货物都出口了,这也要交税吗?答案是肯定的,包括企业就像是通过合规报关模式(像 9810 、3339、3010等)出口,也要视同内销,如果有进项专票的,进项税可抵扣。
关于这个点,我们公司曾在2025年专门咨询过所在区的税局,得到的回复是:“无偿赠送”都要视同内销。这也就是说,“免税” 可不等于 “不申报”。



场景一:从国内仓直邮达人(小包快递,货值低)
业务实质就是货物从中国境内邮寄到境外个人,属于 “出口无偿赠送”。报关方式一般走快递公司的集中清关通道,企业没有单独报关单。
税务处理上,需要视同销售,缴纳增值税。一般纳税人按货物适用税率(通常 13%)计算销项税,小规模纳税人按征收率(通常 1%)计算应纳税额。
以一般纳税人为例(样品成本 177 元 / 台,共 10 台),视同销售确认销项税(假设同期售价 235 元 / 台,不含税价 208 元)
样品出库时,视同销售的分录:
借:销售费用 - 推广费 2040.4(成本 1770 + 销项税 270.4)
贷:库存商品 1770
贷:应交税费 - 应交增值税(销项税额)270.4
特别提醒:这里是视同销售需要缴纳增值税,但并不是真正的销售行为,账务上不应该确认收入结转成本。
场景二:通过合规报关出口样品(如走 “货样广告品” 监管代码)
“3010 货样广告品” ,是专门用于进出口货样和广告品的监管方式,适用于有进出口经营权的企业,无论样品是收费还是免费提供,都可以用这个代码。
政策对3010的解读:在税务机关完成出口退(免)税备案,并且进行免税申报。不管收不收汇,都能适用增值税免税政策。要是不收汇,对应进项税额得做转出处理,不能抵扣。
但是,在实际业务落地上还是要看各地所属税局对这个政策的解读。
比如,我们公司曾在2025年专门咨询过所在区的税局,得到的回复是:如果不收汇,就等同于是”无偿赠送“。
业务实质是货物已在境外,境内企业向境外个人无偿赠送。税务处理不涉及中国增值税,因为应税销售行为(赠送)的发生地不在中国境内。
财务上,直接按样品成本计入 “销售费用 - 推广费” 就行。
但要注意,得保留从海外仓发货的物流凭证,万一税务核查,能证明货物确实已经离境。



要是你公司正在或者打算进行达人测评,马上按下面步骤操作:
第一步,自查历史业务。梳理过去一年所有寄送海外达人的样品记录,核对一下是不是已经按视同销售进行增值税申报,有没有取得合规出口凭证(报关单),评估一下潜在的补税与罚款风险。
第二步,规范未来流程。事前审批,建立样品寄送申请流程,让财务提前介入,明确寄送方式(国内直邮 / 海外仓发货)和税务影响。
能从海外仓发货的话,优先从海外仓发。凭证管理方面,要保留达人合作协议、寄送物流面单、签收记录等完整证据链。
第三步,账务与申报合规。严格按照前面说的不同场景进行账务处理,保证增值税申报表收入包含视同销售部分。
要是走3010出口方式,建议提前跟所属税局沟通确认是否可享受免税,如果不行就要按内销申报增值税。
写在最后
合规无小事,样品也是 “销售”。
跨境电商合规化是大势所趋,以前 “买单出口” 之类的灰色地带,都被政策给封堵了(比如 2025 年第 17 号公告)。
达人测评样品这种 “隐形业务”,正慢慢成为税务稽查的新焦点。作为财务人员,我们得从业务源头就识别风险,用专业的财税处理为公司的市场推广活动保驾护航。
记住,在税法面前,没有 “免费” 的午餐。算清每一笔 “隐形账”,公司的跨境之路才能走得更稳、更远。
要是你在样品税务处理或者其他跨境电商财税问题上有啥困惑,欢迎随时交流(+V:jf6735)。咱们一起在合规的道路上成长。
最后,上个福利
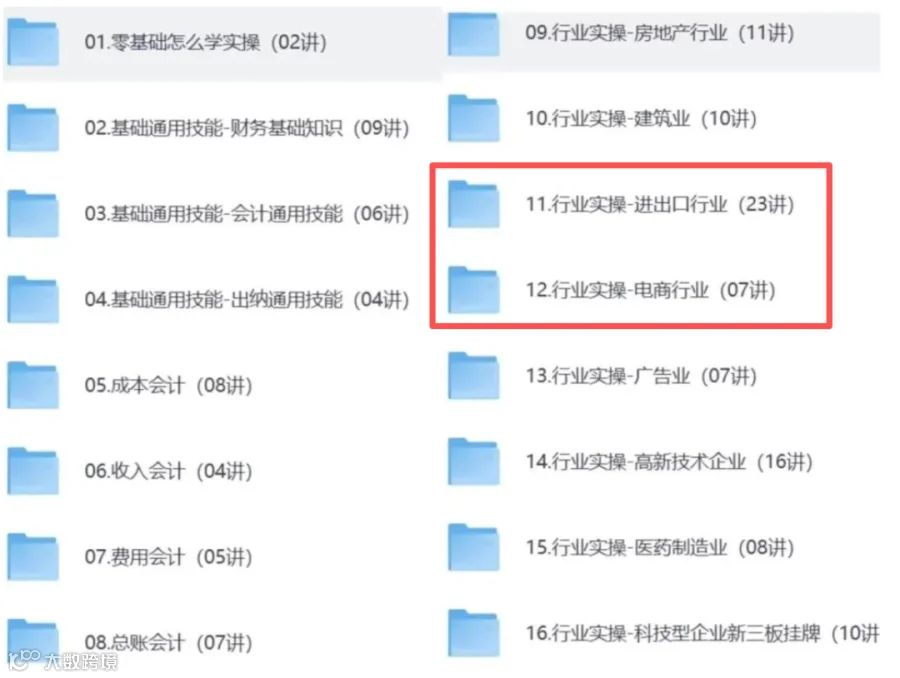
给大家整理了新手大礼包,添加V :jf6735 , 免费领取!
我可以提供的服务:
1、跨境电商、国内电商一对一实操带教
2、高新技术企业、研发辅助账归集、加计扣除、政府平台数据填报等一对一实操指导
3、广州市区公司注册营业执照、代理记账、企业变更注销等服务
4、提供会计实操、财税问题、税务筹划等答疑服务(按次、月、年为服务单位)
5、售卖会计考实证操类资料/财务软件:毕过题库、科科通、正会保计网校、会计实操手册、真账实操课程、柠檬云课程、考证一对一保过班等,金蝶、用友、柠檬云、亿企赢财务软件。
必看,推荐阅读,点击跳转:
1、8年+跨境老财务的来时路总结:头程物流入账,90%新手都踩过的坑!
2、跨境电商的资金流,到底是怎么一回事?44岁女会计一文讲透!(建议收藏)
3、跨境电商的货物流,到底是怎么一回事?44岁女会计一文讲透!(建议收藏)
4、电商平台优惠券是按6%还是13%确认收入?税局一句话,让财务姐妹慌了神!(建议收藏)
5、追缴税款5710亿!买单出口模式终结,跨境电商人何去何从......
6、电商公司收入时点确认:结算 VS 发货 VS 订单?(建议收藏)
7、8年+跨境电商女会计谈头程成本:90% 新手会计都犯的 4 个风控点(建议收藏)
作者简介:
如玉,坐标广州,高一男生宝妈,多个评标专家库成员,财务IP孵化基地成员、粥左罗顶峰会成员、全国会计副业圈大咖成员及合作伙伴。
深耕财税领域20年,专注跨境电商、高新技术企业实操带教,致力于帮助1000+财会同行实现职业转型或职业晋升!欢迎围观(+V:jf6735) ~
跨境电商财税合规 3980元/3个月
高新企业财务实操 3980元/3个月
静水·财务IP孵化基地 5088元/10年
粥左罗·顶峰会14980元/10年正在招募中~
从如玉这里加入静水财务IP孵化基地、粥左罗顶峰会,送会计副业私教,双导师交付,一起向上成长,变富变美~
欢迎点赞,转发、在看给我鼓励
如果觉得本文有用,请小小支持一下,下次为你分享更多~
👇👇关注我👇👇
陪你一起向上生长,成为更好的自己!