


财务账、加计扣除表、高企审计报告,三张表的研发费用对不上超5%,直接触发核查。
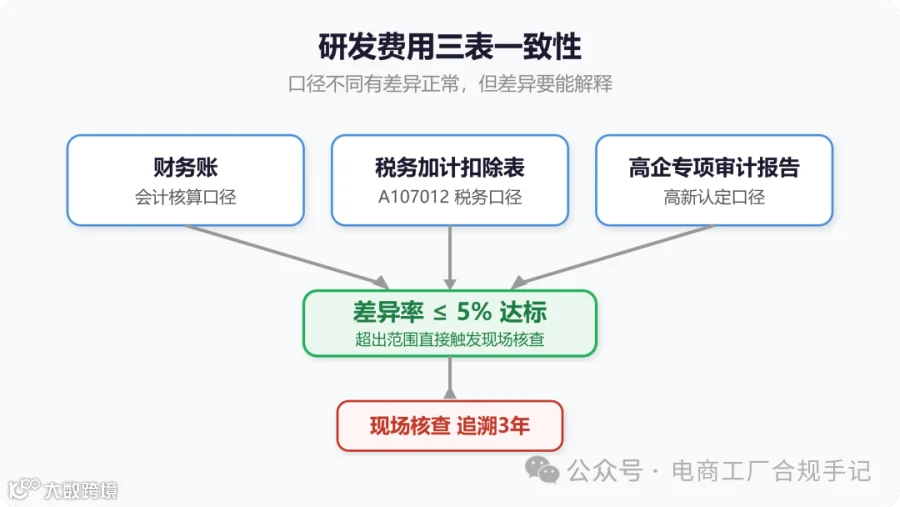
2026年起,高新技术企业认定对研发费用玩起"三表一致性":企业财务账、税务加计扣除表、高企专项审计报告里的研发费用数据,差异率要控制在5%以内,超了系统就预警,直接现场核查。
配合最近的补税潮——上半年近60家上市公司补税超35亿,8月半年报季还在继续——研发费用已经从"财务数据"变成了"第一核查重点"。
三张表各说各话,才是最大风险
先别慌,三张表数字不一样是正常的。高企认定、加计扣除、会计核算,本来就是三套口径,归集范围高企最宽、加计扣除最窄,有差异天经地义。
问题是:差异要有逻辑、能解释,不是随意拍脑袋。税务局和审计看的,是差异背后的三件事:
① 有没有按项目核算。 研发支出没设项目辅助账,所有人的研发费糊在一个科目里,一查一个准。
② 有没有原始凭证。 研发人员工时、物料领用、设备分摊,没有考勤、没有领料单、没有折旧表——数字再漂亮也是空中楼阁。
③ 有没有立项闭环。 立项书、执行记录、结题报告、知识产权,一个项目一套档案。有项目没档案,等于没研发。
审计师做研发费用底稿,第一步就是核对项目辅助账和凭证完整性——你准备的三表差异说明,就是审计调整的起点,也是汇算清缴时跟税务局沟通的依据。
爱尔眼科就是栽在这:子公司把日常医护薪酬、门店运营成本直接计入研发,加计扣除基数虚高,一追溯就是5.24亿。
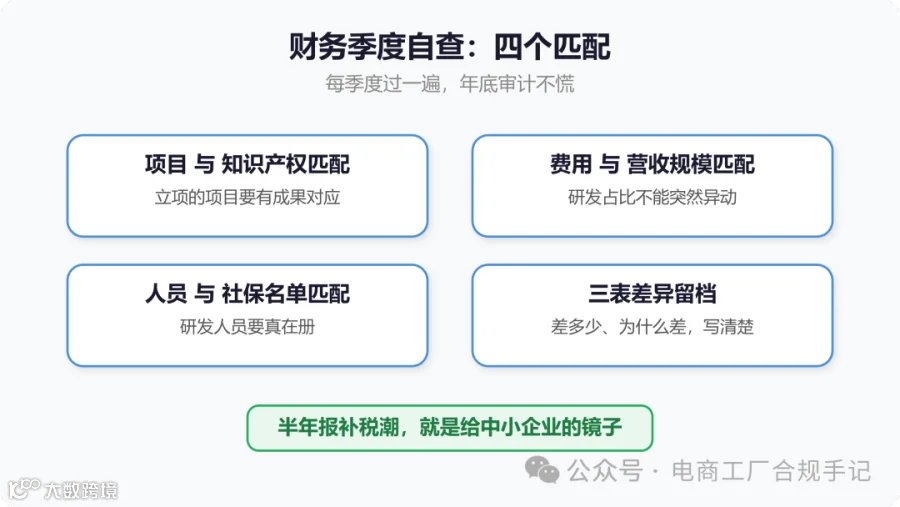
内控怎么建?四个匹配关系,每季度自查一遍:
项目与知识产权匹配——立项的有成果; 费用与营收规模匹配——研发占比不突变; 人员与社保名单匹配——研发人员真在册; 三表差异留档——每张表口径差多少、为什么差,写清楚。
半年报季,上市公司补税公告就是镜子,中小企业先照自己。
对财务人的实操影响:审计进场前做完
① 三表并排。 财务账、A107012加计扣除表、高企专项审计报告,拉出来逐项比对,差异写说明。
② 台账补课。 研发项目台账(立项、工时、领料、分摊、结题)缺什么补什么,这是审计必查项。
③ 沟通口径。 跟审计师、税务师提前对一次口径,别等调整分录下来才解释。
④ 备查资料。 立项书、合同、凭证复印件按年装订成册,随时拿得出,比临时翻档案夹省心十倍。
研发费用不是财务算出来的数字,是研发部门干出来的痕迹。把痕迹留好,谁来查都不慌。
来源:电商工厂合规手记、网络
----------------------------
END