新加坡的公积金(CPF)制度作为其社会保障体系的核心,在居民的医疗、住房和退休等方面发挥着至关重要的作用。2025 年,新加坡公积金政策迎来了多项重大升级调整,这些变化不仅关系到新加坡居民的退休储蓄,还涉及到医疗保障和住房贷款等重要方面。
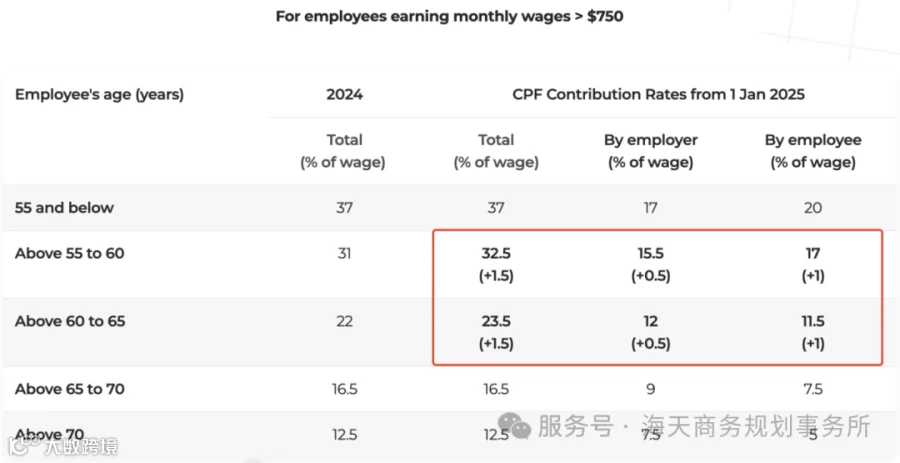
公积金由雇主和雇员同时缴纳,只要是新加坡的公民和永久居民,且在公司月收入超过SGD 50,就必须按照规定比例缴纳公积金,雇主最高缴纳薪资的17%,员工缴纳20%。
公积金(CPF)分为4个账户:
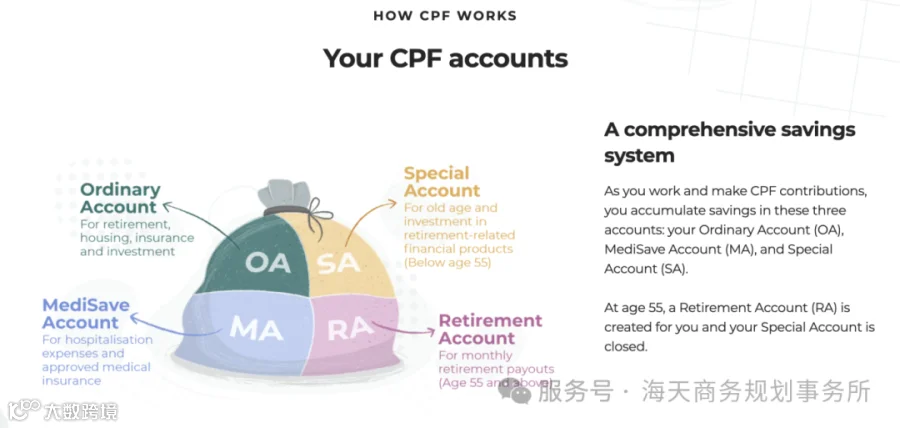
主要用于购房、支付保险、投资和教育。这个账户的资金可以用于各种投资和消费,帮助个人在年轻时积累财富;
主要用于住院和经核准的医疗保险。这个账户的资金可以用于支付医疗费用和购买医疗保险,确保个人在需要时能够负担医疗开支;
主要用于退休及相关事项。这个账户的资金主要用于退休储蓄,通常会有较高的利率,帮助个人在退休时积累足够的养老金;
在个人达到55岁时创建,主要用于保障退休后的生活。这个账户的资金来源于普通账户和特别账户的转移,帮助个人在退休后维持生活水平。
2025 年,新加坡公积金政策迎来了多项重大升级调整,这些变化不仅关系到新加坡居民的退休储蓄,还涉及到医疗保障和住房贷款等重要方面。
1、CPF的普通工资月薪上限从6,800新币提高至7,400新币,并逐步增至2026年1月的8,000新币,这将使高收入群体能够积累更多的退休储蓄。
2、CPF年薪上限为102,000新币,该上限规定了当年收到的所有工资的CPF缴款最高金额,包括普通工资和额外工资。

从2025年1月1日起,55至65岁以上的员工,个人和雇主的CPF缴款率分别上调1%和0.5%,增幅总计为1.5%。
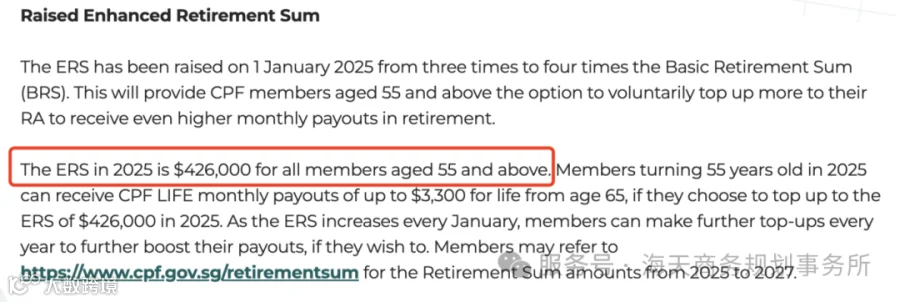
从2025年1月起,年满55岁的会员的特别户头将关闭,而超额存款的顶限将提升至基本存款的四倍,新的存款上限为426,000新币。
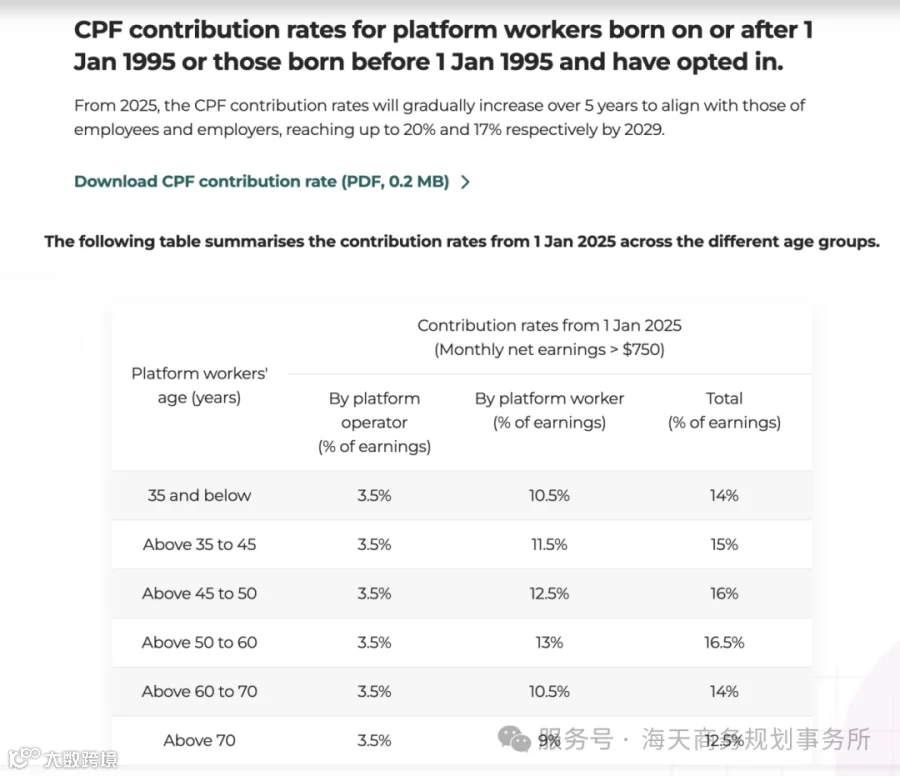
1995年及以后出生的平台人员(如送餐员、送货员、私召车司机等)将被强制缴交公积金,CPF缴款率将在5年内逐步提高,以与雇主和雇员的缴费率保持一致,到2029年将分别达到20%和17%。
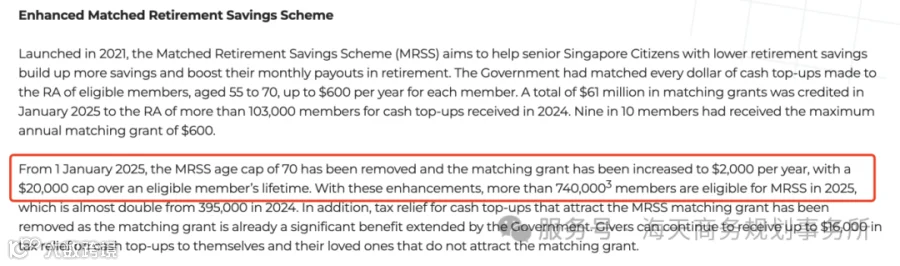
新加坡政府还将进一步增加对年长者的支持,提高乐龄补贴金额,并将退休户头配对填补计划的年配对填补额度上限从600元增至2000元,约80万55岁及以上的会员将受益。
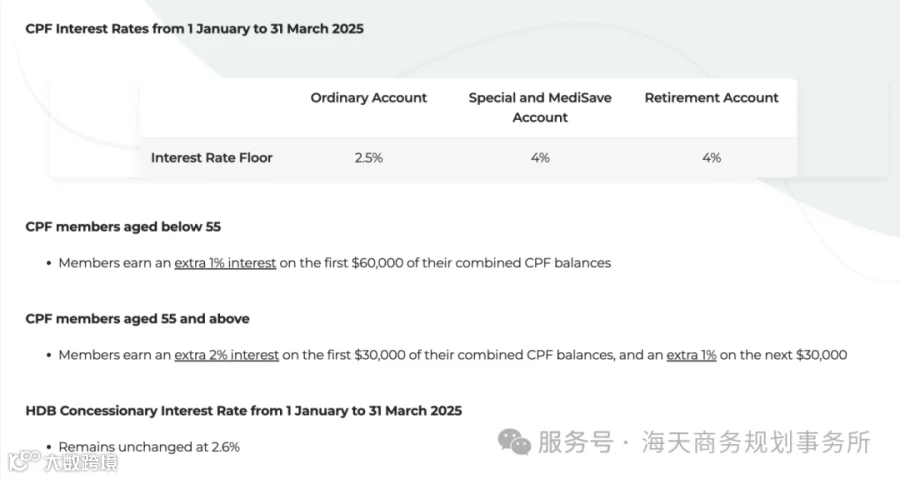
1、普通账户(OA)利率:从2025年1月1日至3月31日,新加坡的公积金普通账户(OA)将继续保持2.5%的年利率,这一利率为公积金账户的保底利率。
2、特别账户(SA)与保健储蓄账户(MA)利率:从2025年1月1日至3月31日,特别账户(SA)和保健储蓄账户(MA)将继续提供每年4%的利率。
3、退休账户(RA)利率:从2025年1月1日至3月31日,退休账户也将享受每年4%的保底利率。
4、额外利息政策:
55岁以下会员:在合并公积金余额的前60,000新币中,将额外获得1%的利息(其中,普通账户的上限为20,000新币)。
55岁及以上会员:政府为其合并余额的前30,000新币提供2%的额外利息,而接下来的30,000新币则享受1%的利息。
5、HDB住房贷款优惠利率:从2025年1月1日至3月31日,HDB的优惠贷款利率将维持在2.6%,这一利率相较于普通公积金账户利率(2.5%)高出0.1%。
1、基本医疗保健金额(BHS)
随着新加坡人口老龄化问题的日益严峻,2025年基本医疗保健金额(BHS)也迎来调整。
65岁以下的会员,BHS的金额将从71,500新币提高到75,500新币。
年满65岁的会员,BHS将固定为75,500新币,且这一金额在未来将不会变化。

2、MediSave账户与BHS的关系
MediSave账户是新加坡公积金体系中用于支付医疗费用的重要账户。
如果您符合BHS的金额要求,可以将自己的MediSave账户余额转入,直至达到BHS的金额。如果您的MediSave余额超过了BHS的要求,多余的资金将被自动转入其他公积金账户,如特别账户(SA)或退休账户(RA)。
新加坡的公积金制度不仅仅是退休储蓄工具,它还涵盖了医疗、住房、教育等多个方面,为居民提供全面的社会保障。对于计划移居新加坡的中国客户而言,了解新加坡的公积金利率变化和医疗保障调整,不仅可以更好地规划财务,还能确保在新加坡生活期间的医疗和住房需求得到满足。
此外,利用CPF的额外利息和固定的BHS金额,移民家庭可以通过长期储蓄积累,实现财务独立和退休后的生活质量保障。
海天商务规划事务所拥有多年的移民规划经验,长期向各行业人士提供1V1移民方案的定制服务,协助海外团队进行本地落地,把握政策风向,完成移民落地长期规划。
TEAM
我们的团队