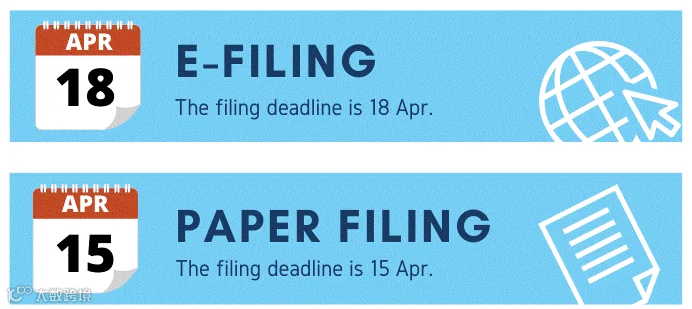
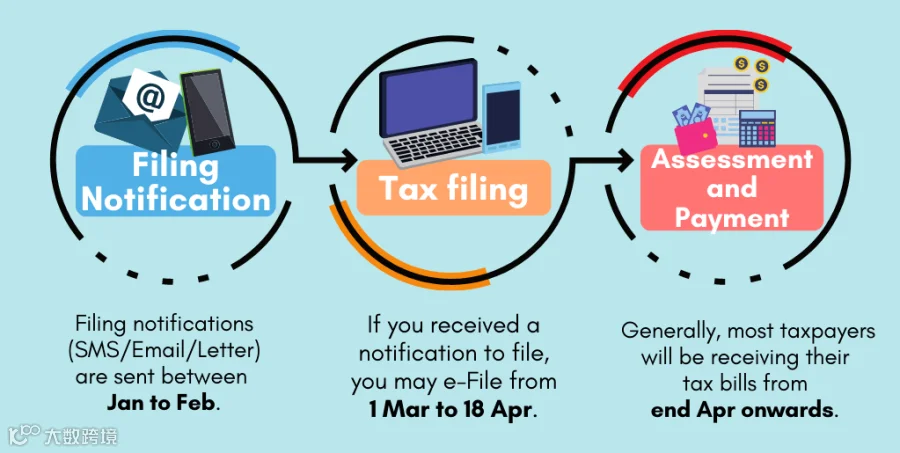
在新加坡工作的小伙伴,每年3月都会收到新加坡国内税务局(IRAS)的报税通知信,收到后你需要在4月15日前提交去年1月1日到12月31日的个人所得税的表格申报,在4月18日前完成电子申报。在这期间如果你不呈报所得税或者呈报虚假的资料,将受到处罚。
随着新加坡政府不断优化税收政策,合理利用各类税务减免可以让你在履行纳税义务的同时,享受更多财务灵活。

新加坡居民
1)新加坡公民;
2)新加坡永久居民;
3)临时离境不影响居民身份:短期出差、旅游或其他临时性离境不会改变税务居民身份。
外国人
如果您是外国人(非新加坡公民或PR),符合以下任何一项,您也会被视为税务居民:
1)在上个日历年内至少在新加坡居留/工作183天。
2)连续3个日历年在新加坡居留/工作。
即使每年未满183天,只要连续3年都有居留,仍符合税务居民标准。
3)跨2个日历年的连续工作,并且总停留时间至少183天。
如果您的工作期跨越2个年度且在新加坡的总停留天数≥183天,您即为税务居民。
适用对象:适用于进入新加坡的外国雇员,但不包括公司董事、公众演艺人员或专业人士(如顾问、律师等)。
注:183天指的是你在新加坡就业期间,逗留在新加坡的天数,包括周末和公共假日。就职期间因为合理理由出境新加坡,例如海外度假或出差,也算在逗留时间内。
持有效期至少1年的工作准证
如果您持有有效期≥1年的工作准证(如 Employment Pass, S Pass),在工作期间通常被视为税务居民。
当您离职并办理税务清算(tax clearance)时,税务局 (IRAS) 会根据实际停留天数重新评估您的居民身份。
如果最终停留<183天,会被重新归类为非税务居民。
注意:EP持有人在新加坡的收入需要按照新加坡税法进行申报和纳税。如果持证人没有在新加坡居住或工作,可能没有应税收入,但仍需遵守相关的税务申报义务。
非税务居民指在新加坡不符合税务居民判定标准的个人,通常是指:
在一个评税年度内停留少于183天的外国人;
长期居住在海外的新加坡公民或永久居民,且不再通常居住于新加坡。
其中,上一年在新加坡居住或工作<183天的外籍人士,具体分为两种情况:
1、在新加坡居住<60天的外籍人士,那么,您的工作收入是免税的,不需要交税,公司董事、公共艺人及专业人士除外。
2、在新加坡居住/工作 >60天且<183天的外籍人士,需要按照 “非税收居民”的税收规定,缴付15%个人所得税或者按现行累进所得税率计算,二者取其高。
这里的“183天”指的是你在新加坡就业期间,逗留在新加坡的天数,包括周末和公共假日。就职期间因为合理理由出境新加坡,例如海外度假或出差,也算在逗留时间内。
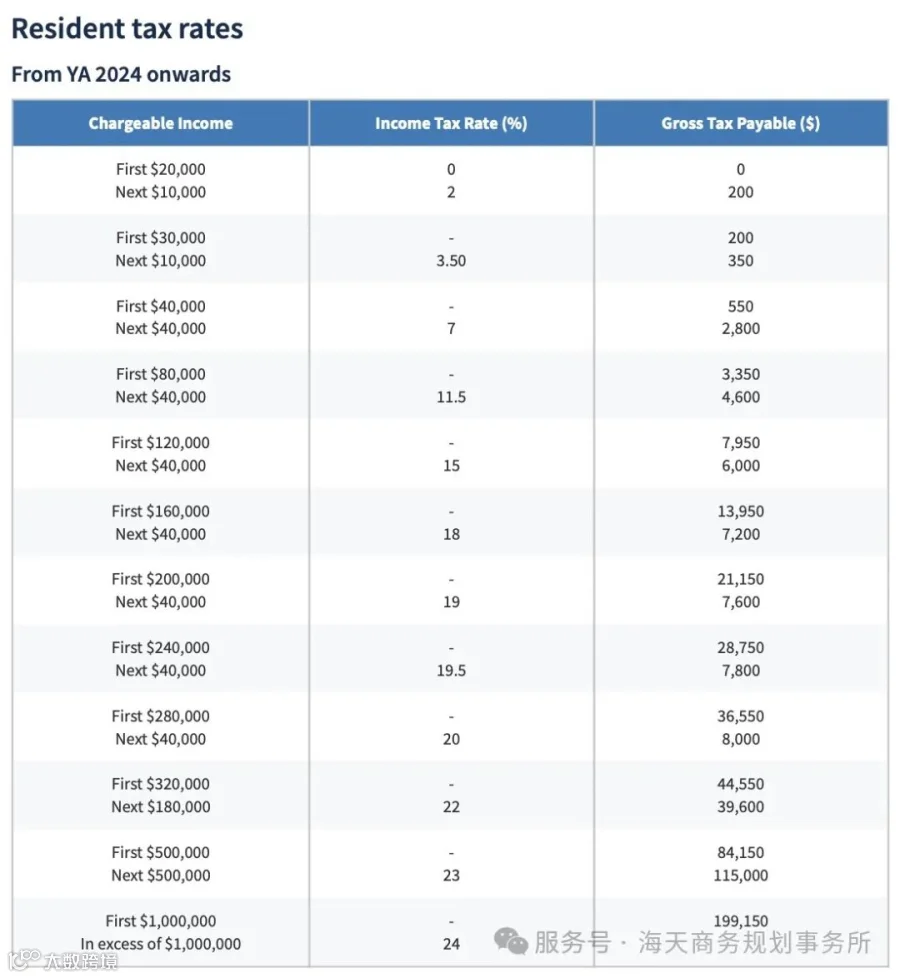
新加坡的个人所得税,实行累进税率制。符合以下条件之一即需申报个人所得税:
年收入超过22,000新元;
自雇净收入达6,000新元以上;
非居民取得新加坡境内收入;
不需要缴纳个人所得税不代表不需要报税,即使年收入低于20,000新元,也需要提交材料来申报个人所得税。
2025年课税年度的所有纳税居民都将获得个人所得税退税。退税金额为应纳税额的60%,上限为200新元。
对于2024年课税年,纳税居民可获得应纳税额50%的个人所得税退税,最高可达200新元。
所有来自新加坡的收入均需缴税,包括雇佣收入、董事费、顾问费、租金收入等。
境外收入(即不来源于新加坡的收入)通常不需缴税。
可申请:
合理工作相关支出扣除(如必要的工作开支)。
符合资格的捐款扣除(如捐赠至符合条件的新加坡慈善机构)。
不可申请:
个人减免(Personal Reliefs),如子女教育减免、配偶减免等均不适用于非税务居民。
雇佣收入(Employment Income)
非税务居民的薪资收入,将按以下两者取较高者计税:
统一税率:15%
税务居民适用的累进税率(0% - 24%)
董事费、顾问费及其他收入:
统一适用 24% 税率。
无论收入金额大小,不适用累进税率或 15% 税率优惠。

报税年度从3月1日开始,电子申报必须在4月18日之前完成。纸质申报必须在4月15日前完成。
需要提前准备的资料:
1.表格IR8A;
2.家属救济情况;
3.房屋租金收入以及其他收入等详细信息(如有);
4.商业登记号、合作税收参考号(如有);
5.Singpass/ Singpass 外国用户账户 (SFA)。
收到个税申报的通知,分两种情形:
如果收到信件或短信,通知你无需呈报所得税申报表(No-Filing Service),则无需提交所得税申报表。可以选择登录“myTax Portal”门户网站来预览你的税单,并在4月18前完成评估及支付,税单是根据你的自动计入收入以及您之前提出的任何减免申请(如有)来计算得出的。
如果收到信件、表格或短信,通知你提交所得税申报表(file an Income Tax Return),在3月1号至4月18期间,无论如何你都必须提交上一年度的年收入,或你的雇主是否参与“就业入息自动分摊计划(Auto-Inclusion Scheme for Employment Income.)”。
电子申报流程:
用Singpass登录My Tax Portal开始报税;
若雇主已经为你提交了个人所得税申请,只需核对并呈报其他额外收入,比如房屋租赁额外收入、投资等。
完成申报后,税务局会出具缴税通知(Notice of Assessment)。你必须在接到缴税通知之后的一个月内缴纳,否则将面临罚款。
新加坡个税减免的上限为8万新元,且只有税务居民(包括一年在新加坡停留超过183天的非新加坡公民)才能申请税收减免。
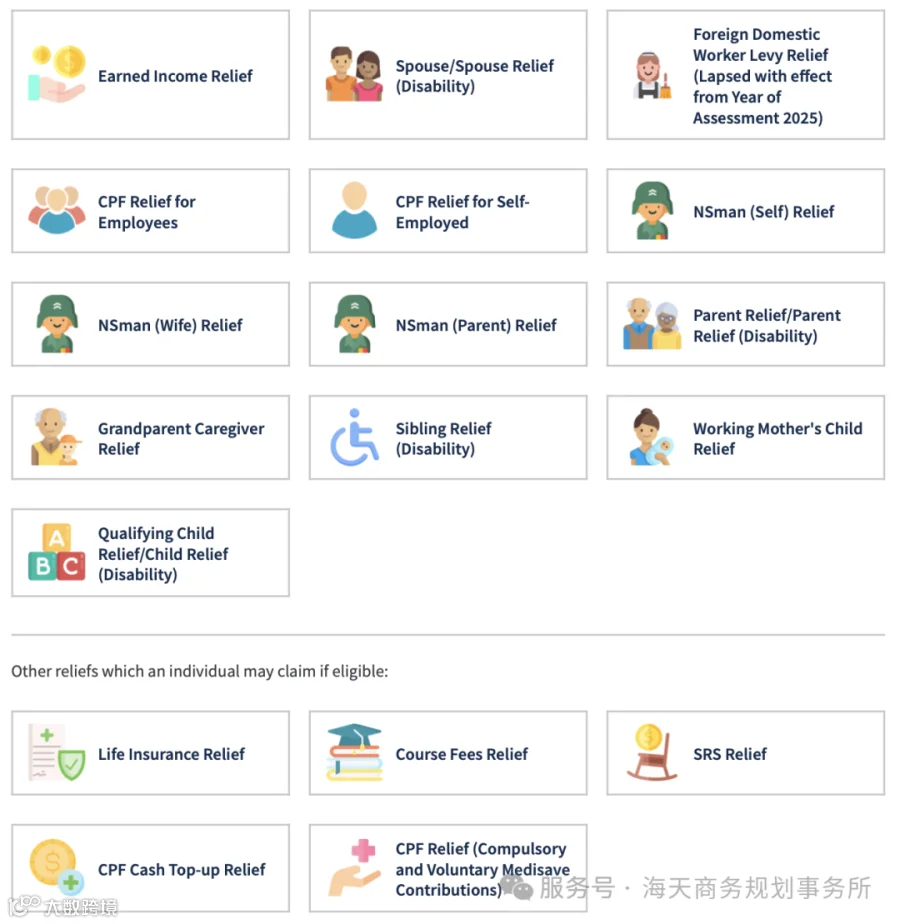
适用于所有纳税人,报税时系统会自动计算:
55岁以下:减免1000新元;
55-59岁:减免6000新元;
60岁以上:减免8000新元。
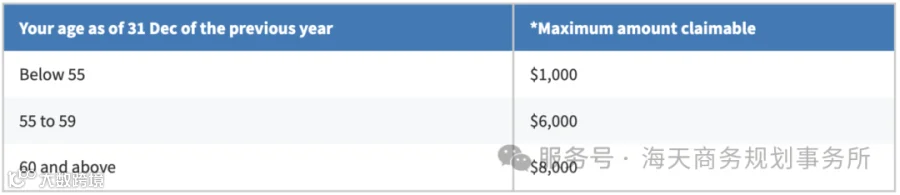
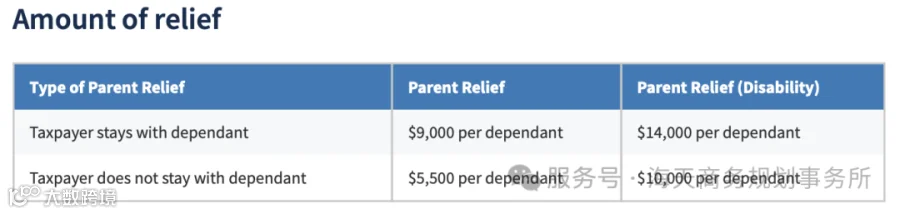
严重影响工作能力的永久性残疾或者精神障碍者,将获得更高的收入减免:
55岁以下:减免1000新元;
55-59岁:减免6000新元;
60岁以上:减免8000新元。
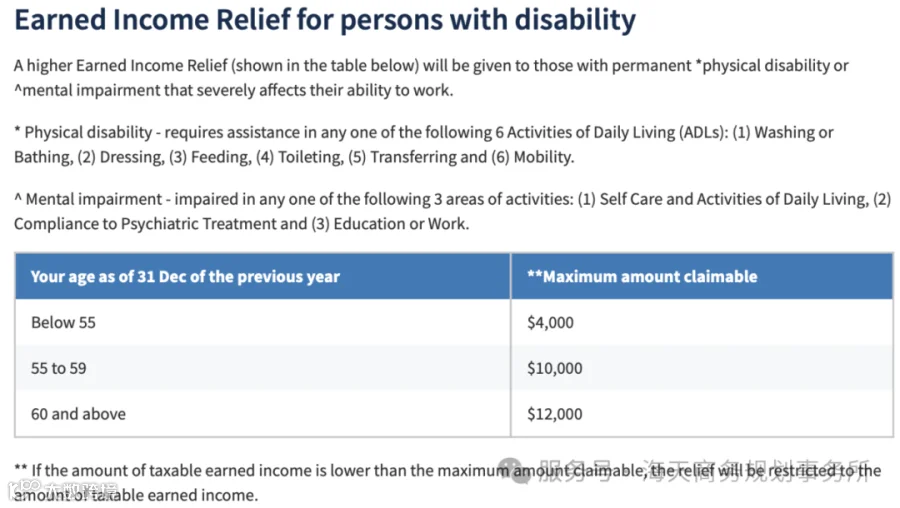
如要在YA2024申请配偶减免,必须在2023年满足以下所有条件:
配偶2023与您同住/由您赡养,且配偶2023年收入不超过4000新元(2025年调整上限为8000新元),可申请减免2000新元;
残障配偶没有收入限制,可申请减免5500新元;
如果您与配偶合法分居,您可以在根据法院命令或分居协议支付赡养费用的情况下申请此减免。按上两项额度和前一年抚养费的支付额中的较低额减免。
支付赡养费给前配偶的离婚纳税人不符合申请此减免的资格。
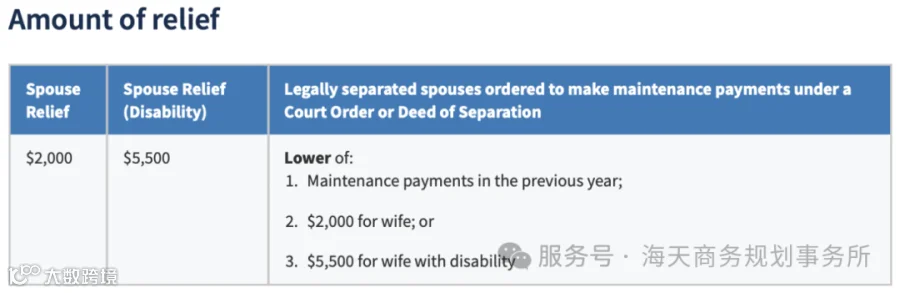
可以在相应YA前一年向一名外国家庭佣工申请2倍的外国家庭佣工征税总额。不管你还是你丈夫支付了征税。如果有多名女佣,按支付额度高的那位计算。
如要在YA2024申请该减免,必须满足所有以下条件:
您或您的丈夫在2023年雇用了一名外籍女佣;
在2023年,您是:
-已婚并与您的丈夫同住;或
-已婚且您的丈夫不是新加坡的纳税居民;或
-与您的丈夫分居,离婚或丧偶,并且有孩子与您同住,您有资格申请子女减免QCR/HCR。
注意:女佣税救济只能用于抵消收入。
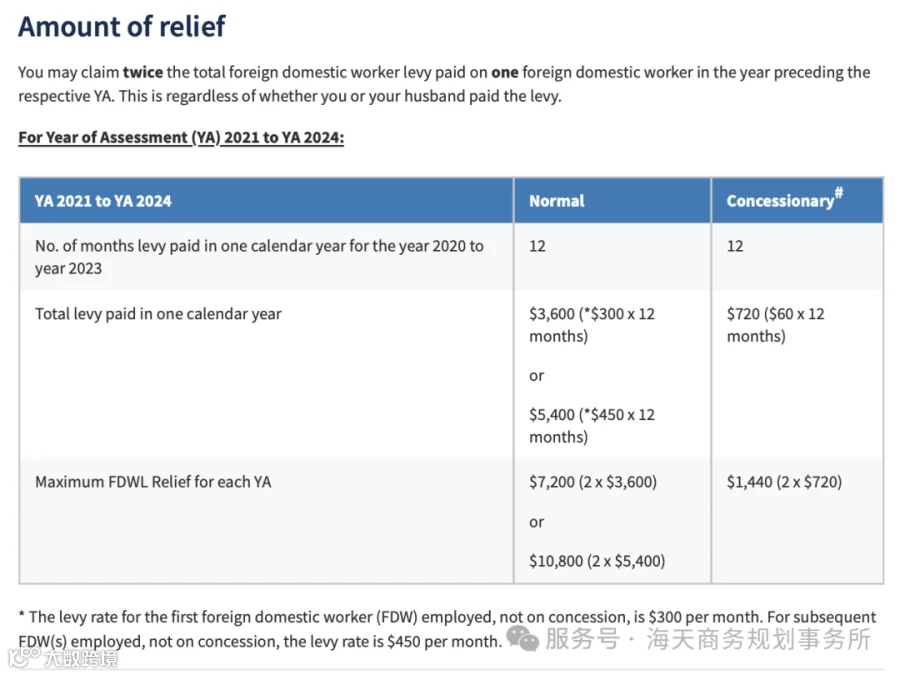
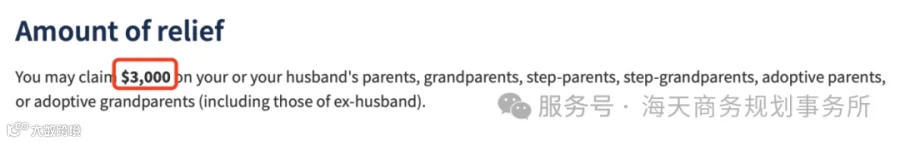
如要在YA2024申请父母减免,您必须在2023年满足以下所有条件:
赡养了被赡养人(例如父母/岳父母/祖父母/外祖父母/继父母/继祖父母/养父母/养祖父母);
被赡养人年满55岁或以上(残障父母没有该年龄限制);
被赡养人在2023年的年收入没有超过4000新元 (2025年该上限将增加至8000新元),残障父母没有该收入限制;
被赡养人:
-在新加坡与您同住;或者
-住在新加坡的独立家庭中,并且您支持他/她的费用为至少2,000新元。
在新加坡居住:在2023年,被赡养人在新加坡为永久居留,除了暂时离开,例如海外旅行;外籍被赡养人,需要在新加坡居住至少8个月。
每位纳税人最多可以申请2名被赡养人的减免。
如果您申请了父母减免,则不允许其他纳税人在同一被赡养人上申请配偶/残疾配偶减免和残疾兄弟姐妹减免
如果有多个纳税人同时赡养同一位被赡养人,并符合申请资格条件,可以根据达成的协议分担减免的额度。
如要在YA2024申请祖父母照顾者减免,您必须满足以下所有条件:
1、您是一位已婚、离婚或者丧偶的职业母亲;
2、2023年,您活您丈夫的父母、祖父母、继父母、继祖父母、养父母或养祖父母(包括前夫的祖父母):
在新加坡居住和生活;
照顾您的以下任何一项:
-在2023年年满12岁以下的新加坡公民的子女;或
-在2023年是新加坡公民的未婚残障子女;
在2023年的年收入没有超过4000新元 (2025年上限将增加至8000新元)。
3、不可以有多位纳税人在同一位照顾者上申请该项减免。该照顾者除了GCR以外,还可能是其他减免申请的对象 (例如:父母减免、配偶减免)。
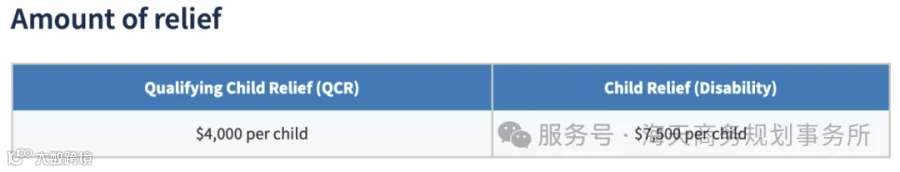
如要在YA2024申请子女减免,您必须满足以下所有条件:
1、你的子女未婚,并且:
是由你和你的配偶/前配偶所生;或者
是你的继子女;或者
是合法领养。
2、你的子女:
16岁以下;或者
16以上,且在任何大学、学校或其他教育机构全日制学习。
3、你的子女年度收入没有超过4000新元(2025年该上限调整为8000新元)。年度收入包括国民服务、实习、学校附属和兼职工作的津贴和工资。它不包括奖学金、助学金和类似津贴;
4、残障子女没有收入限制;
5、你一直在抚养你的子女;
如果您是一位职业母亲,并且符合职业母亲子女减免(WMCR)的所有条件,您可以同时申请QCR/HCR和WMCR。
每个子女的QCR/HCR + WMCR总额上限为5万新元。
不论父亲或母亲提出,QCR/HCR为优先批准。WMCR将受到剩余额度的限制。
您可以根据协商达成的共同比例与您的配偶/前配偶分享同一子女的QCR/HCR。
当您与配偶/前配偶分享时,每个子女的总申请金额不得超过4000新元/7500新元的最高额度。
要申请YA2024年的职业母亲子女减免,您必须在2023年满足以下所有条件:
1、您是已婚、离婚或者丧偶的职业母亲;
2、您通过就业或养老金、贸易或商业,或通过职业或职业获得应税收入。(您的应税收入是您的总收入减去允许的费用);
3、您抚养的子女在2023年12月31日时是新加坡公民,并符合子女减免QCR/HCR的所有条件。
您可为每个子女申请的WMCR金额基于子女的排行顺序,并与您的获得收入的百分比相匹配。如果您为多个子女提出申请,WMCR的百分比可以叠加,最高可以达到收入总额的100%。
第一个子女:母亲获得收入的15%
第二个子女:母亲获得收入的20%
第三个及更多子女:母亲获得收入的25%
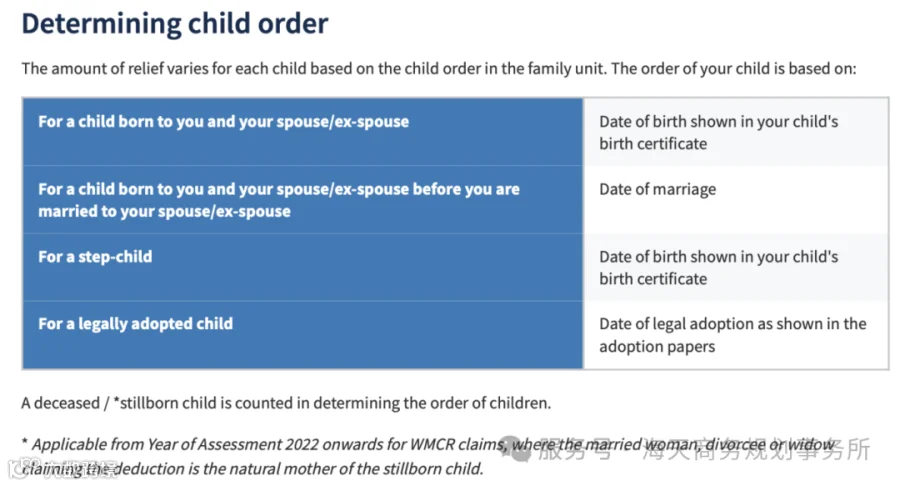
每个孩子的救济数额根据家庭中的孩子顺序而有所不同。您的孩子的顺序是基于:
要申请YA2024年的残障兄弟姐妹减免,您必须再2023年满足以下所有条件:
1、受抚养人身体残疾或精神障碍;以及
2、受抚养人:
与您在新加坡住在一起;或者
住在新加坡的独立家庭中,并且您为他/她提供了至少2000新元的支持。
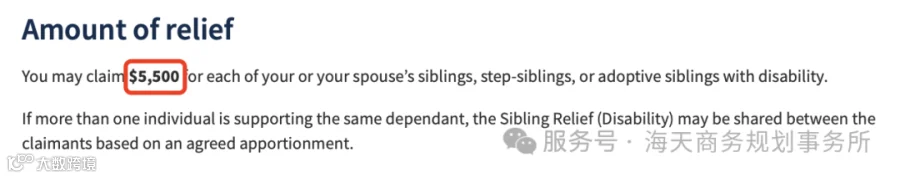
您可以为每个残障兄弟姐妹或其残障配偶申请5500新元减免。
如果其他人(如配偶)已经为同一个兄弟姐妹或其配偶提出了其他任何减免要求,您将无法申请残障兄弟姐妹减免。
如果您与其他纳税人一起为同一个残障兄弟姐妹或其残障配偶提供支持,那么所有人可以根据协商达成的共同比例分享此减免额度。
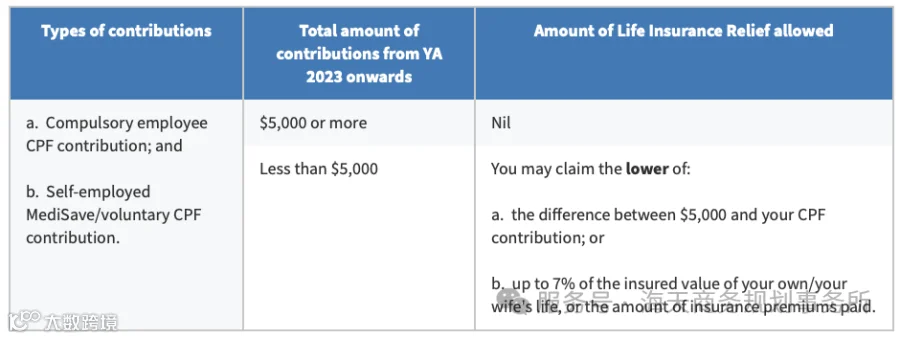
要申请YA2024年的人寿保险减免,您必须满足以下所有条件:
1、您用自己的人寿保险单支付了保险费(对于已婚男性,如果您符合其他条件,您也可以申请为妻子支付的人寿保险费);
2、如果您的保单是在1973年8月10日或之后投保的,保险公司必须在新加坡设有办事处或分支机构;
3、在前一年度中,以下CPF的缴纳总额不到5000新元:
强制员工CPF,
作为自营职业者,强制Medisave/自愿缴纳的CPF。
不符合人寿保险减免的保险/附加险:
意外保险、住院保险
健康保险:如MediShield、Intergrated Shield等
残疾保险:如ElderShield、CareShield Life等
寿险保单下的附加险(例如全残险、重疾险、保费豁免险等)
重大疾病保险
储蓄保险、投资保险
您可以从以下两者中较低的一项申请减免:
5000新元与您所缴纳CPF之间的差额;或
您本人/您妻子的寿险保额的7%,或支付的保费。
如果您参加了以下任何活动,都可以申请YA2024年课程费用减免:
1、2023年参加获得经批准的学术、专业或职业资格而开设的任何学习课程、研讨会或会议;
2、2023年参加与您当前的就业、贸易、商业、职业或职业相关的任何课程、研讨会或会议;
3、2021年1月1日至2022年12月31日期间与您在2023年的新就业、贸易、业务、职业或行业相关的任何课程、研讨会或会议;
不符合减免资格的课程:
为娱乐、休闲或业余爱好而设立的课程、研讨会和会议(例如摄影、语言和体育课程);
为一般知识或技能而设立的课程、研讨会和会议(例如上网、社交媒体技能、基本网站建设、Microsoft Office等课程);
大专院校/大学课程,如果毕业生之前从未从事任何就业或从事任何贸易、职业或行业。度假工作或实习不被视为此减免的就业。
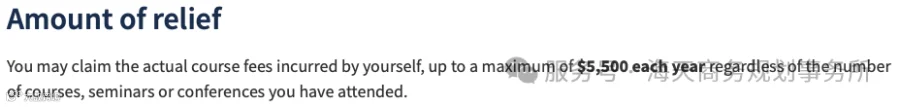
无论您参加的课程、研讨会或会议次数多少,您都可以申请自己承担的实际课程费用,每年最多可支付5,500新元。
雇主或其他组织支付或报销的任何金额(包括使用SkillsFuture Credit),则不能作为课程费用申请减免。
可以申请以下类型的费用:能力测试费(计算机课程)、考试费、注册/入学费和学费。
对于跨足多年且已提前支付全部费用的课程,您可以将支付的课程费用平均分摊到各年。
如果在课程、研讨会或会议的整个期间您的应税收入不超过$22,000,您可以推迟申请课程费用减免:在第一个您的应税收入超过$22,000的纳税年度或在您完成课程、参加研讨会或会议的年度相关的2个年度期内,以较早者为准。
补充退休计划(SRS)是一项自愿计划,旨在鼓励个人在公积金储蓄之外为退休储蓄。您在任何时候都只能拥有1个SRS帐户,并且必须在2023年12月31日之前向SRS帐户捐款,才有资格获得2024年评估年度的SRS减免。
谁有资格开设SRS帐户
新加坡公民、新加坡永久居民(SPR)和外国人:
至少18岁;
不是未解除破产的破产人;以及
没有精神障碍;并且能够管理自己和自己的事务。
尚未拥有同一或其他运营商的SRS帐户(包括已暂停的帐户);以及
没有向其他SRS运营商申请开立SRS帐户;以及
以前没有与同一或另一个SRS运营商有SRS帐户,并且帐户中的所有资金都已提取-
-我。出于医疗原因;或者
-二。在第一次缴费时达到法定退休年龄时或之后。
SRS账户由新加坡本地3家银行运营商管理:
DBS 星展银行
OCBC 华侨银行
UOB 大华银行

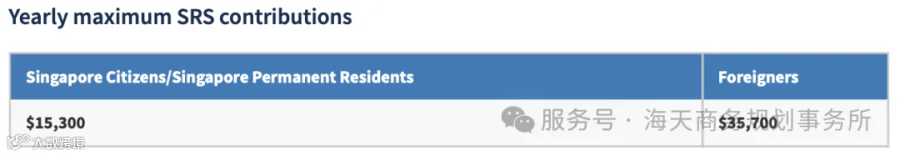
只要是在评估年度的前一年内所缴纳的SRS的额度,均可获得税收减免。要注意的是,个人所得税的减免上限是8万新元,适用于所有申请的税收减免总额。
新加坡公民/永久居民:额度上限为15300新元;
外籍人士:额度上限为35700新元。
当您进行个税电子申报时,SRS税收减免将根据SRS银行提供的信息,自动反映在您的收入、扣除和减免报表中。
详情可参考税务局官网:https://www.iras.gov.sg/taxes/individual-income-tax/basics-of-individual-income-tax/tax-reliefs-rebates-and-deductions/tax-reliefs
海天商务规划事务所拥有多年的移民规划经验,长期向各行业人士提供1V1移民方案的定制服务,协助海外团队进行本地落地,把握政策风向,完成移民落地长期规划。
TEAM
我们的团队