CHWANG
让中国企业出海更容易
“一手好牌打得稀烂”
作者 |Rhine
图源 | unsplash
大眼睛、圆脸蛋配上精致裙装,可儿娃娃曾是一代中国女孩的童年记忆,也是中国制造早期品牌化的代表。然而二十余年过去,这个曾经风光无限的品牌如今工厂停摆,令人唏嘘。
01 属于“中国芭比”的黄金年代
2004 年,在中国制造从“代工”向“品牌”转型的浪潮中,可儿娃娃于广东佛山诞生,成为中国首个由本土企业独立研发、生产及销售的时装娃娃品牌。
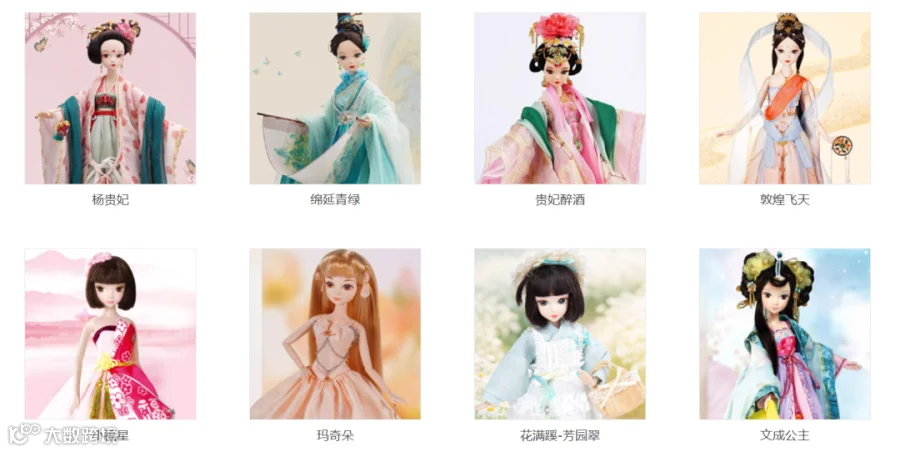
相较于芭比娃娃的西方叙事,可儿打造的东方少女形象更契合本土审美,迅速打开市场。巅峰时期,其线下零售终端超 7000 个,推出逾 2000 款涵盖国风、童话及都市风格的产品。2015 年,可儿国内销量破亿,市占率达 18%。
图源:cndoll
凭借 3C 认证及欧洲 EN71 测试,可儿早期便布局出海,进驻家乐福、沃尔玛等国际卖场。巅峰期年出口额超千万,版图覆盖西班牙、德国、美国、阿联酋等多个国家。
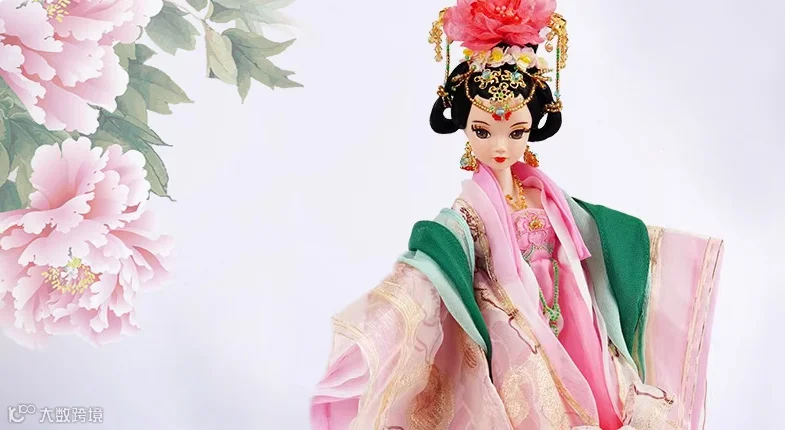
可儿具备敏锐的本土化意识:在亚洲主推古典国风,在欧美则调整风格以适应当地审美,试图从“卖产品”升级为“卖品牌”。
图源:cndoll
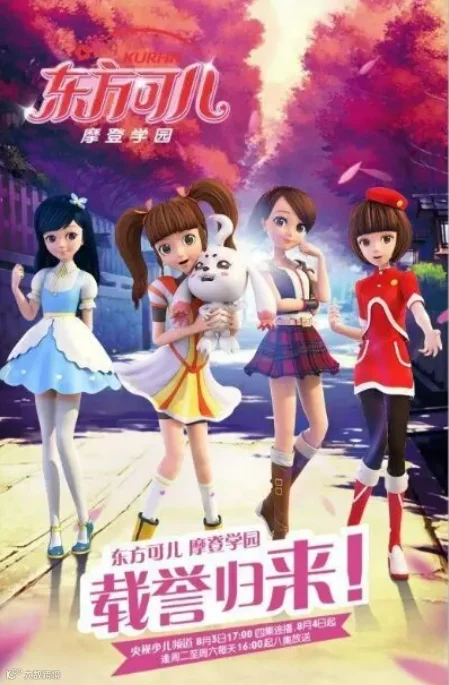
在品牌跨界与 IP 孵化上,可儿曾动作频频:2011 年联手迪士尼推出授权系列,并与宝洁、南航等知名品牌跨界合作。2017 年,其原创 IP 动画《东方可儿之摩登学园》上线三天播放量即破百万。
可儿几乎集齐了品牌出海的所有关键要素:东方文化定位、国际合规认证、头部 IP 合作及全球渠道铺设。然而,拥有要素与运营好要素之间存在巨大鸿沟。
02 一封通知函掐断“命脉”
可儿的崩塌始于对社区生态的“自毁式”打击。其面部设计天然适合二次创作,百度贴吧中活跃着大量改娃师,高手改造的娃娃头甚至能卖出数千元高价。这些 UGC 内容构成了品牌最鲜活的文化生态。
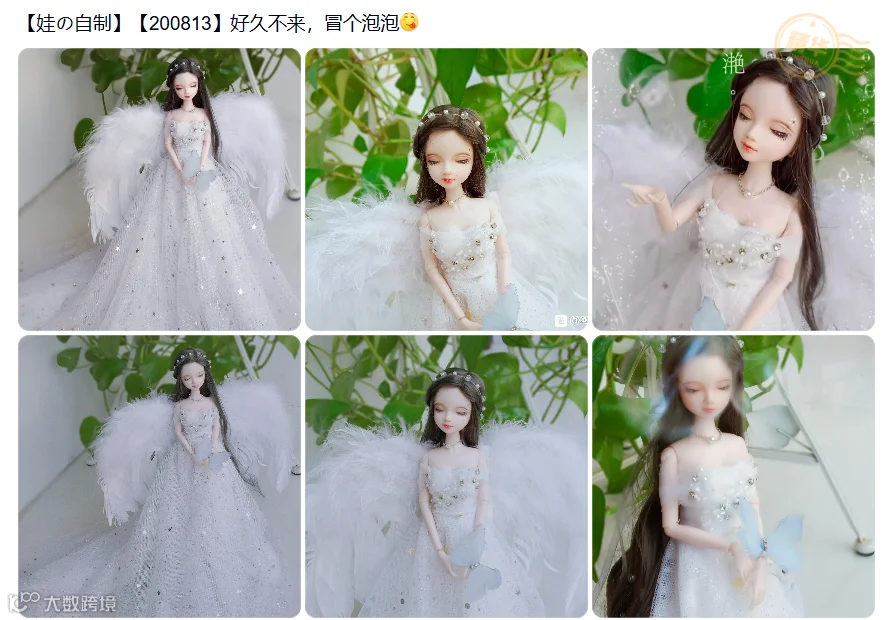
图源:可儿娃娃吧
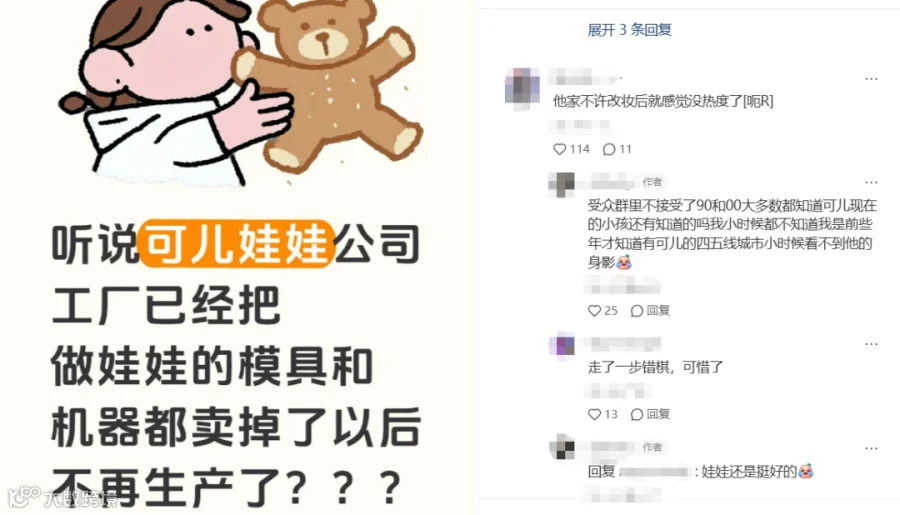
2017 年,可儿向改娃师发出通知函,要求缴纳 1 万元保证金并上缴 10% 利润,且正版散货需 1000 个起批。这一举措导致核心玩家大量流失,社群生态迅速枯萎。
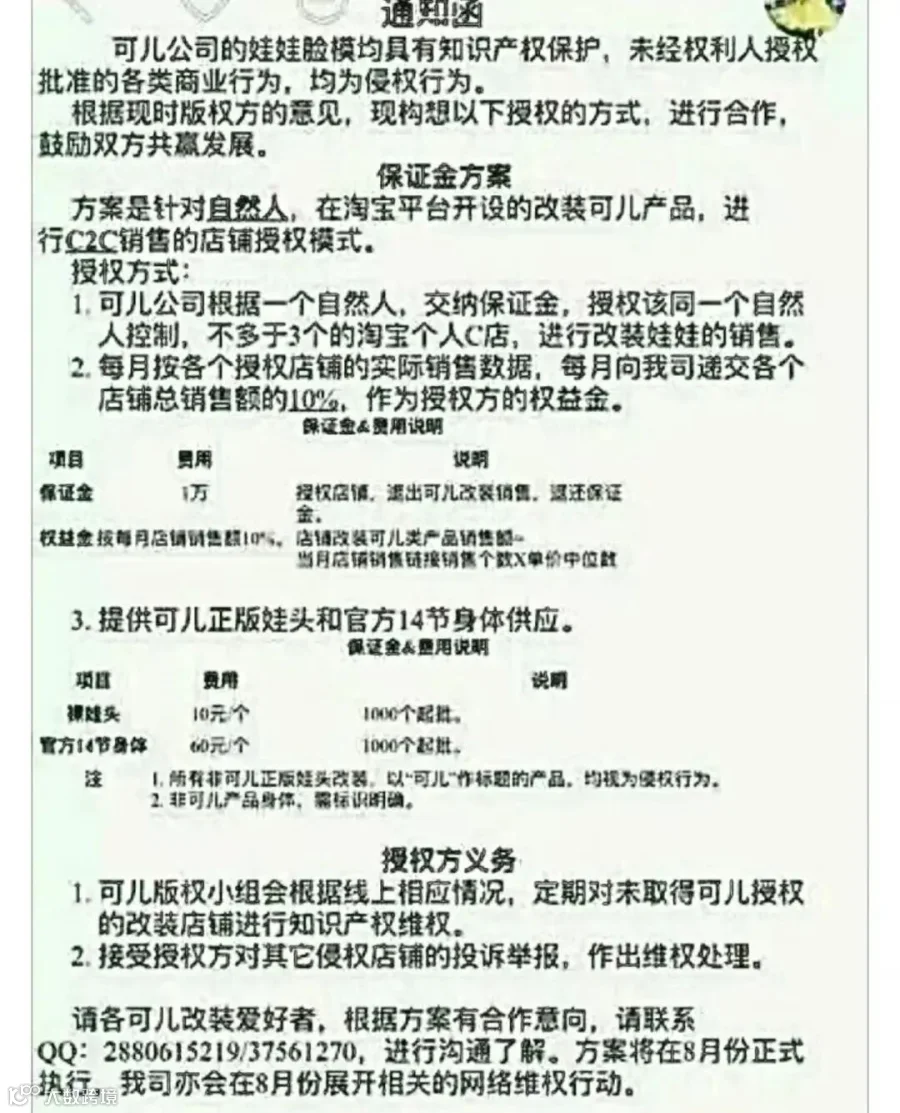
图源:网络
社区危机背后,是产品端的系统性衰退。设计团队近 20 年缺乏创新,脸模单一且脱离年轻审美,后期更陷入抄袭风波。品控问题频发,如头发炸毛、塑料异味、妆面粗糙等,“高价低质”投诉不断。
供应链管控失效导致低价散货泛滥,品牌信任度崩塌。2024 年公司出现欠薪,多名员工申请仲裁。2026 年,两家主要运营主体被强制执行标的超 1800 万元,总额达 2465 万元,公司及法人被限高,办公地被锁,工厂全面停摆。
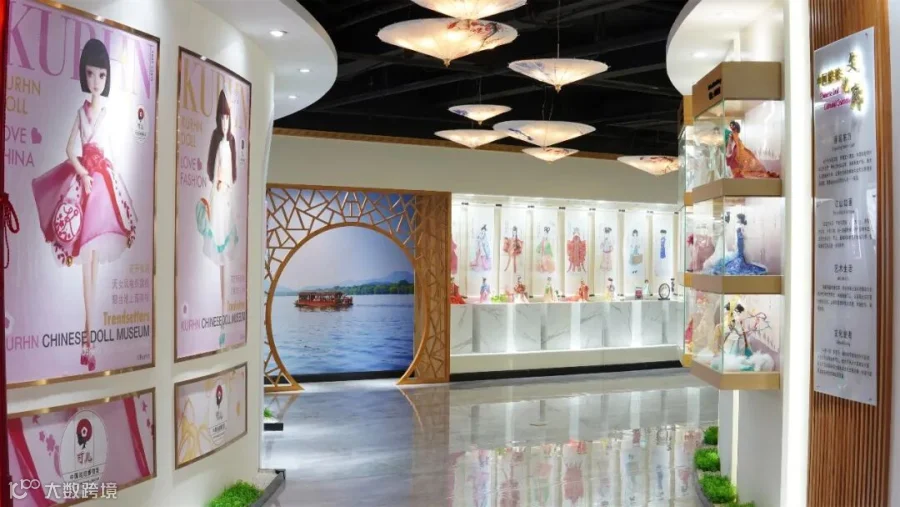
图源:可儿娃娃官方公众号
目前,可儿海外自主业务已实质性中断,仅余电商零星清仓。原娃衣生产线虽注册新公司,但已转向承接新兴潮玩品牌的代工业务。
03 拥有一手好牌却下了牌桌
可儿倒下之时,恰是中国玩具出海爆发之际。2026 年上半年,中国玩具出口总额达 155.97 亿美元,对美出口同比增长 8.3%。然而,赛道增长不等于品牌成功,渠道铺设亦非出海能力的全部。
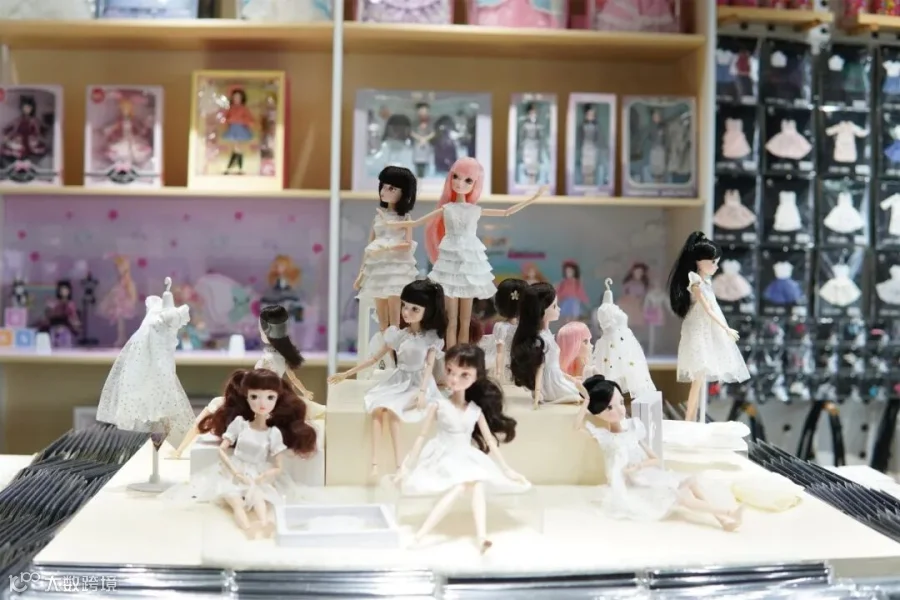
图源:可儿娃娃官方公众号
从“中国第一时装娃娃”沦为代工厂,可儿输在了“软件”运营上。现代品牌出海注重激励消费者参与内容创作(UGC),以低成本建立信任并提高复购。可儿曾拥有自发运转的 UGC 生态,却因错误的管控策略亲手斩断了传播链条。
图源:网络
合规门槛也在不断提高。当年 EN71 测试是竞争优势,如今 CE、EN71、CPC 等已成为进入欧美市场的基础条件。未来的竞争在于谁能更早完成多市场合规适配。
当产品、渠道和合规成为标配,核心考题是如何从“卖产品”走向“做 IP"。可儿虽有动画 IP,却未能将其转化为可持续的商业生态。
图源:网络
这并非运气问题,而是组织能力缺失。以制造和渠道起家的企业,往往缺乏运营 IP 所需的耐心、创意密度及对社区文化的敏感度。
可儿试图用做产品的逻辑做 IP,用管控的逻辑做社区,用代工的惯性做品牌,每一步都失之毫厘。反观当下,东莞 BJD 娃娃海内外订单火爆,广州智能 BJD 斩获高额意向订单,义乌软胶玩具单品月销过万,玩具出海形态日益丰富。
可儿早早就拿到了一手好牌,遗憾的是优势未被串联成品牌势能,反而在一次次错误选择中消耗殆尽。牌面再好,也要有人会打。