马士基正在加大对亚洲区域航线的运力投入。
根据 Alphaliner 的最新分析,马士基在国际亚洲区域航运市场的部署运力已经超过中远海运,成为该市场运力规模最大的班轮公司。截至 8 月中旬,马士基在亚洲区域航线上部署了 108 艘船、总运力 343,021 TEU,较去年同期增加约 3.4 万 TEU,是当地主要船公司中运力增幅最大的企业。
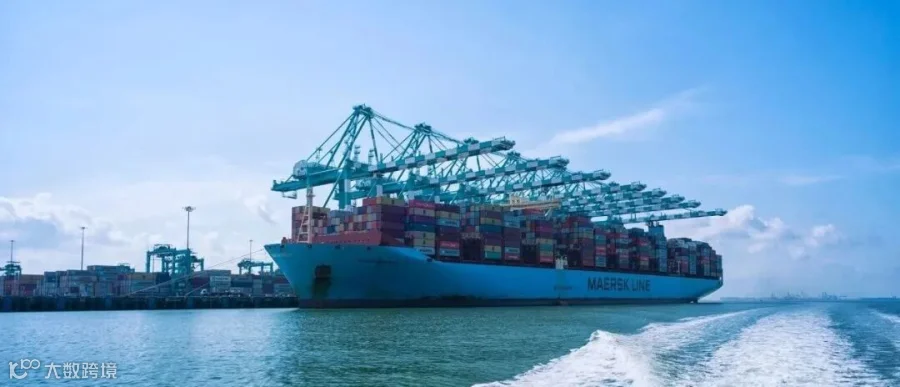
马士基超越中远,登顶亚洲区域市场
此次排名变化,与马士基过去一年持续增加亚洲区域支线和接驳服务有关。
Alphaliner 认为,马士基运力扩张的部分原因与 Gemini 双子星联盟的枢纽—支线网络有关。该模式通过大量亚洲区域穿梭航线,将货物集中输送至主要枢纽,再衔接大型东西向干线船舶。
马士基目前平均单船运力约为 3,176TEU,在亚洲区域市场主要大型船公司中最高。
中远海运排名降至第二。其目前部署运力约为 315,162TEU,虽然运营船舶超过 120 艘,但总运力与去年同期相比基本没有变化。
换言之,马士基此次登顶主要依靠的是新增运力和更大的平均船型。
👆点击图片进入小程序
达飞增幅第二,超过长荣
其他主要船公司方面,CMA CGM 的运力增长同样较为明显。
过去一年,CMA CGM 在国际亚洲区域市场增加约 1.5 万 TEU,部署运力达到 214,406TEU,超过长荣,升至第三位。
长荣目前部署运力约 205,593TEU,排名第四。
MSC 的运力则出现下降,同比减少约 2%,降至 166,542TEU。
亚洲区域航运专业公司 SITC 排名第六,目前在该市场部署约 15.7 万 TEU,涉及 109 艘船舶。
从整个市场来看,国际亚洲区域航线的运力仍在增长。
Alphaliner 估算,在排除国内航线后,目前国际亚洲区域航线总运力已接近 260 万 TEU,同比增长约 6.2%,增速高于全球集装箱船队整体运力增长。
目前有超过 80 家船公司参与这一市场竞争,市场依然高度分散。
其中,区域型船公司和支线船公司合计占据约37%的部署运力;大型国际班轮公司则控制超过63%的市场运力。
不过,两类船公司的运营方式有所不同:大型班轮公司虽然船舶数量相对较少,但平均船型更大;区域型和支线船公司则依靠更多数量的中小型船舶覆盖亚洲各个港口。
从此次运力排名变化来看,全球大型班轮公司正在进一步加强亚洲区域网络布局。
马士基借助 Gemini 的枢纽—支线模式扩大区域航线运力,中远海运保持相对稳定,CMA CGM 则继续增加投入。
对于货代而言,亚洲区域航线运力增加意味着东南亚、东北亚及亚洲主要枢纽之间的航线网络仍在持续调整。未来随着大型班轮公司的网络优化以及新船陆续投入,区域航线的船型、挂靠港和中转模式仍可能发生变化。
来源于/海运网
-END-
↓ 近期贸联展会预告 ↓