


东莞某五金企业与马来西亚老客户合作多年,原定"30% 定金 +70% 见提单”结算。2025 年 9 月出货后,买方以资金紧张为由请求先放货并承诺月底结清。卖方基于信任同意,却遭遇连续 6 个月拖延。期间卖方多次让步甚至提供 5% 折扣,确认欠款 12,850 美元后对方仍拒付。委托专业机构介入后,通过调查获悉债务方高度依赖银行授信,遂援引马来西亚《2010 年信用报告机构法》,警告若 7 日内未付款将上报 CCRIS 及 CTOS 征信平台。在征信惩戒压力下,买方主动全额付款,款项于 2026 年 8 月到账。本案核心启示:对老客户异常付款请求须重审风险、折扣让步需绑定截止日期、善用当地征信法规施压、逾期超 3 个月应尽早引入专业追偿。
案情回顾:信任遭滥用,百万货款被拖半年
东莞一家五金厂与马来西亚客户保持长期合作关系,一直沿用"30% 定金 +70% 见提单付尾款”的安全模式。2025 年 9 月,一批货物发往巴生港后,对方突然提出因“资金紧张”请求先放货,并承诺 11 月底前结清尾款。出于对老客户的惯性信任,卖方同意了这一变更。
然而此后局势急转直下。对方以“终端客户未付款”、“银行审批延迟”、“财务人员出差”等各种理由反复推诿,拖欠时间长达 6 个月。即便卖方最终同意给予 5% 的折扣优惠,仅要求收回 12,850 美元,对方依然拒不支付。
破局关键:精准利用当地征信法规施压
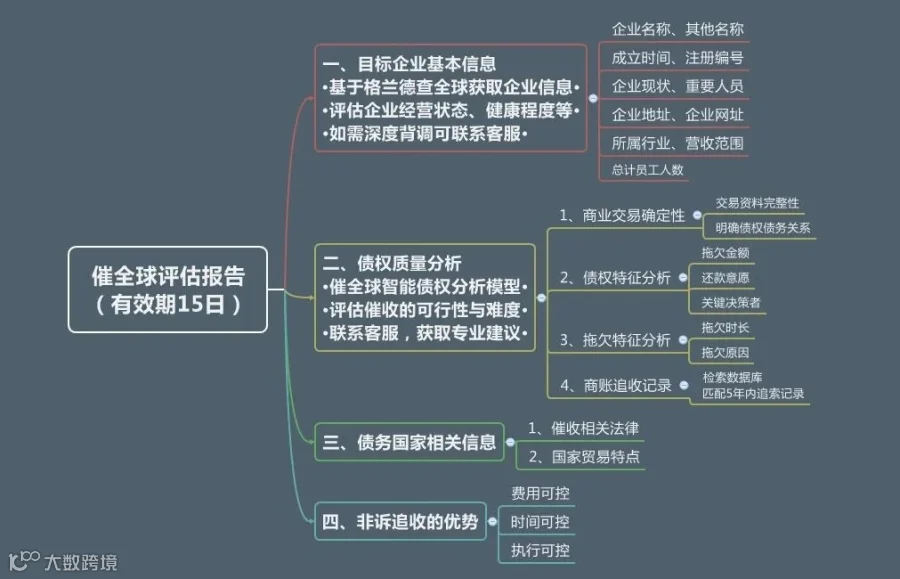
在自行催收无果后,该企业委托专业机构介入。专家团队接手后迅速制定策略:
首先,发送正式追款函进行初步施压,但对方口头承诺付款却无实际行动;
其次,开展深度背景调查,发现该马来西亚企业高度依赖银行授信额度及供应商账期维持运营;
最后,实施精准打击。依据马来西亚《2010 年信用报告机构法》,向债务方发出严正警告:若在 7 日内未完成支付,将直接把其违约记录上报至 CCRIS(中央信用记录系统)及 CTOS(信用信息服务机构)两大征信平台。
此举直击对方痛点。一旦信用记录受损,其在当地的融资渠道与供应链合作将面临全面封锁。迫于巨大压力,买方迅速主动发来付款水单。2026 年 8 月 14 日,12,850 美元货款全额到账。
外贸风控四大核心启示
警惕老客户付款方式变更
老客户突然要求更改既定付款模式(如从见提单付款改为赊销或先放货)是高风险信号。必须打破惯性思维,重新核查客户资质并要求提供额外担保,切勿仅凭过往合作经验盲目信任。
折扣让步需设定严格条件
任何价格折让或付款宽限都必须绑定明确的截止日期与失效条件。若无约束条款,让利不仅无法促成回款,反而可能被解读为软弱,导致拖欠加剧。
善用东道国法律工具
不同国家有不同的商业约束机制。本案中成功的关键在于精准运用马来西亚当地的征信法规,通过影响债务方的信用评分实现“四两拨千斤”的催收效果。
把握专业介入黄金期
逾期超过 3 个月是回款难度的分水岭。此时不应继续内部硬扛或无效沟通,而应尽早委托专业机构介入。越早采取法律或准法律手段,回款成功率越高。
外贸经营中,维护客户关系固然重要,但资金安全才是企业生存基石。面对恶意拖欠,果断运用专业手段维权,方能保障真金白银落袋为安。
