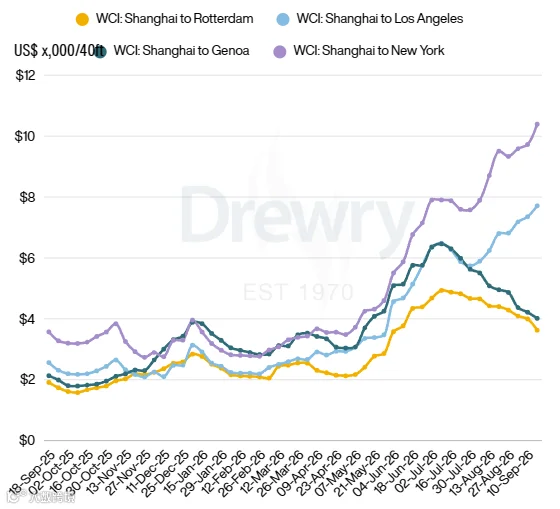
德鲁里世界集装箱指数(WCI)2026 年第 38 周(9 月 14 日至 9 月 20 日)报每 40 英尺集装箱 4500 美元,环比上涨 1%。本周指数上行主要受跨太平洋航线运费大幅拉升驱动,而亚欧航线运价持续回落对整体指数形成一定拖累。
WCI 本周环比涨幅
+1%
40 尺箱综合运价
4500 美元
跨太平洋航线:黄金周效应显现,美东运价破万
受中国黄金周节前备货需求激增影响,跨太平洋航线即期运价显著上扬。上海至洛杉矶 40 英尺集装箱运费上涨 5%,报 7712 美元;上海至纽约航线涨幅达 7%,运价升至 10394 美元,正式突破万元大关。
上海 - 洛杉矶涨幅
+5%
上海 - 洛杉矶运价
7712 美元
上海 - 纽约涨幅
+7%
上海 - 纽约运价
10394 美元
为应对假期导致的运输高峰,各大航运公司采取取消航次策略以收紧运力。德鲁里数据显示,跨太平洋航线下周计划停航 9 次,高于本周的 8 次。在需求释放与供给调控的双重作用下,预计下周该航线运价仍将保持上涨态势。
亚欧航线:苏伊士运河恢复通航,现货运价走弱
亚欧贸易路线本周即期运价延续下跌趋势。上海至热那亚 40 英尺集装箱运费下降 5%,报 4016 美元;上海至鹿特丹运费下降 9%,报 3626 美元。
随着苏伊士运河航运服务逐步恢复,航线整体运力供给回归常态。然而,红海及曼德海峡周边持续的安全风险可能延缓运河服务的全面复苏进程。
未来五周停航计划:跨太平洋航线成调整重心
预计第 39 周(9 月 21 日 -27 日)至第 43 周(10 月 19 日 -25 日)期间,全球主要航线计划总航次为 720 班,其中停航 77 班,整体停航率为 11%,仍有 89% 的航次正常执行。
计划总航次
720 班
停航总班次
77 班
整体停航率
11%
停航扰动主要集中在跨太平洋东行航线,占比高达 55%;其次是亚洲至北欧/地中海航线,占比 31%;跨大西洋航线占比 14%。
临近中国黄金周,节前出货高峰叠加船公司运力调控,预计将影响 10 月的舱位供给与船期稳定性。此外,尽管部分航司已恢复苏伊士运河通行,但中东地区的安全局势仍是潜在变量。在当前航运网络深度调整阶段,港口拥堵情况可能反复波动,建议货主重点关注船期可靠性。