


什么是钱包?先把边界钉死
本榜单的判定标准明确:产品必须拥有面向消费者或商户的存值账户或绑定账户,支持资金存入、转出及线上线下支付。
符合标准的包括:独立钱包 App(如 PayPal、GCash)、超级 App/电商/出行内嵌钱包(如微信支付、GrabPay、Mercado Pago)、电信系移动货币(如 M-Pesa、MTN MoMo)、新型银行账户钱包(如 Revolut、Nubank)以及银行联盟钱包(如 BLIK、Bizum、Swish)。
以下类别不在统计范围内:
- 卡组织与清算网络(Visa、Mastercard、银联等):仅提供底层网络,不持有用户账户。
- 纯收单/PSP 机构(Stripe、Adyen 等):服务商户收款,不直接持有消费者钱包。
- 央行即时支付轨道(Pix、UPI、Zelle 等):属于公共基础设施,非商业公司规模,且不直接盈利。
- 纯 BNPL 分期产品(Klarna、Afterpay 等):基于信贷额度,非用户自有余额。
- 开放金融与数据层(Plaid 等):仅连接账户,不触碰资金流。
排名规则与数据说明
主排序依据为用户规模,优先级依次为:月活跃用户(MAU)>季度活跃用户(QAU)>注册用户数;若上述数据均缺失,则采用年交易额作为兜底指标。
考虑到各大洲数据统计口径差异,本榜按大洲分类排行,不强行编制“全球总榜”以避免数据失真。
数据截止日期为 2026 年 9 月 20 日。
第一章 亚洲 TOP10
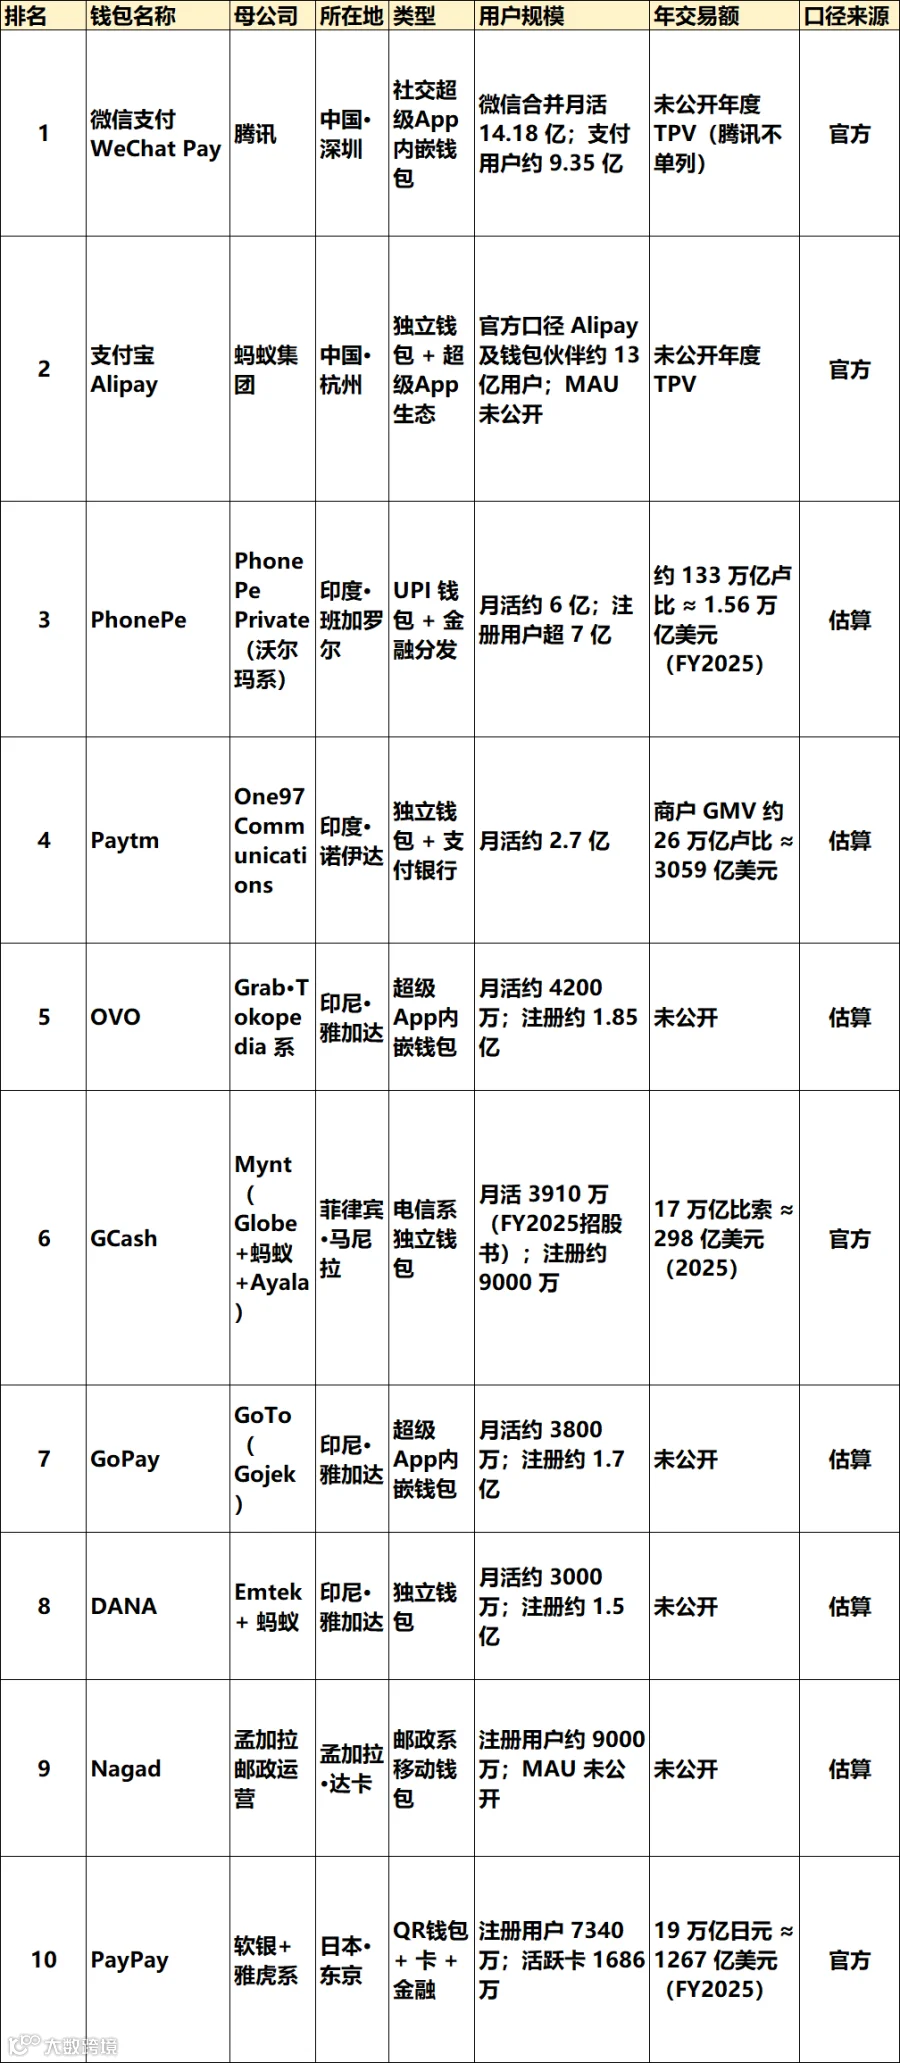
全球前两大电子钱包由腾讯(微信支付)和蚂蚁集团(支付宝)运营,但两者均未公开具体的年度交易额或月活细节,数据隐藏于庞大的业务板块中。
第三名 PhonePe 凭借印度 UPI 基础设施崛起,月活约 6 亿,年交易额达 1.56 万亿美元。紧随其后的 Paytm 月活约 2.7 亿。印度市场的特点是单笔金额小但频次极高,钱包已成为国民级基础设施。
印尼市场呈现显著的注册数与月活数落差:OVO、GoPay、DANA 的注册用户数分别是月活的四倍以上。这揭示了东南亚钱包行业普遍存在的泡沫:融资看注册数,经营看月活数。
菲律宾 GCash 招股书披露的月活为 3910 万,远低于市场宣传的 8100 万。这一差距提醒从业者需严格区分注册用户、活跃用户与月活用户。
日本 PayPay 成功将现金大国改造为扫码大国,注册用户 7340 万,年交易额约 1267 亿美元。
未进榜的潜力玩家
- ShopeePay(印尼月活约 2800 万)与 OVO、GoPay、DANA 并称印尼四大,因榜单名额限制未列入前十。
- Maya(原 PayMaya)在菲律宾注册用户超 9000 万,但缺乏可比的月活数据。
- bKash(孟加拉)与 Nagad 是南亚隐形巨头,其中 Nagad 已进榜。
- Kakao Pay、LINE Pay、Rakuten Pay、ZaloPay 等为各国国民级应用,但因缺乏同口径月活数据未上榜。
- UPI 和 PromptPay 属于支付轨道,不计入单一公司规模。
第二章 欧洲 TOP10

欧洲榜单的显著特征是碎片化。除 Revolut 外,第 3 至第 10 名均为各国本土的“国家冠军”,如波兰的 BLIK、西班牙的 Bizum、意大利的 BANCOMAT Pay 等。这些由银行联盟推动的产品覆盖了庞大用户群,但无法跨国通用。
Revolut 作为唯一的泛欧选手,拥有 6830 万零售客户,年交易量约 1.73 万亿美元。但其本质更偏向“新银行账户”,而非纯粹钱包。
Wero 是由欧洲支付倡议(EPI)推出的泛欧钱包,旨在抗衡美国巨头,目前覆盖法德三国约 4850 万用户,但仍处于早期发展阶段。
瑞典 Swish 的渗透率极高,850 万用户对应全国 1000 万人口,展现了成熟市场的数字化深度。
未进榜的潜力玩家
- N26、Monzo、Bunq 等新银行虽具千万级客户,但未披露可比的钱包月活。
- Wise 核心业务为跨境汇兑,属边界观察项。
- Apple Pay 与 Google Wallet 在欧洲普及率高,但未按欧洲市场拆分披露账户数据。
- Bancontact Pay(比利时)、blink(保加利亚)等规模尚不足以进入前十。
- Klarna 属 BNPL 业务;Wero 需持续观察其独立用户体系构建情况。
第三章 非洲 TOP10
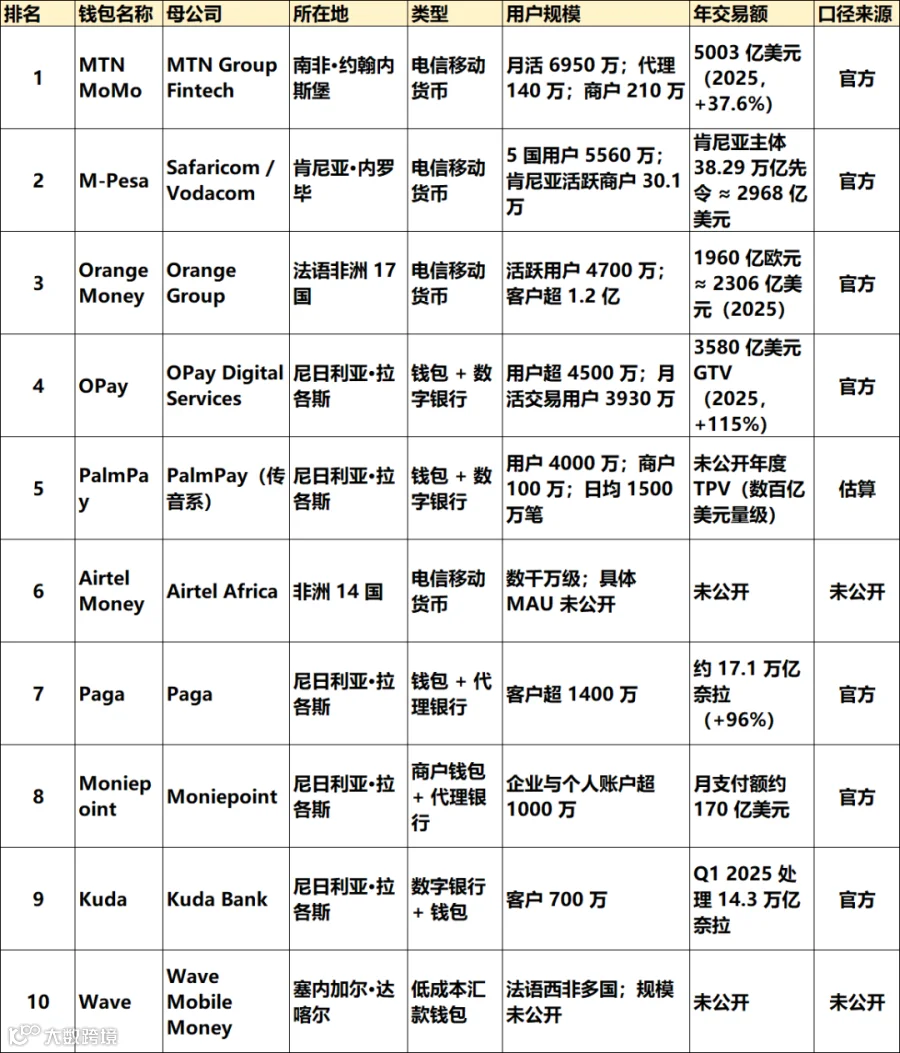
MTN MoMo 年交易额高达 5003 亿美元,超越多家欧美上市支付巨头。但在非洲,钱包首先承担银行职能(转账、存取、汇款),其次才是支付工具,其商户支付占比相对较小。
非洲钱包的核心护城河在于线下代理网点而非 App 体验。MTN 拥有 140 万活跃代理和 210 万活跃商户,构建了深厚的物理壁垒。
OPay 在 2025 年实现营收暴涨并扭亏为盈,日活/月活比高达 57.8%,显示出极高的用户粘性。Orange Money 和 PalmPay 分别依托网点密度和手机预装策略,在各自市场占据重要地位。
非洲钱包公司的共同演进路径是“支付 + 信贷”,因为在低客单价市场中,单纯依靠手续费难以维持运营。
未进榜的潜力玩家
- Airtel Money 覆盖 14 国,是第二大电信系移动货币,但数据未公开。
- Chipper Cash 是跨境钱包赛道的重要玩家,覆盖 9 国约 700 万用户。
- Telebirr、FairMoney、Moove 等在区域市场表现强劲,但缺乏同口径数据。
- Moniepoint 商户端体量巨大,已列入榜单。
第四章 北美洲 TOP10
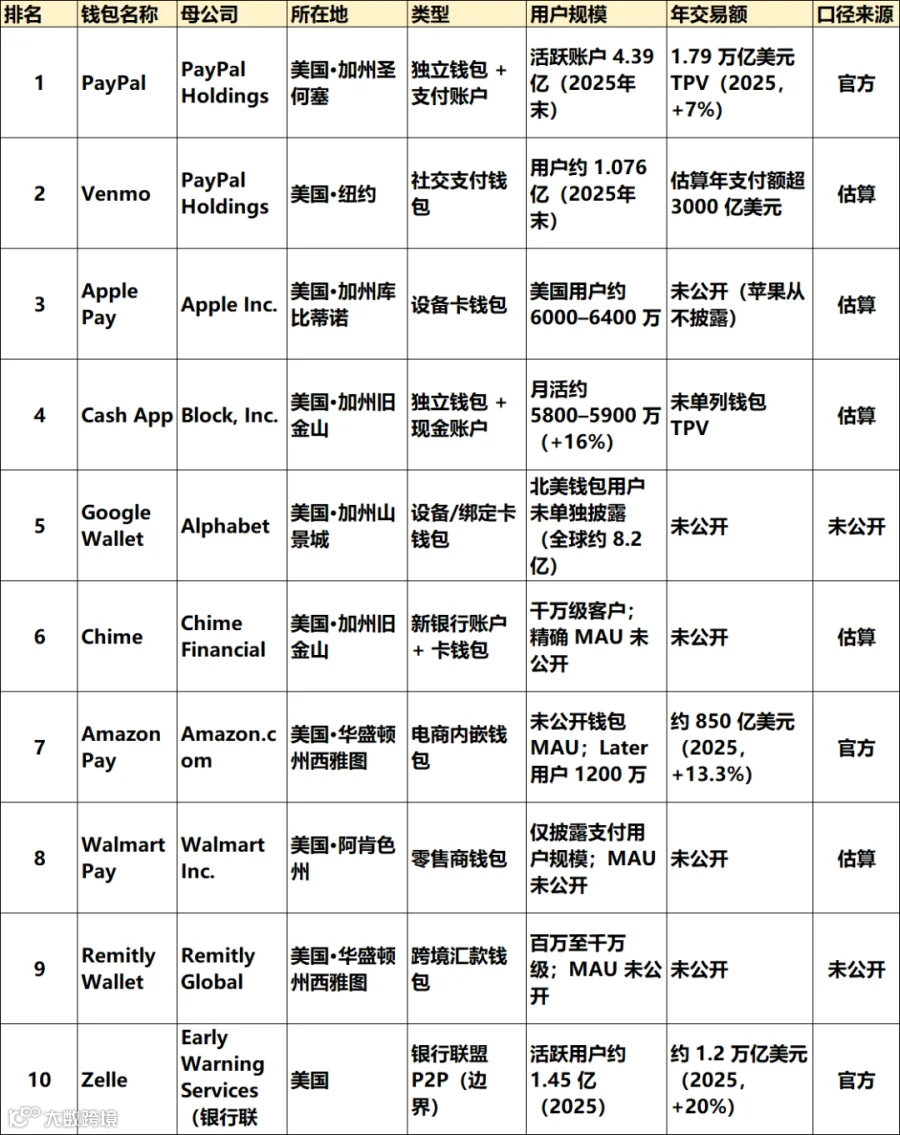
PayPal 以 4.39 亿活跃账户和 1.79 万亿美元年交易额稳居榜首,是少数公开经审计数据的账户型钱包。
Apple Pay 和 Google Wallet 虽拥有大量美国用户(估算 Apple Pay 约 6000-6400 万),但因官方不披露具体数据,无法列入精确排名。
Venmo 和 Cash App 在 P2P 领域表现突出。Venmo 用户数众多,但大额转账更多流向银行体系的 Zelle。Zelle 虽属银行联盟方案,但凭借 1.45 亿活跃用户和万亿级交易额,作为边界案例列入榜单。
北美市场信息透明度与其成熟度不匹配,除 PayPal 外,多数关键数据依赖第三方估算。
未进榜的潜力玩家
- Google Wallet 全球用户庞大,但北美单独数据未披露。
- Chime 为新银行代表,未披露钱包月活。
- Amazon Pay 交易额可观,但 MAU 不公开。
- Walmart Pay、Meta Pay、Remitly Wallet 等具备钱包能力,但缺同口径数据。
- Affirm、Klarna 属 BNPL,Stripe、Square 属 PSP,均不符合钱包定义。
第五章 南美洲(拉美)TOP10
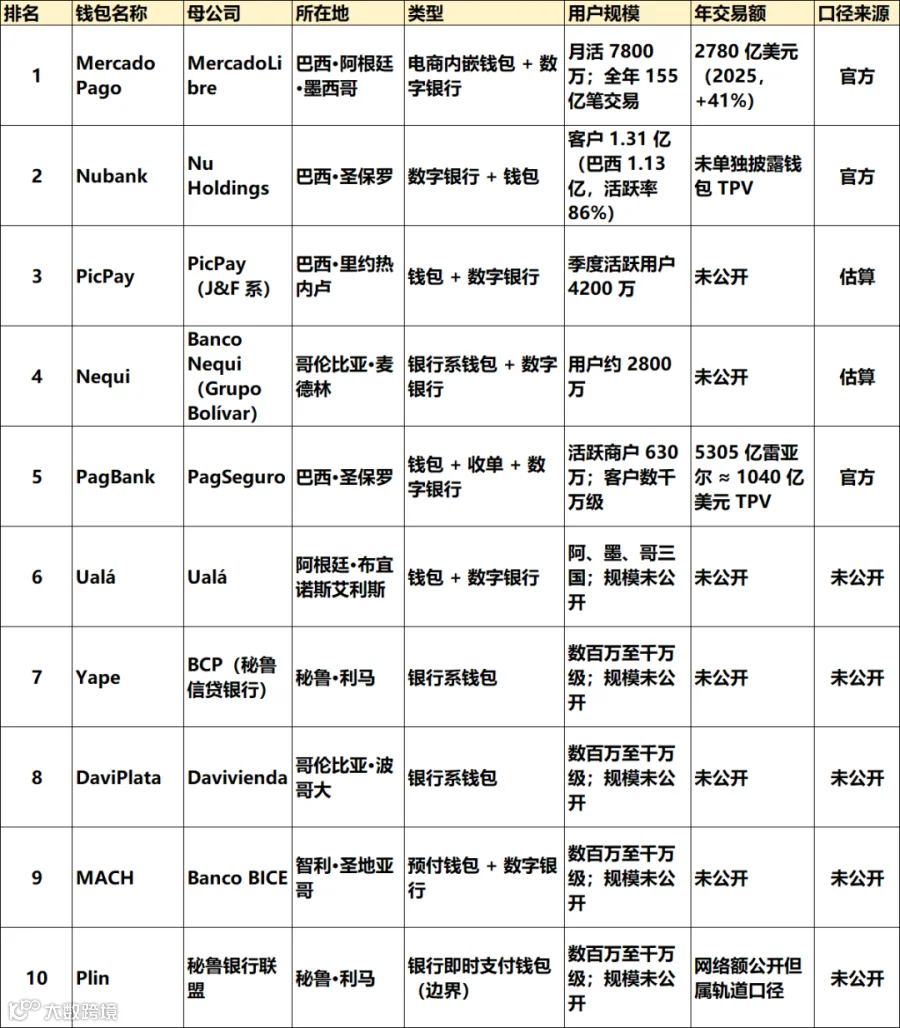
Mercado Pago 依托 MercadoLibre 电商生态,以 7800 万月活成为拉美头号钱包。其发展路径遵循“场景先行,支付后置”的逻辑,顺势延伸至信贷与数字银行。
Nubank 拥有 1.31 亿客户,但因主要统计的是银行账户数而非钱包月活,故排在第二位。这反映了拉美市场钱包与数字银行高度融合的结构特点。
PicPay、PagBank、Nequi、Ualá等均为“钱包 + 银行”混合体,这是拉美银行覆盖率不足倒逼出的创新模式。
需特别澄清:巴西 Pix、哥伦比亚 Bre-B 等属于央行主导的公共支付轨道,虽规模巨大但不归任何公司所有,因此不列入商业钱包榜单。
未进榜的潜力玩家
- Pix、Bre-B、SPEI、CoDi 均为公共轨道,不在榜单之列。
- Yape、DaviPlata、MACH 等为各国地头蛇,但规模数据未公开。
- Clip 侧重商户收单,消费者钱包规模未单独披露。
- Bankingly 为基础设施提供商,无独立消费者钱包。
- Plin 为即时支付方案,属边界案例。
第六章 大洋洲 TOP10
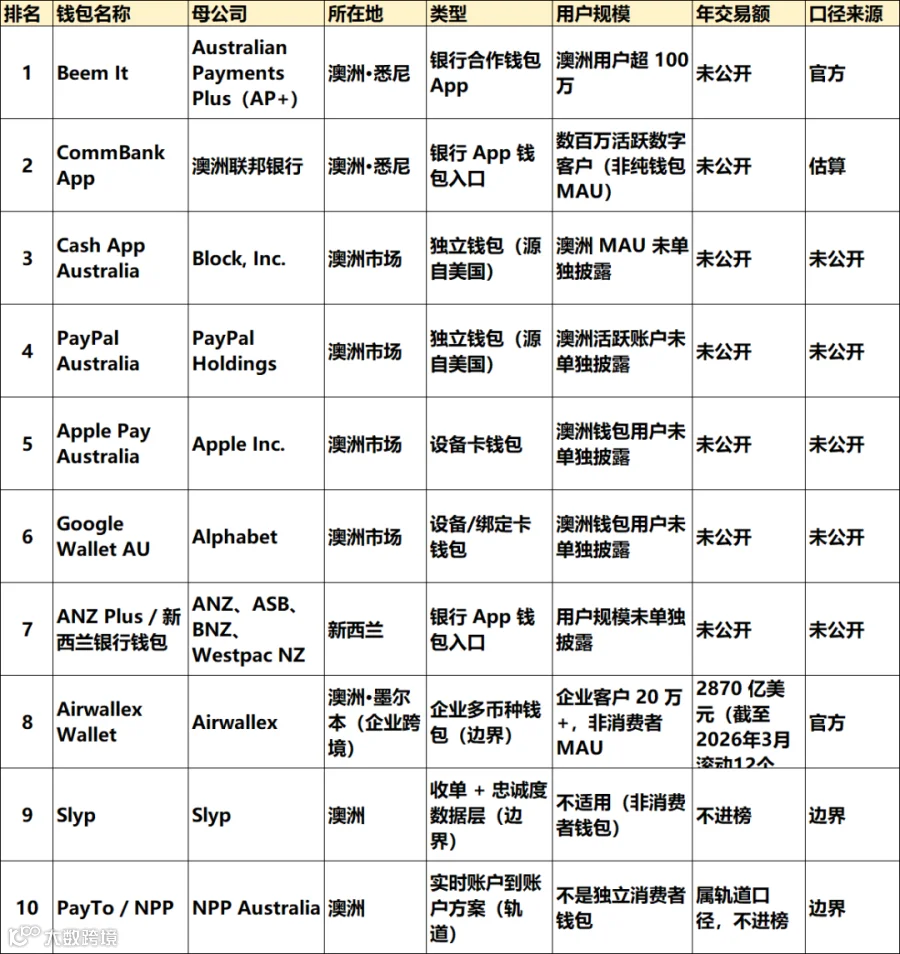
大洋洲本土独立钱包极少,唯一有公开数据的 Beem It 用户仅超 100 万。这并非市场需求不足,而是当地银行体系过于完善所致。
澳洲各大银行 App(如 CommBank、ANZ Plus)已内置完善的支付、转账及账单功能,加之 NPP、PayTo 等实时支付轨道的普及,使得独立钱包缺乏生存空间。
Cash App、PayPal、Apple Pay 等在澳业务多为美国总部延伸,且未单独披露本地数据。
该市场的启示在于:钱包的发展空间取决于银行体系留下的缺口。银行服务越完善,独立钱包越难壮大。