2025年全球非织造布生产商40强榜单解读
 博卫资讯
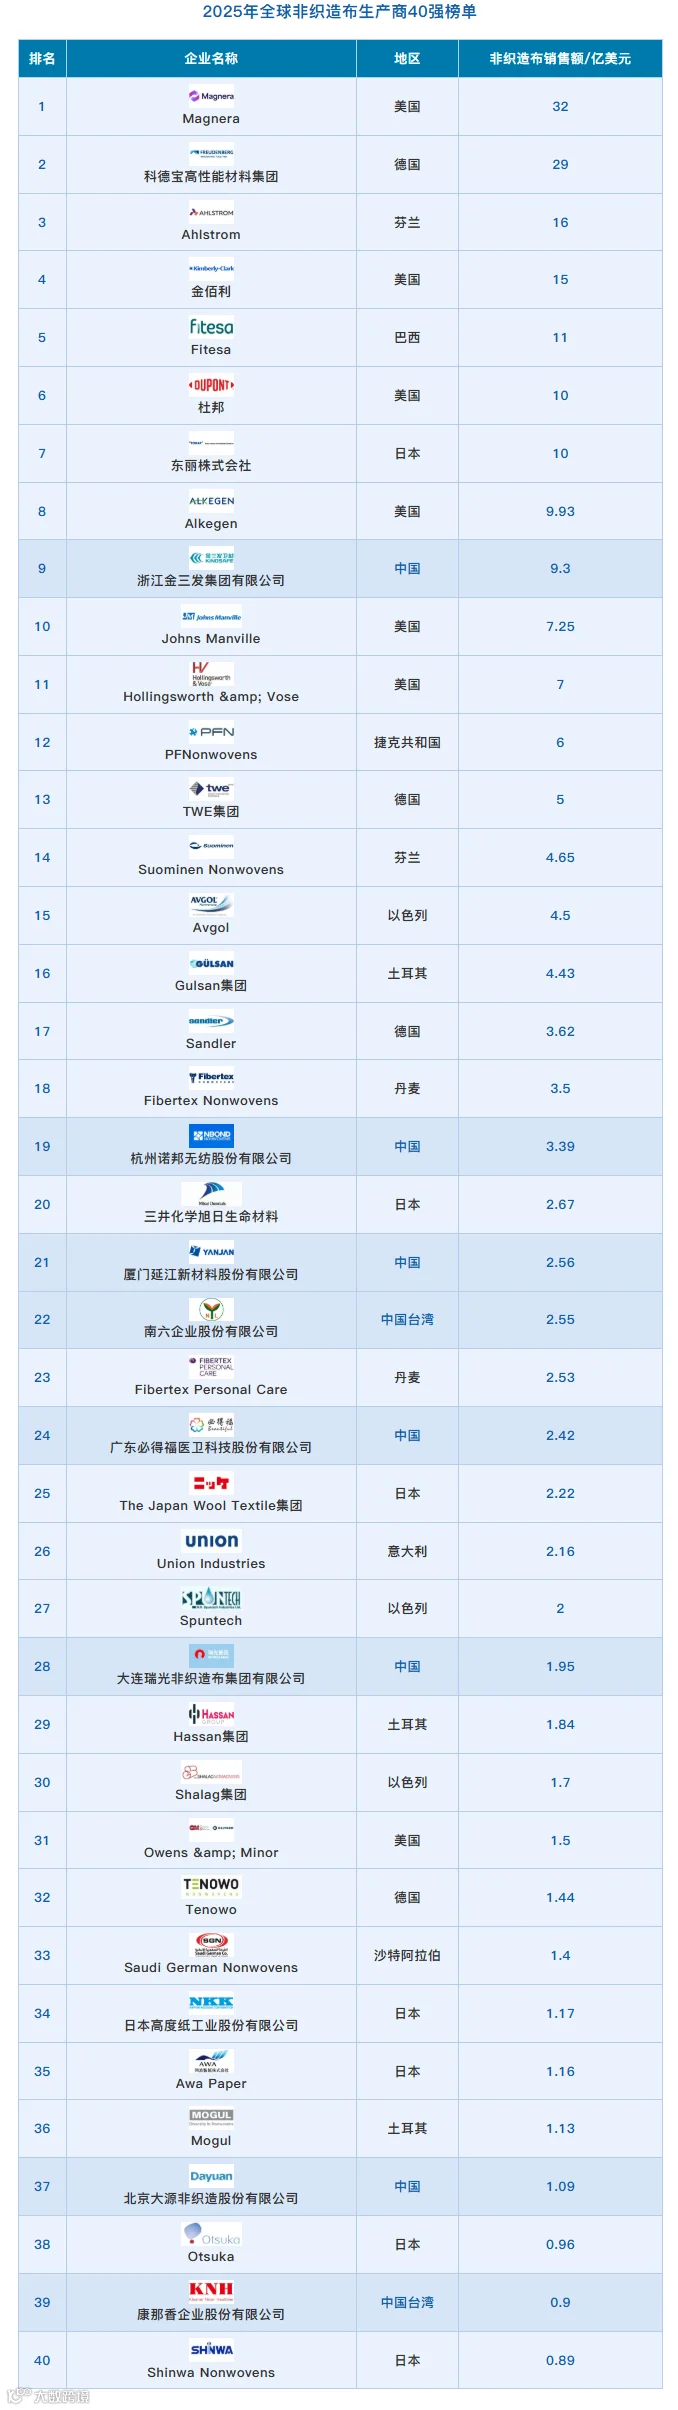
近日,美国《非织造工业》(Nonwovens Industry)发布 2025 年全球非织造布生产商 40 强榜单,中国产业用纺织品行业协会(CNITA)同步编译。该榜单以企业 2025 年非织造布销售额(本币折算美元)为统计口径,部分数据为估算值。
本年度榜单格局剧变:Berry Global 与 Glatfelter 的非织造布业务合并成立 Magnera,以 32 亿美元销售额登顶。这一变动折射出行业整合趋势——在增量市场趋稳的背景下,巨头正通过并购扩大规模,进而掌握议价主动权。
一、头部集中度在并购中进一步提升
榜单前十席中,美国企业占四席,德国、芬兰、日本、巴西及中国各占一席。Magnera 以 32 亿美元遥遥领先;科德宝高性能材料集团(Freudenberg Performance Materials)以 29 亿美元位居第二;Ahlstrom(芬兰)、金佰利、Fitesa(巴西)分列第三至第五,销售额分别为 16 亿、15 亿和 11 亿美元。
前五强企业销售额合计约 103 亿美元,占据 40 强总销售额半壁江山。这表明非织造布行业头部集中度已达高位。对卫生用品企业而言,上游基材供应话语权正向少数巨头集中,未来采购策略将从“货比三家”转向与头部企业签订长约、锁定产能。
二、中国企业:8 家上榜,金三发进前十
今年共有 8 家中国企业(含中国台湾 2 家)入围 40 强,数量较上年增加一家,是发展中国家中上榜最多的经济体。
浙江金三发以 9.3 亿美元销售额位列第九(CNITA 编译口径为第八),创中国大陆非织造布企业在该榜单最好成绩之一。其余上榜企业包括:杭州诺邦(第 19 位)、厦门延江(第 21 位)、广东必得福(第 24 位)、大连瑞光(第 28 位)、北京大源(第 37 位)。中国台湾方面,南六企业列第 22 位,康那香列第 39 位。
从分布看,中国企业呈现“一头多尾”格局:仅金三发跻身十强,其余多集中在 20 名之后。这显示中国非织造布产业虽已实现规模突围,但在第二、三梯队中与欧美日企业仍存在差距。
业务结构上,上榜中国企业多深耕卫生用品材料领域,纸尿裤、卫生巾及湿巾基材为主要收入来源。这意味着其发展与国内卫生用品品牌高度绑定。随着国内市场进入存量竞争阶段,上游材料商增速亦将面临压力。
三、行业风向:谨慎投资,技术升级不停
榜单指出,2025 年全球非织造布行业经营环境严峻,多数企业放缓投资步伐。但在谨慎情绪下,三大方向的投资热度不减。
1. 热风穿透式粘合生产线
金三发、北京大源及 TWE、Shalag 等企业纷纷新增热风穿透式粘合(thermal bond through-air)产能,瞄准卫生用品市场对超柔软高端面料的需求。柔软度、透气性和低致敏性正从产品“加分项”变为“必选项”。
2. 可持续材料转型
降克重、扩大可持续纤维应用、降低碳足迹成为行业共识。受欧盟《一次性塑料指令》(SUP Directive)与中国“双碳”目标双重驱动,非织造布企业正加速从石油基材料向生物基、可降解方向迁移。
3. 并购与产能升级
金佰利收购 Kenvou,科德宝收购佛山优特医疗,Fibertex 在捷克建新线,Tenowo 升级水刺业务。横向整合与纵向延伸同步推进,标志行业竞争已从“产能竞赛”转向“能力竞赛”。
四、对卫生用品行业的两层启示
1. 供应链安全至关重要
上游基材集中度提升压缩了品牌商与代工厂的议价空间。对中小卫生用品企业而言,建立多元化供应体系、提前锁定关键材料产能,比单纯追求低价更具战略意义。
2. 把握产品升级窗口期
热风、水刺及可持续纤维等技术投入将直接转化为产品竞争力。未来几年,面层柔软度、背膜透气性及可降解材料应用,或将成为卫生巾、纸尿裤市场的新分化点。
博卫观点:40 强榜单不仅反映排名变化,更揭示非织造布行业权力结构的重塑。Magnera 靠并购登顶,印证“规模即壁垒”;中国 8 家企业上榜,表明中国制造已获全球牌桌席位,但尚未占据主位。
上游格局变化终将传导至下游品牌端。当巨头掌控关键产能,中小品牌要么承受成本挤压,要么被迫跟进技术升级。行业淘汰赛将进一步加速。
值得注意的是,中国企业虽上榜数量较多,但排名多集中于中后段。未来五年,谁能从第 20 名跃升至第 10 名,谁才能在卫生用品材料领域掌握真正定价权。这远比口号式的“国产替代”更为关键。
来源:博卫资讯整理