


核心观点
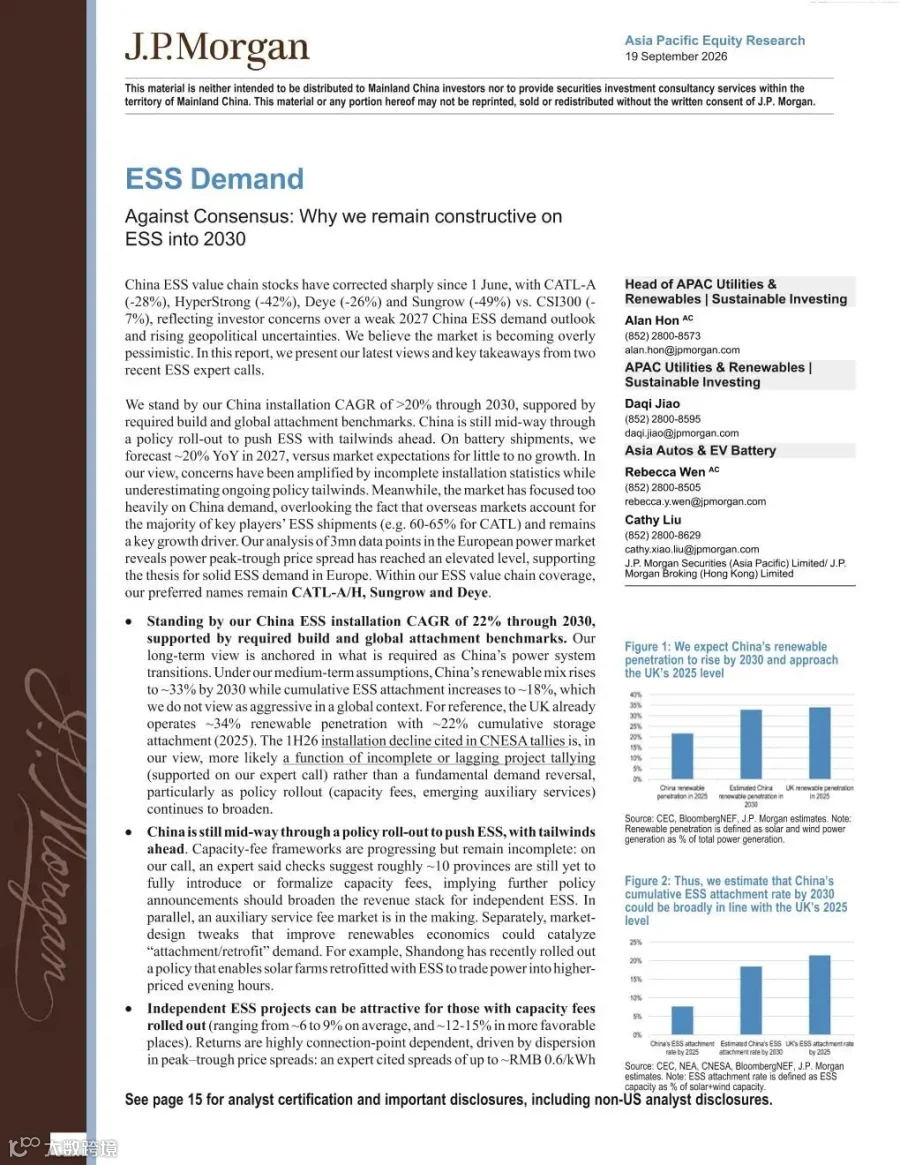
摩根大通最新储能行业报告指出,尽管自 6 月 1 日起国内储能产业链个股因市场对 2027 年需求前景及地缘风险的担忧出现大幅回调,但当前市场情绪已过度悲观。报告维持"2030 年前中国储能装机复合增速超 20%"的判断,预计 2027 年储能电池出货量同比增长约 20%,显著高于市场近乎零增长的一致预期。
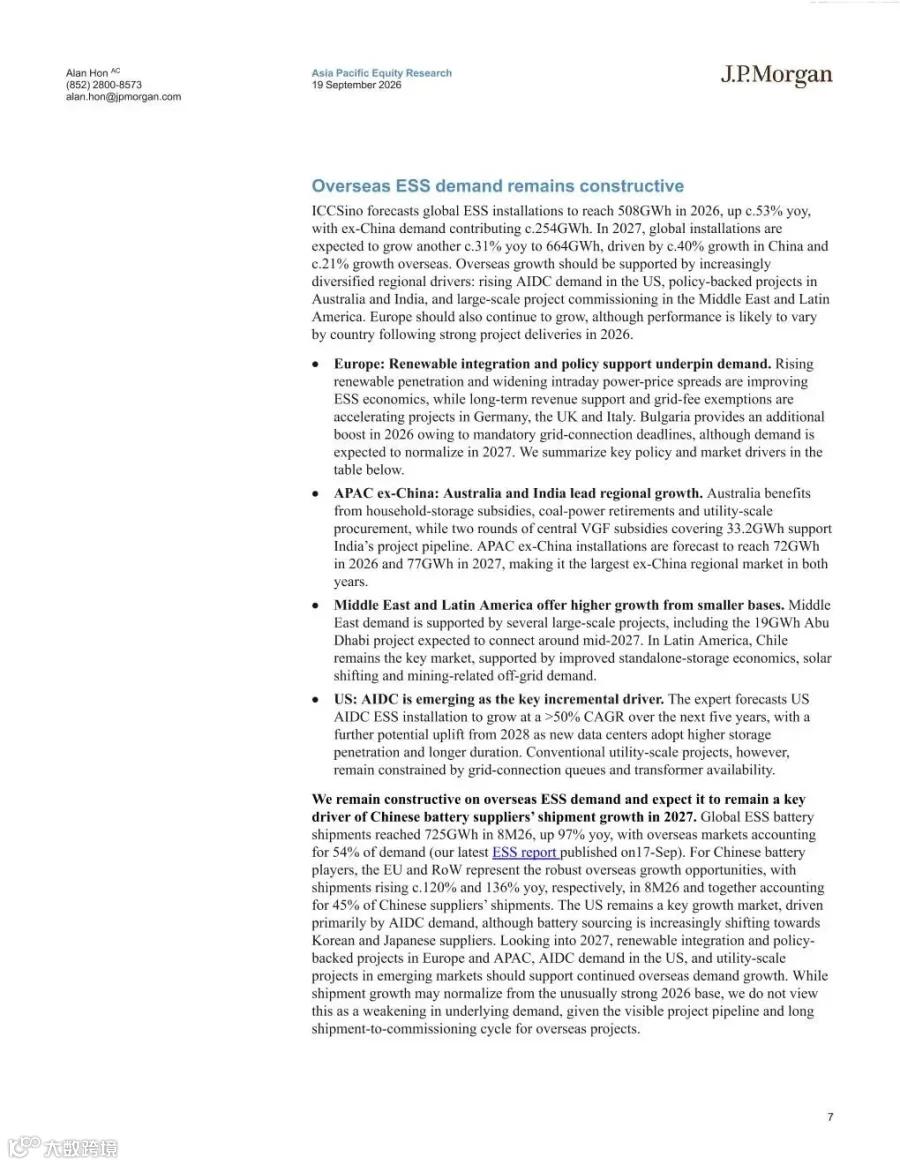
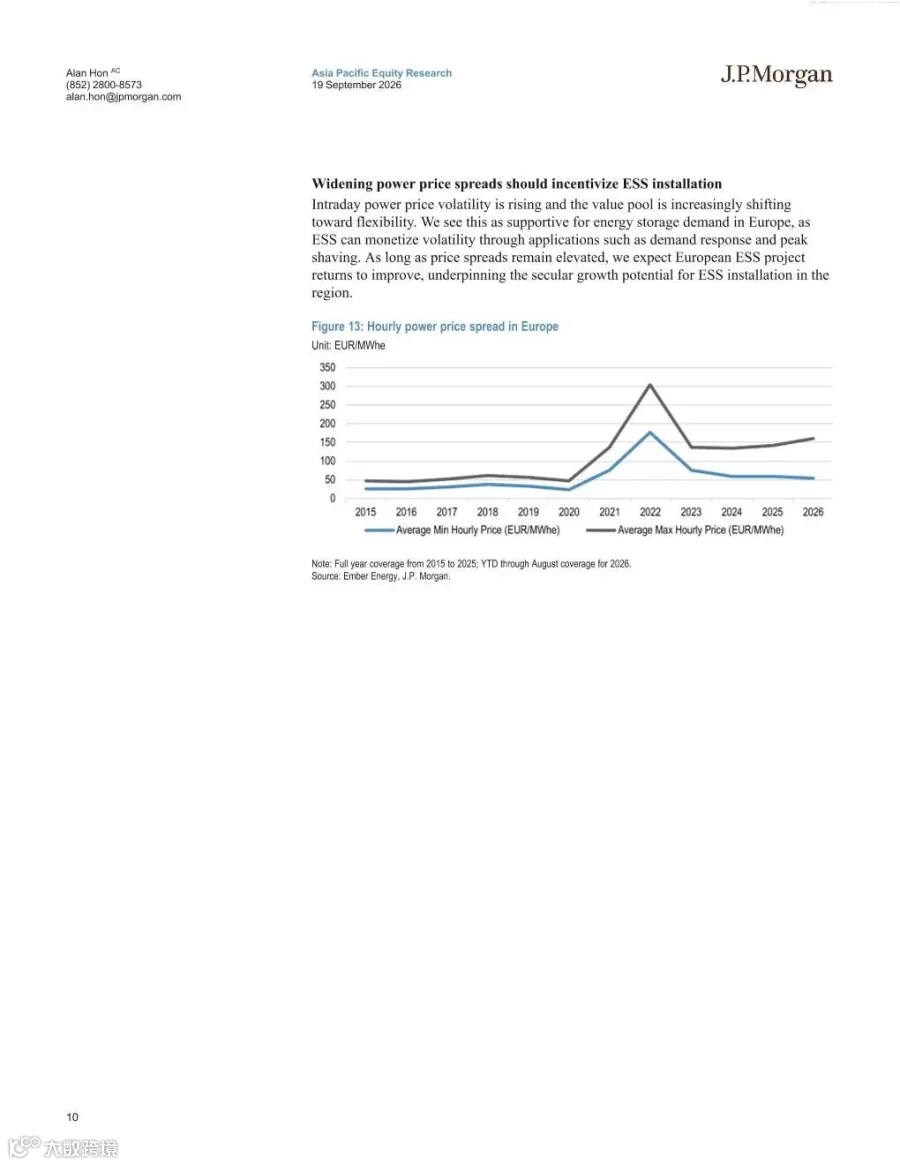
报告分析认为,上半年装机数据下滑主要源于项目统计滞后,而非需求基本面反转。国内储能政策红利尚未完全释放,且市场过度聚焦国内市场,忽视了海外已成为龙头出货主力(如宁德时代 60%-65% 出货面向海外)。欧洲电力市场价差走高进一步支撑了当地需求。报告重点看好宁德时代、阳光电源、德业股份。
国内政策驱动与收益模型优化
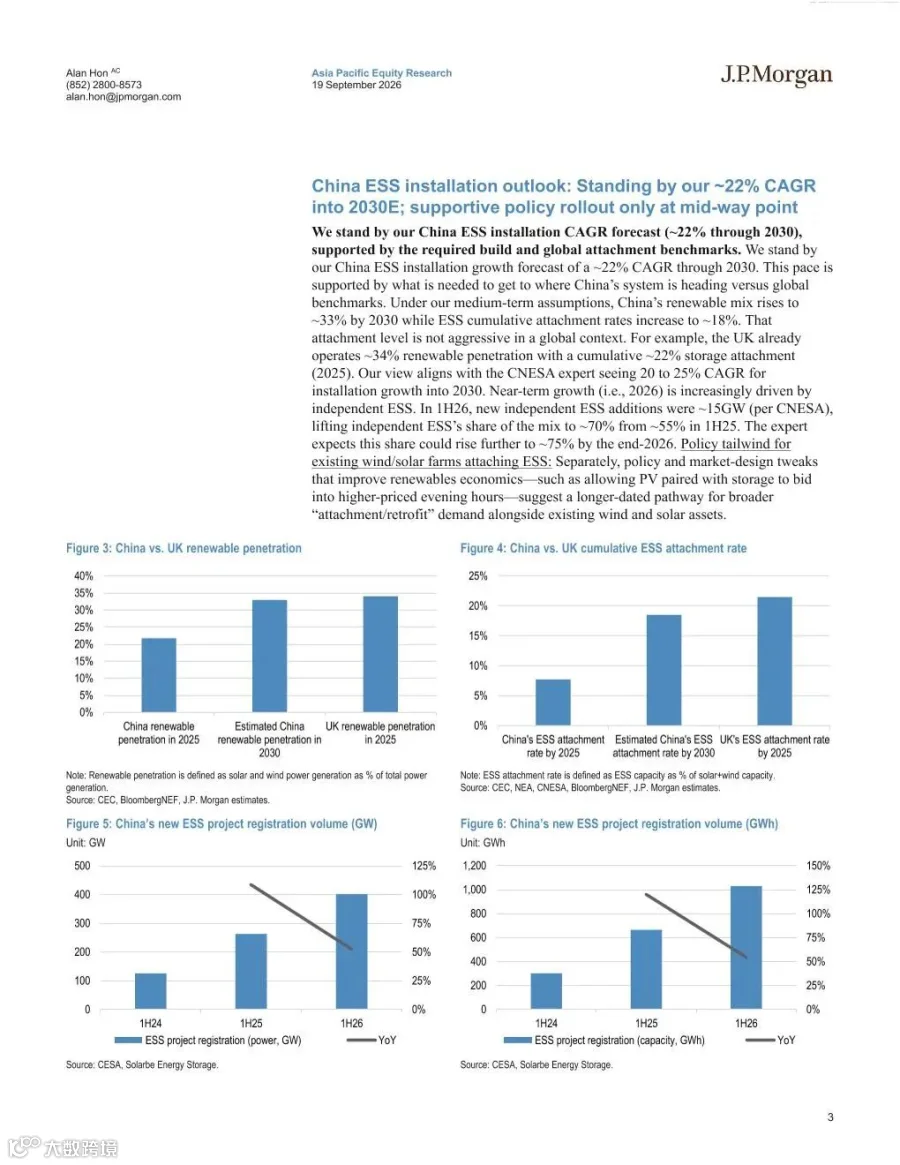
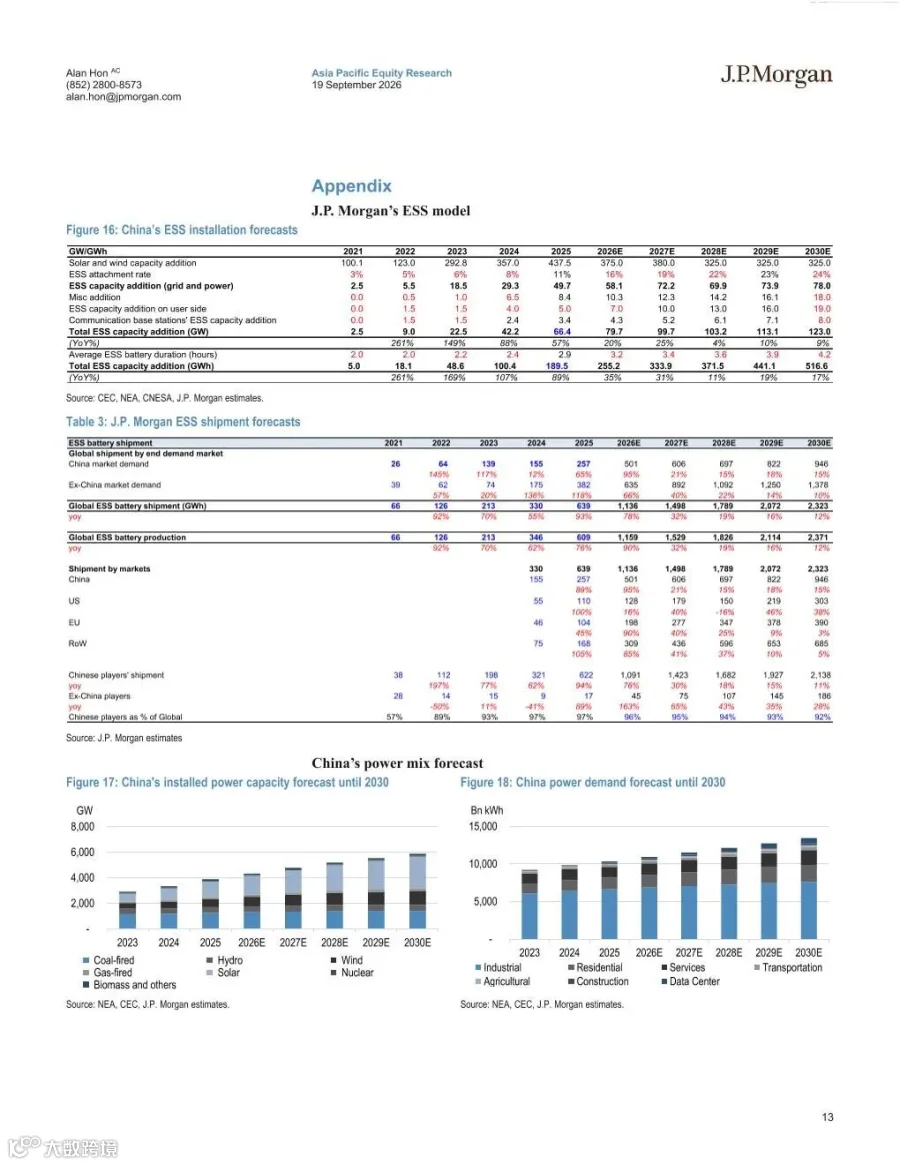
对标全球基准,报告测算至 2030 年,国内新能源发电渗透率约 33%,储能配储率约 18%。对比英国 2025 年 34% 的新能源渗透率及 22% 的储能配储率,该假设并不激进。2026 年上半年,国内独立储能新增规模达 15GW,占新增装机比例升至 70%,预计年末将进一步提升至 75%。
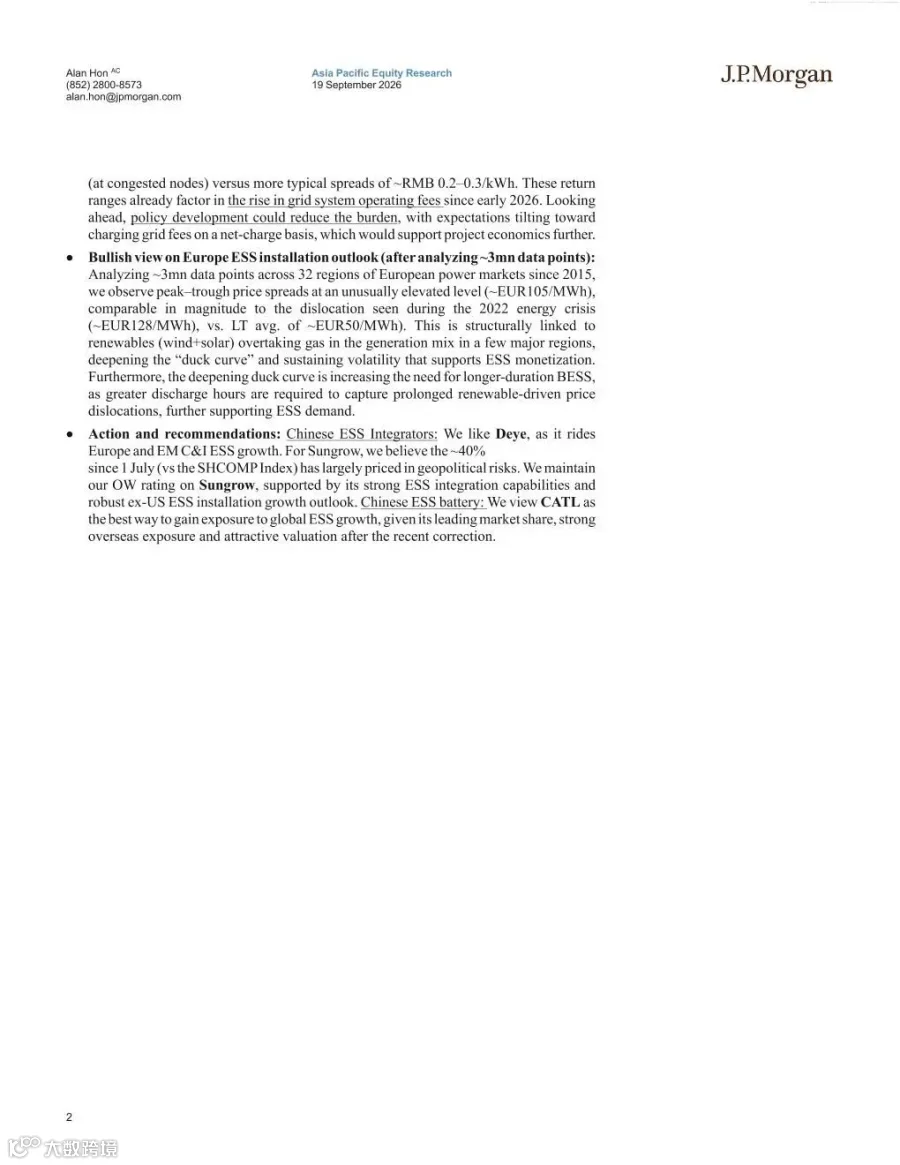
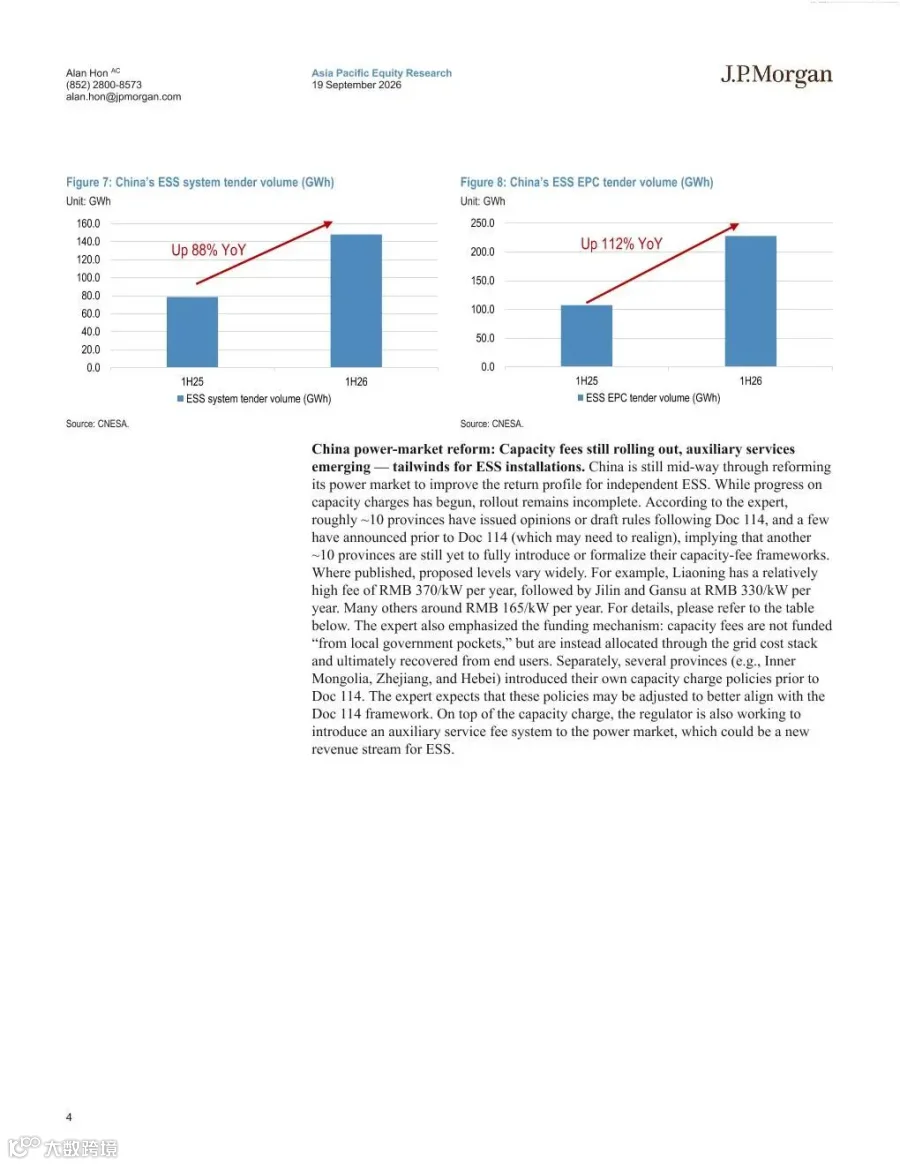
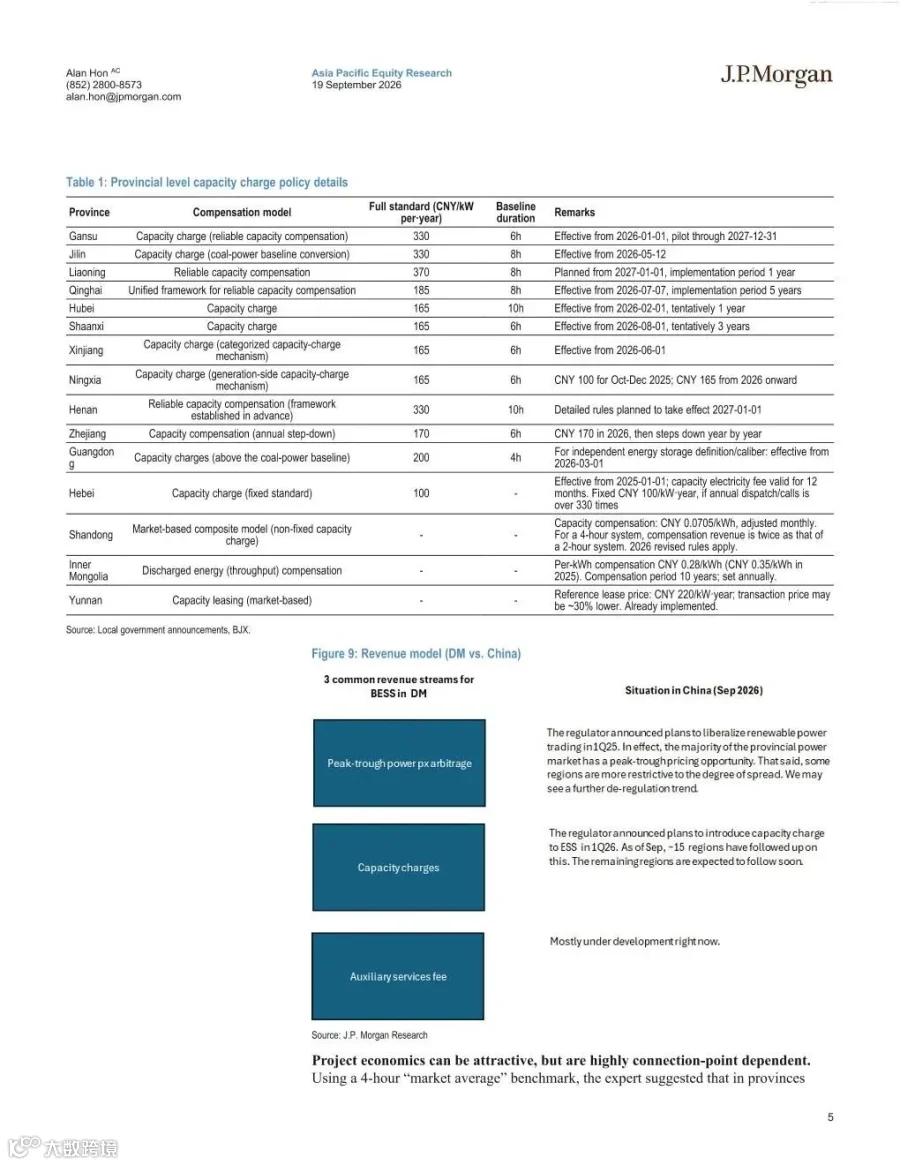
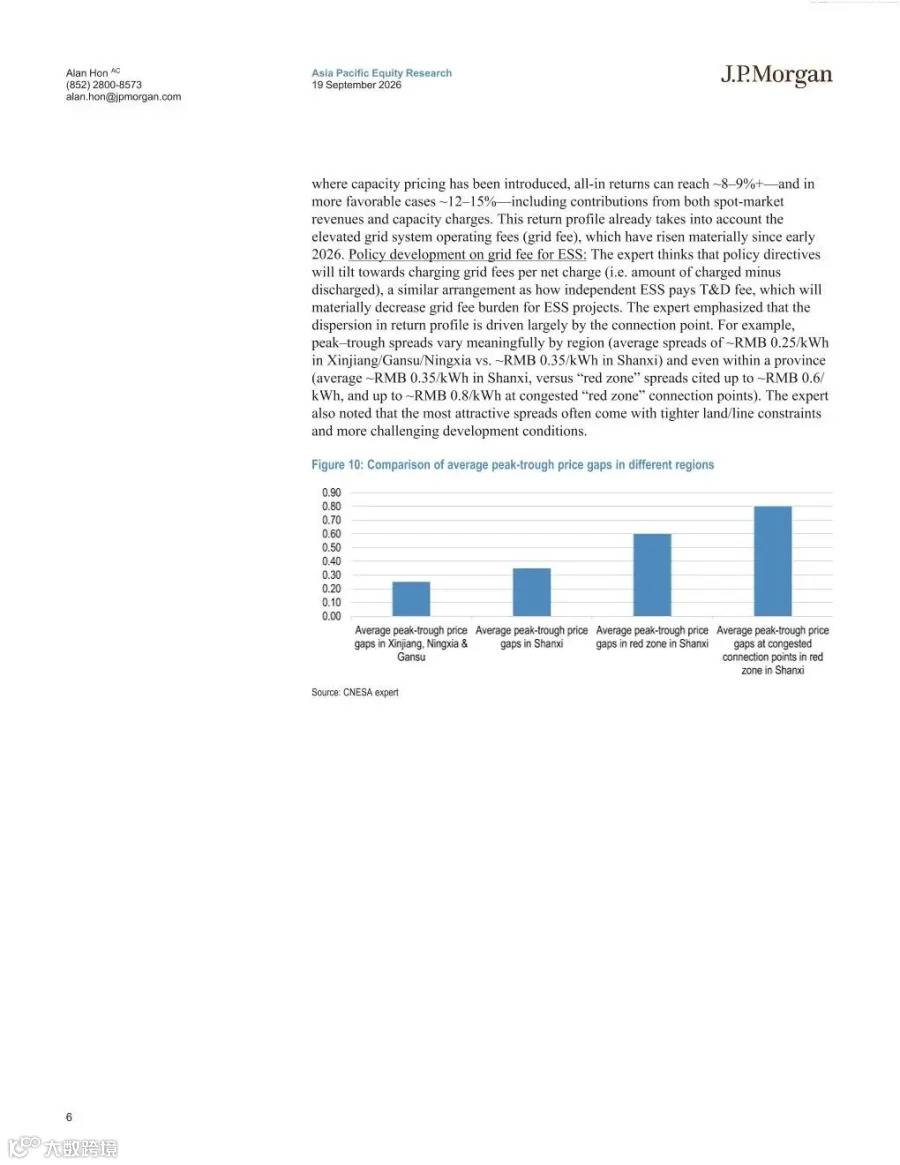
政策层面,国内容量电费政策仍有约 10 个省份待出台细则,辅助服务市场建设持续推进。山东等地出台的风光电站加装储能改造政策,催生了存量配储改造需求。在已落地容量电费地区,独立储能项目综合回报率可达 8%-9%,优质区域高达 12%-15%。随着按净充量收取输配电费政策的拟推行,项目收益水平有望进一步改善。
海外市场:价差拉大与多元增长
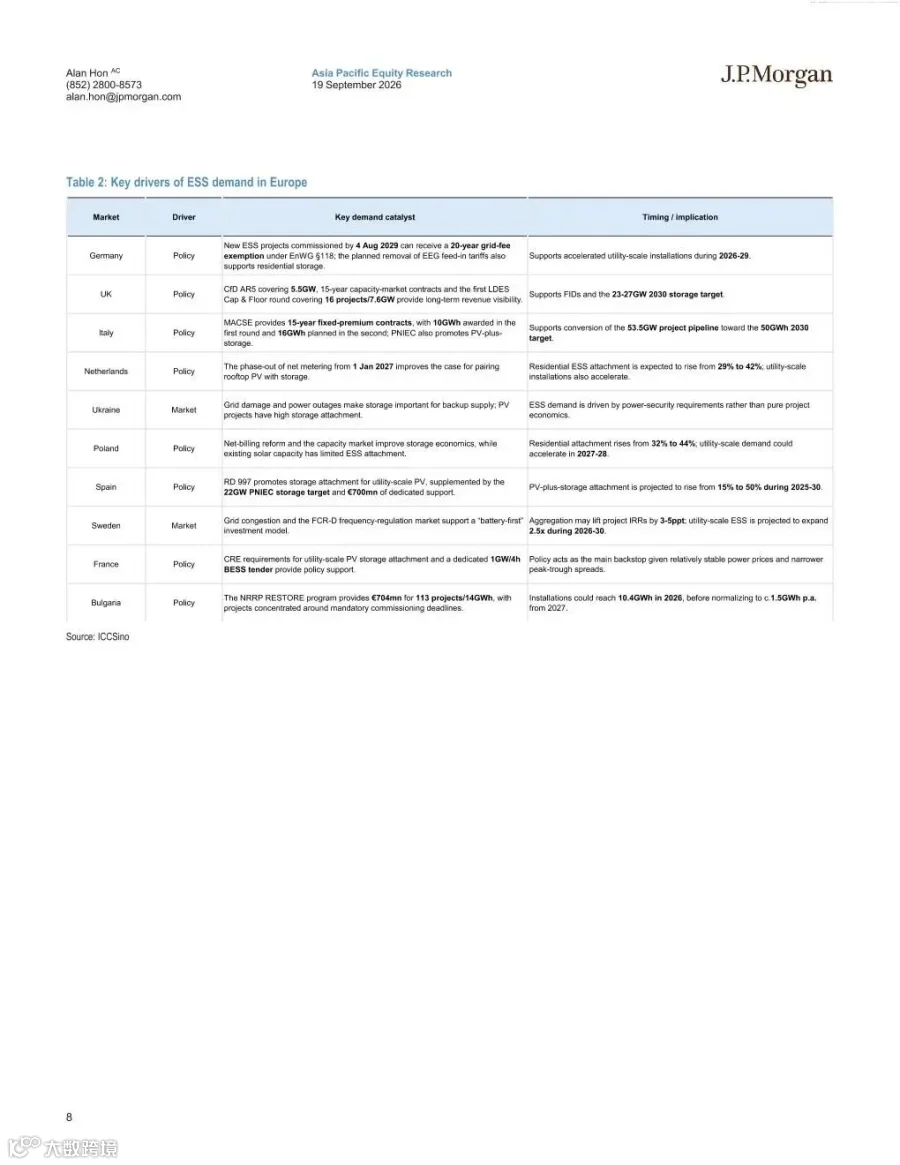
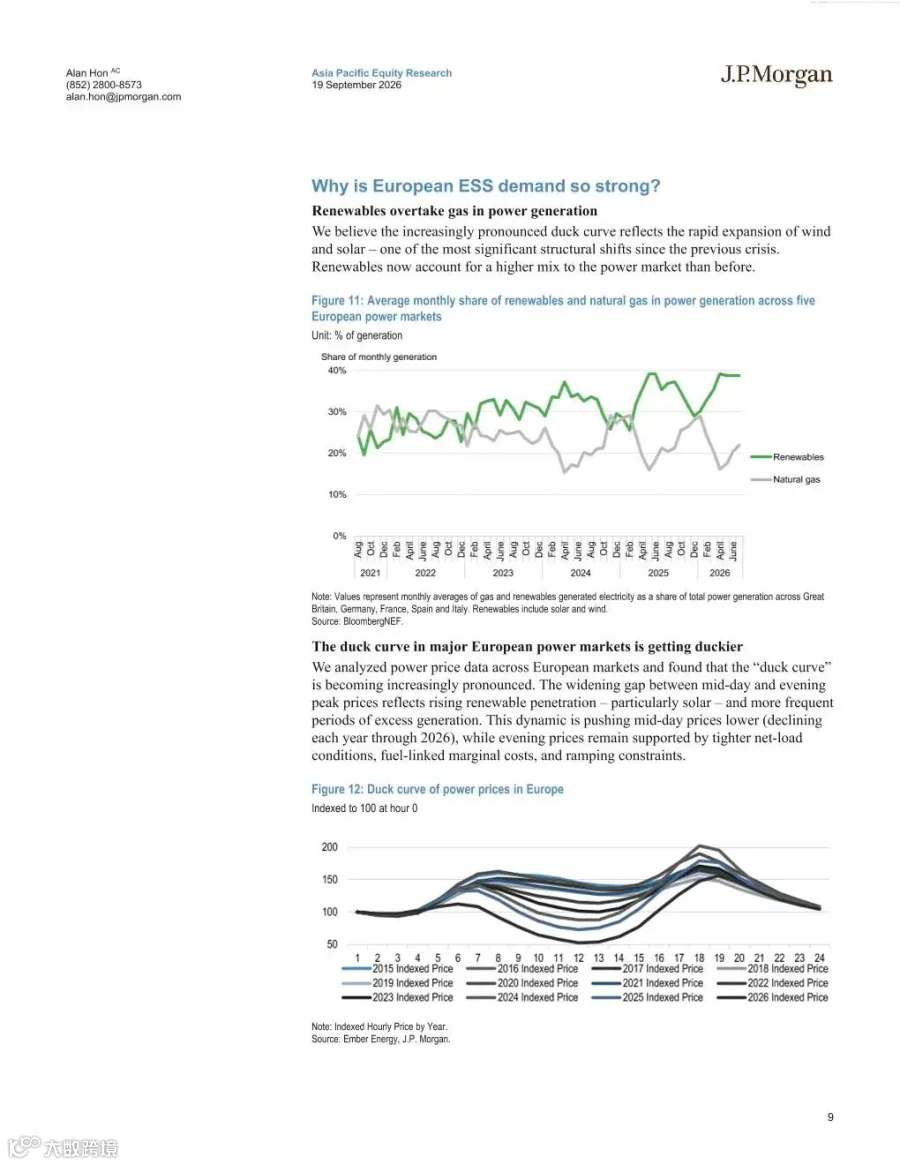
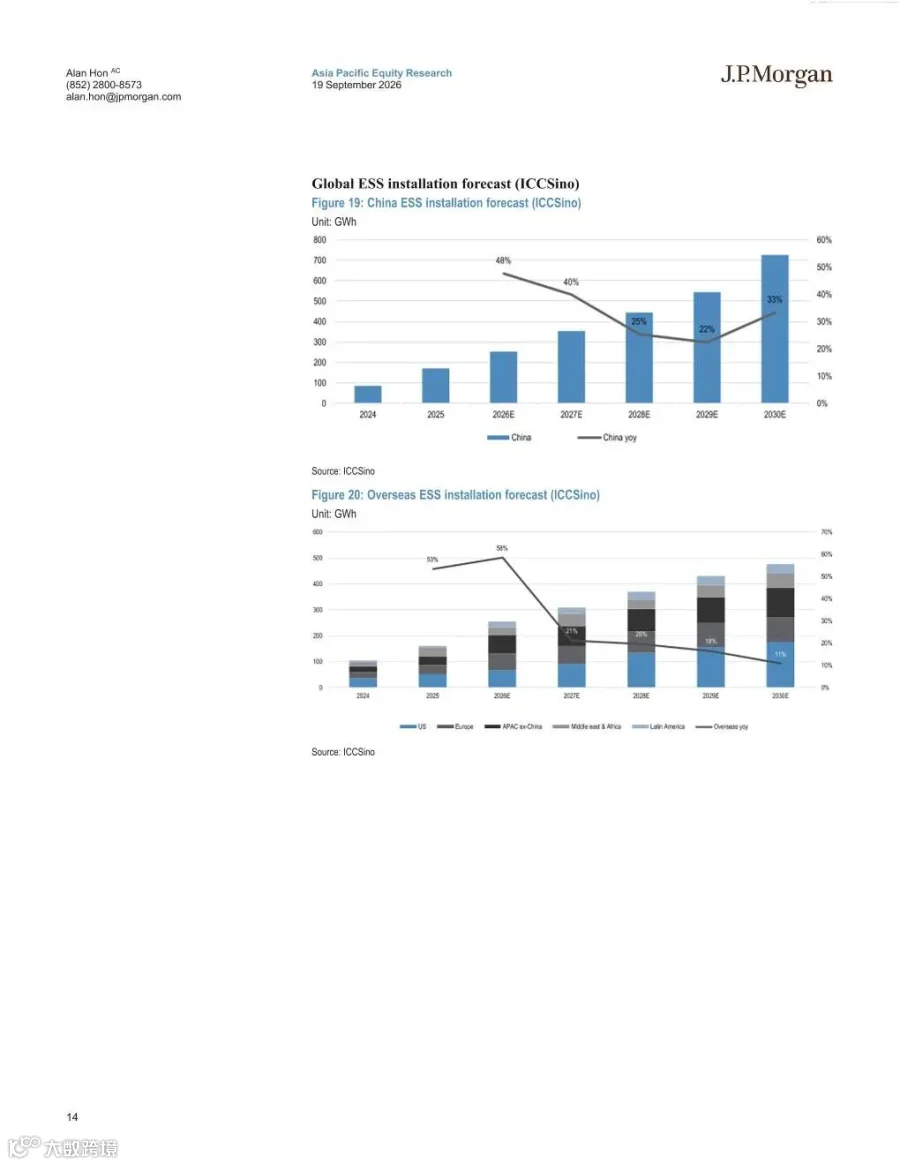
欧洲市场方面,基于 32 个地区超 300 万条电力数据分析,当前欧陆峰谷价差已抬升至约 105 欧元/MWh,接近 2022 年能源危机时期水平。风光发电占比超越天然气加剧了“鸭曲线”效应,拉长了储能放电时长需求,直接带动装机上行。除欧洲外,美国 AI 数据中心建设,以及澳大利亚、印度、中东、拉美市场,共同构成了海外储能的多元增长动力。
释疑:装机与出货背离及库存担忧
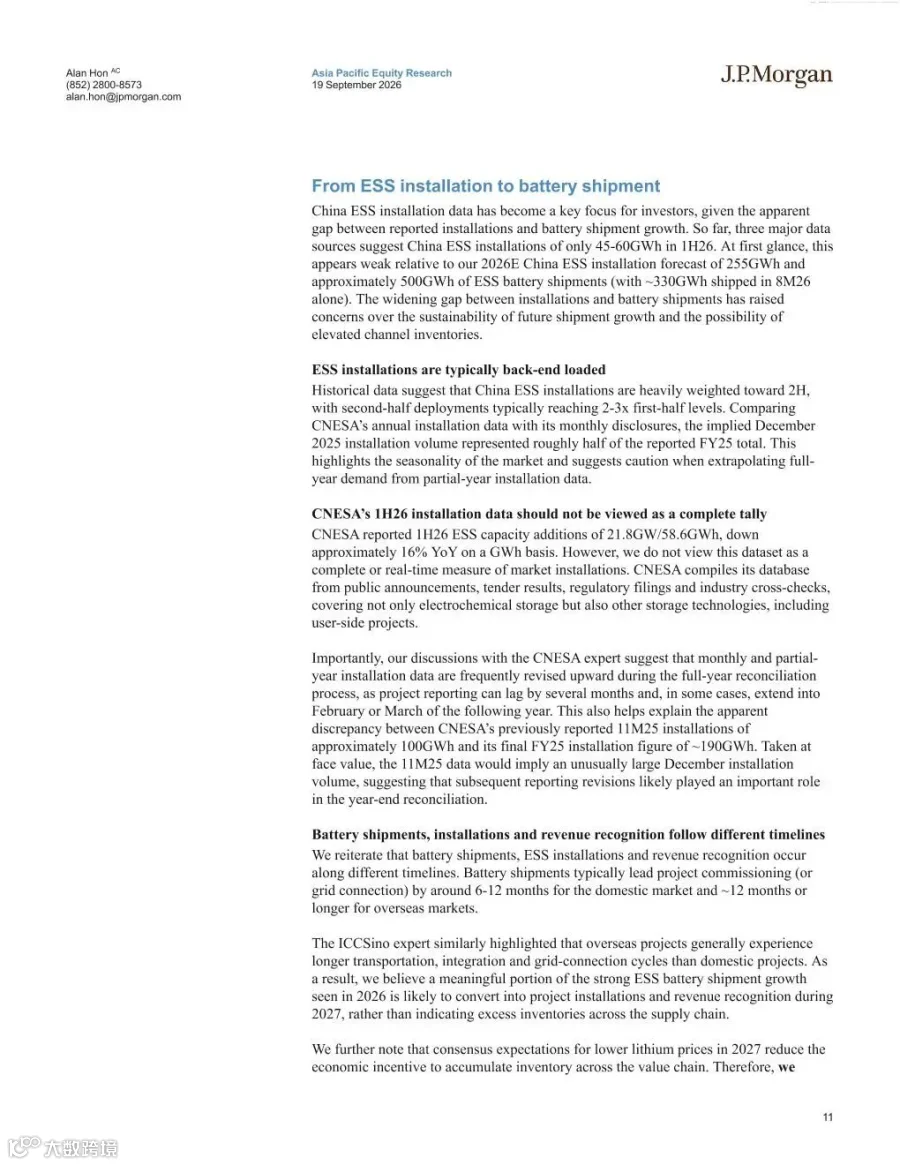
针对市场关注的装机与电池出货数据背离及渠道库存问题,报告解释称:国内储能交付具有明显的下半年集中特征,上半年统计数据后续将向上修订。此外,电池出货与项目并网存在 6-12 个月的时间差,海外项目周期更长。2026 年的大量出货将在 2027 年转化为实际装机,并非渠道积压库存。
报告节选

申明:报告旨在分享,版权归原作者所有。