


俄罗斯近期重申远东开发战略:在远东与北极优惠机制下,规划投资总额约 15 万亿至 16 万亿卢布,实际到位约 6.8 万亿卢布,涵盖 4000 余个项目,其中近 1400 个已运营。俄方核心目标明确:到 2030 年,将远东从单纯的“原矿、原木、天然气”输出地,转型为具备“本地选矿、化工加工、造船制造及再出口亚洲”能力的产业基地。
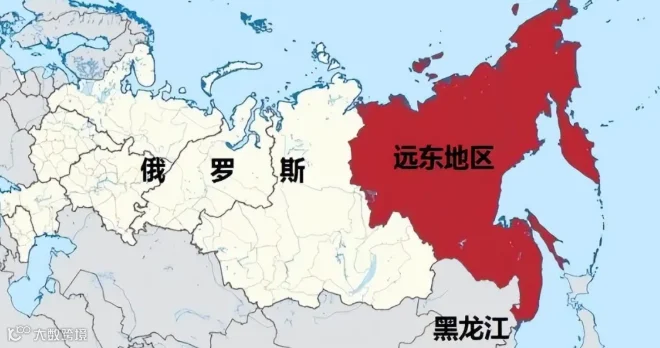
这一宏大规划的底层逻辑清晰:在欧洲市场与供应链受限背景下,俄罗斯将亚太视为主要出海口。远东地区毗邻中国东北,依托日本海和鄂霍次克海可辐射日韩及东南亚,同时北方海路能有效缩短亚欧航程。
一、天然气产业链升级:从输气到输出化工材料
阿穆尔州是本轮布局的核心。阿穆尔天然气处理厂设计年处理能力约 420 亿立方米,负责分离甲烷、乙烷、丙烷、丁烷及氦气;商品气通过中俄东线管道输送,轻烃和氦气则留存用于下游深加工。
紧邻的阿穆尔天然气化工综合体(AGCC)由俄罗斯西布尔持股 60%、中国石化持股 40%,设计年产 230 万吨聚乙烯和 40 万吨聚丙烯,合计 270 万吨聚烯烃。中石化不仅参与投资,还负责亚洲市场销售。产品主要通过铁路运抵俄太平洋港口,部分经阿穆尔大桥及公路进入黑龙江省。
这意味着俄方出口结构正从单一的“天然气”向高附加值的塑料原料转变,广泛服务于包装、管材、汽车部件、光伏背板及日用注塑等领域。对中国而言,这增加了靠近东北地区的聚烯烃供应源,有助于降低对华东、华南单一采购渠道的依赖。
风险提示:2026 年 8 月,AGCC 在试车阶段发生爆炸火灾并造成人员伤亡。虽然上游处理厂及对华输气未受影响,但化工项目的投产节奏、安全评估及保险成本需重新核算。
二、多元化资源开发:推动“原料出口”向“材料出口”转型
远东的金属开发不仅限于天然气。乌多坎铜矿、巴伊姆铜金矿正推进选冶进程;锂、锰、锡、铌等小金属也被列入开发清单,以服务电池、合金及电子材料产业。若能在俄境内完成选矿甚至生产阴极铜、铜杆后再发往中国,既节省运费,也符合俄方保留产值的诉求。
化肥领域以滨海边疆区纳霍德卡为代表,规划甲醇、尿素等装置,将天然气转化为氮肥原料;木材加工不再局限于原木出口,而是向锯材、木颗粒、胶合板延伸;红星造船厂则主攻油轮和 LNG 船建造,以服务能源出口与北方海路,减少对外部船企的依赖。
此类项目具有重资产、高能耗、高技术门槛的特点。尽管阿穆尔州具备水电基础,但新矿区和新化工园仍需配套电站、供水、道路及营房建设。鉴于远东人口仅 700 多万,地广人稀,招募熟练技工比筹集资金更为困难。因此,16 万亿卢布的投资不会一次性转化为产能,而是依据“通电优先、产品优先”的原则分批释放。
三、中俄角色重构:双向互补的供需关系
对俄方而言,中国是最现实的大买家,可承接东线天然气、铜、化肥、木材、煤炭及氦气等资源;对中企而言,远东不仅是采购市场,更是工程承包、矿用机械、重卡、公交、自动化及储能设备的出口市场。
跨境通道的完善正在重塑贸易账本:黑河—布拉戈维申斯克公路桥、同江—下列宁斯阔耶铁路桥以及“滨海 1 号/2 号”国际交通走廊,已将黑龙江、吉林与俄远东港口紧密连接。俄方自 2026 年 1 月 1 日起在远东启动“国际超前发展区”,首批覆盖滨海、哈巴罗夫斯克、阿穆尔、外贝加尔及犹太自治州。入驻企业最低投资额为 5 亿卢布,可享受企业所得税零税率(10 年)、低社保费率、自由关税区待遇及最长 15 年的政策稳定期。

这对中企具有双重意义:一是化工、选矿及农业加工项目可利用税收优惠摊薄前期成本;二是中方设备商可跟随项目进入,开展“设备销售 + 运维服务 + 本币结算”的组合业务模式,超越单纯的一次性出口。
四、决定回报速度的三个关键变量
除“距离近、市场大、资源丰富”等宏观优势外,项目落地成效取决于以下三个常被低估的变量:
- 人力与电力保障
化工厂、铜冶炼及 LNG 船制造均需长期稳定的技工队伍。远程调配人员、建设宿舍及配套医疗教育设施成本高昂;若新园区电网建设滞后,即便装置建成也无法满负荷运行。 - 回程货源与空载率
远东向中国输送气、铜、化肥、木材相对顺畅;但若中国向远东出口的工程机械、建材及消费品仅靠单边运输,铁路和桥梁的单位成本难以下降。唯有实现双向满载,才能真正降低成本。 - 北方海路的保险与破冰成本
北极航线在部分航段和季节可缩短亚欧距离,但冰级船舶、破冰引航、救援站点及高额保费均会推升成本。若仅计算直线距离而忽视冰期因素,将高估利润空间。
五、理性看待"16 万亿”投资前景
更稳妥的判断是:俄远东正从“资源殖民地式外运”转向构建“资源 + 化工 + 金属初加工”的区域产业链。中国托底基础需求,印度和东南亚承接增量,而日韩受管制与价格约束较大。
对于投资者而言,不应仅关注投资总额,而应聚焦以下五个硬指标:
- 阿穆尔化工项目何时稳定产出 PE/PP 粒子,而非仅停留在试车阶段;
- 乌多坎、巴伊姆选厂何时实现满负荷通电并产出铜;
- 东线管道年度输气量是否按合同稳步爬坡;
- 黑河、同江及滨海走廊的集装箱与大宗货物通关量;
- “国际超前发展区”内实际落地的中企项目数量,而非签约数量。
只有上述指标实质性落地,16 万亿卢布才能转化为真实产能;否则,终究只是停留在规划图上的“纸面工厂”。
对中国东北而言,机遇不在于“俄料便宜”的短期红利,而在于口岸仓储、冷链物流、矿机售后、化工运维及跨境本币结算等服务环节。将远东加工链深度融入东北制造链,减少绕行第三国港口,方能将“大买家”角色升级为“长期供应链伙伴”。