


透视广告投产比:从流量消耗到自然增长的经营逻辑
回顾去年厚底靴的运营,曾陷入一种误区:只要广告投产比(ROAS)维持在一比四或一比五,便持续加大投放。账面订单看似可观,但扣除广告费后,实际利润并未如预期留存。此次滑雪服类目的复盘揭示了关键转折:当产品通过广告获取自然搜索权重后,即便停止广告投放,成交依然持续。这表明,广告的核心价值不仅在于当下的订单获取,更在于推动产品进入可持续的自然成交状态。若关闭预算即导致订单归零,说明经营尚未摆脱对付费流量的依赖。
需厘清基础数据逻辑:若 ROAS 为一比四,广告费约占归因销售额的 25%;一比五则占 20%。这仅是比例换算,并非最终利润。货款、平台佣金、物流及退货等成本尚未扣除,高 ROAS 不代表高净利。此外,广告后台的“归因销售额”与店铺“总销售额”统计口径不同,切勿将阶段性总销售除以广告花费来粗暴计算 ROAS。混淆口径、忽略归因延迟及退款影响,是导致复盘结论混乱的主因。明确数据边界,才能区分是解决广告效率问题,还是修正产品本身的盈利模型。
投放前必须明确验证目标:是测试关键词转化能力,还是让具备购买理由的产品触达更多人群?目标越具体,投入产出评估越清晰。模糊的“养链接”心态易使短期投入演变为无底洞式的支出。
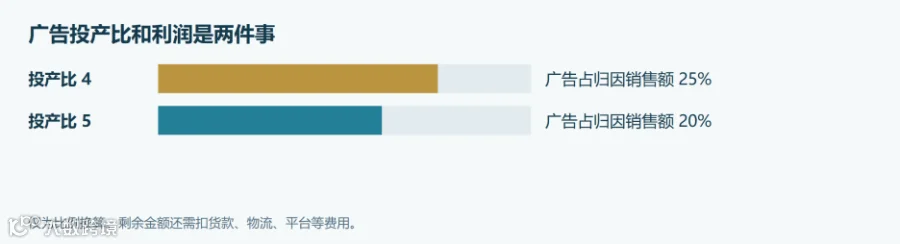
图 1 仅为比例换算示意,剩余金额还需扣除货款、物流及平台费用。
单品案例复盘:从亏损测款到自然起量的路径
以冲锋衣为例,初期按滑雪服定位推广时,曾因获客成本过高(约三四千日元广告费换一单)而阶段性亏损。随着场景化成交积累,搜索排名提升,后期出现仅需约二百日元广告费即可带来七千多日元订单的情况。这种前后反差并非意味着新品只要扛过亏损期就能自动降低成本。单次样本过小,且前后流量结构不同,不能直接拼凑成承诺。真正的关注点应在于:页面匹配度是否优化、客户下单意愿是否增强、自然流量是否启动。证明成本稳定下降需依赖连续的数据支撑。
继续投放的信心应基于具体判断,而非盲目乐观。若无订单,需排查是样本不足、人群匹配错误、页面信息传达不清,还是价格超出接受范围。若有点击无转化,应优先审视主图误导性、尺码功能描述及配送时效;若连曝光都缺失,则需核对商品可售状态、广告展示资格、库存预算及关键词相关性。竞价提升虽能争取展示,但无法替代购买理由,广告跑通与产品成功之间仍有距离。
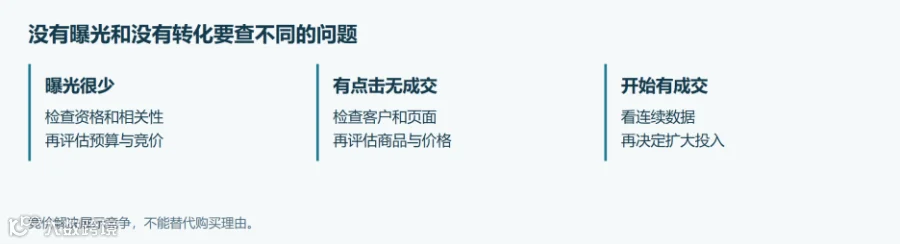
图 2 竞价仅解决展示竞争,不能替代核心购买理由。
分阶段预算策略与盈亏平衡演算
建议将新品广告预算划分为三个阶段:初期投入旨在获取判断依据;产生真实转化后扩大触达;自然成交稳定后,评估广告的增量价值。不同阶段任务各异,避免用新品的短期效率要求成熟产品,也不让成熟产品长期享受“允许亏损”的特权。
进行简易盈亏演算:假设订单金额八千日元,扣除各项成本后广告前利润为两千八百日元。若 ROAS 为一比四(广告费两千日元),净利剩八百日元;若 ROAS 为一比五(广告费一千六百日元),净利剩一千二百日元。若广告前利润仅一千五百日元,即使 ROAS 达到一比四仍属亏损。因此,单纯追求特定 ROAS 数值无意义,商品留给广告的利润空间才是预算制定的起点。高售价不等于高空间,体积、重量及退换货成本均可能侵蚀利润。
设定明确的暂停机制至关重要。当预算达到承受上限仍无有效转化,或核心假设(如目标人群不接受该用途)被证伪时,应果断止损。止损不仅是关闭开关,更要记录资金流向、关键词表现及页面调整效果,为后续选品或重新进入积累数据资产,减少盲目性。反之,获得订单后也不应立即全面放大预算、备货或增加 SKU,每一笔增量投入都需独立依据,以免在方向未明时过早耗尽调整余地。
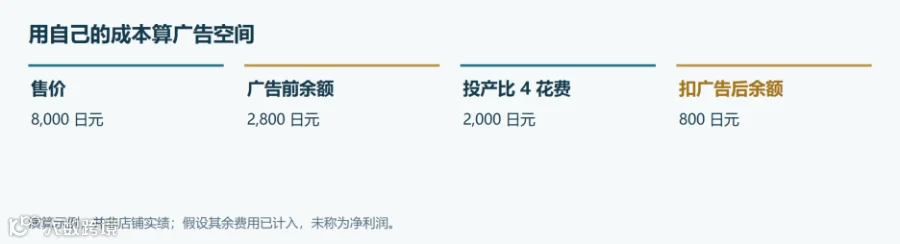
图 3 演算示例非店铺实绩,假设其余费用已计入,未称为净利润。
自然流稳定后的广告调优与合规经营
当自然搜索位置趋于稳定,需重新定义广告任务。部分关键词仍能带来新客,部分则可能仅覆盖原本就会购买的人群。此时应避免凭感觉决策,建议在相近时间段内逐步调整预算,综合观察总订单量、自然流量及利润变化,而非一次性全停后单日观测。
需警惕归因误区:广告减少导致订单下滑,未必全由停投引起。季节性波动、价格调整、库存变化及竞争对手动作均可能是变量。例如滑雪季结束带来的需求下行,若全归咎于广告开关,将导致后续策略误判。此外,产品定位调整(如从滑雪服转为壳类夹克)时,需检查旧广告流量方向是否依然匹配,确保商品表达与广告入口一致,而非机械地删除历史计划。
严禁通过虚假交易或有条件评价美化数据。此类操作会干扰对产品真实市场表现的判断。真实的客户选择与反馈数据,才是优化产品的基石。差异化产品的优势在于上架前已明确主要入口,广告用于验证判断及挖掘相邻需求,而非每日依赖其寻找存在理由。只有入口、页面与商品本身高度一致,后续优化才有坚实基础。
最终,广告应为经营留下实质资产:相关客户群的扩充、自然成交的改善以及扣除全链路成本后的真实利润。若这些核心指标未改善,单一的漂亮 ROAS 不足以支撑持续投入。每一笔预算下达前,都应明确其解决的具体问题。
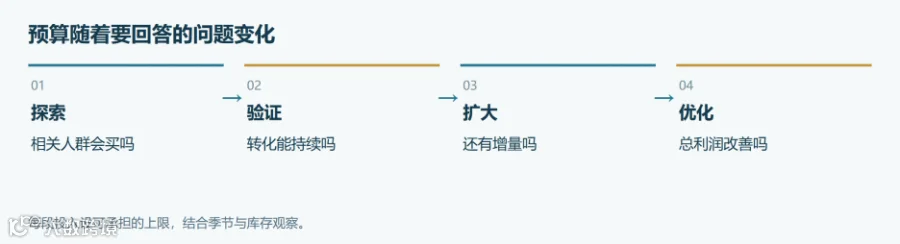
图 4 每段投入应设可承担上限,并结合季节与库存动态观察。