

2026 年 9 月 1 日起,增值税新政《关于明确非应税交易等增值税有关事项的公告》(财政部税务总局公告 2026 年第 25 号,以下简称"25 号公告”)正式施行。
25 号公告落地后,增值税进项税到底怎么抵?本文将为您厘清进项税的“能抵、凭抵、禁抵”核心逻辑。
01 定性:应税还是非应税?
核心结论:应税交易不在清单管辖范围内,默认可抵;非应税交易分两条路——正面清单六类可抵,负面清单四类禁抵。
进项能否抵扣,首要看交易性质:
- 应税交易:增值税法第三条至第五条范围内的销售、视同应税交易、进口货物。对应进项默认可抵,无需过清单,只需凭证合规且不触红线。
- 非应税交易:需对照 25 号公告清单定性。新规以“正面清单+负面清单”方式,明确了非应税交易的判断标准。
一、正面清单:六类非应税交易,进项可以抵扣
| 序号 | 正面清单情形 | 实务场景举例 |
| 1 | 作为被保险人获得保险赔付 | 企业收到保险公司财产险赔付 |
| 2 | 接受货币性资产或者非货币性资产捐赠 | 接受捐赠的设备、资金 |
| 3 | 因合同未履行且未发生应税交易而取得违约金等收入 | 供应商违约支付的违约金 |
| 4 | 无偿提供服务(不含无偿转让金融商品) | 集团内部无偿提供管理服务 |
| 5 | 转让因自身发生应税交易取得的与之相关的应收账款等债权(不含有价证券) | 保理业务中转让自身应收账款 |
| 6 | 按照有关政策规定取得,且与其销售货物、服务、无形资产、不动产的收入或者数量不直接挂钩的财政补贴 | 稳岗补贴、研发补助 |
要点提示:正面清单解决的是“可以抵”的定性问题,不代表必然可抵。前提仍是取得合法扣税凭证,且不属于其他不得抵扣情形。
二、负面清单:四类非应税交易,进项不得抵扣
| 序号 | 负面清单情形 | 实务场景举例 |
| 1 | 销售货物、服务、无形资产、不动产,不属于增值税法第四条在境内发生应税交易所列情形 | 境外发生的服务采购 |
| 2 | 有偿转让股权(不含有价证券) | 转让非上市公司股权 |
| 3 | 持有股权(不含有价证券)取得的股息红利,以及持有股份公司普通股(含有价证券)取得的股息红利 | 持有子公司股权取得分红、持有上市公司股票分红 |
| 4 | 货物期货交易(不含实物交割环节) | 期货公司货物期货交易 |
对比总结:正面清单看“可抵”,负面清单看“禁抵”;两张清单共同构成非应税交易定性的对照表。
政策说明:25 号公告同时废止了财税〔2007〕127 号第一条等旧文件规定。
02 凭证:5 类扣税凭证是进项抵扣“通行证”
核心结论:定完性,还要过凭证关。能不能抵扣,最终看是否取得合法扣税凭证。仅一般计税方法涉及进项抵扣,简易计税项目对应进项不得抵扣。
增值税法确立了“凭票扣税”框架,合法扣税凭证主要包括以下五类:
1. 增值税专用发票
- 适用范围:境内购进货物、服务、无形资产、不动产。
- 抵扣金额:发票上列明的增值税税额。
- 操作要点:通过电子税务局发票服务平台进行用途确认;2017 年 1 月 1 日及以后开具的专票,已取消认证确认和申报抵扣期限。
2. 海关进口增值税专用缴款书
适用于进口货物,以缴款书上注明的增值税额为进项税额,需进行稽核比对,同样取消了期限限制。
3. 代扣代缴的完税凭证
适用于从境外单位或个人购进服务、无形资产、不动产。凭完税凭证抵扣的,应当具备书面合同、付款证明和境外单位的对账单或发票,资料不全的不予抵扣。
4. 农产品收购发票和农产品销售发票
25 号公告明确:农产品销售发票是指农业生产者销售自产农产品适用免征增值税政策而开具的普通发票。
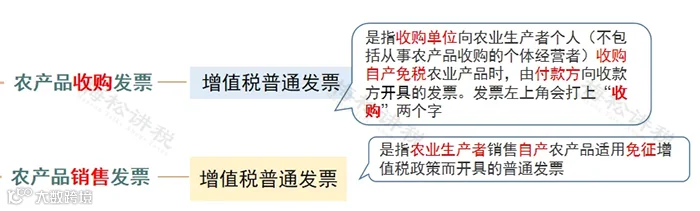
取得(开具)此类发票,以发票上注明的农产品买价和 9% 的扣除率计算进项税额;购进用于生产或委托加工 13% 税率货物的农产品,按 10% 扣除率计算(即购入环节按 9% 抵扣、生产领用环节加计 1%)。
注意:只有农业生产者自产自销的农产品才能适用,批发零售环节的农产品普通发票不能抵扣。
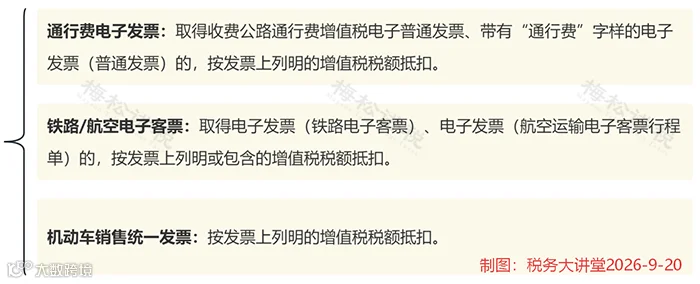
5. 其他具有抵扣功能的扣税凭证
03 红线:不得抵扣情形全梳理
核心结论:分不清用途的进项,按月(季)预分摊、次年 1 月年度清算;已抵扣后改变用途或发生损失的,当期转出。两者方法不同,切勿混用。
《增值税法》第二十二条规定的不得抵扣情形,实务可归纳为以下七类:
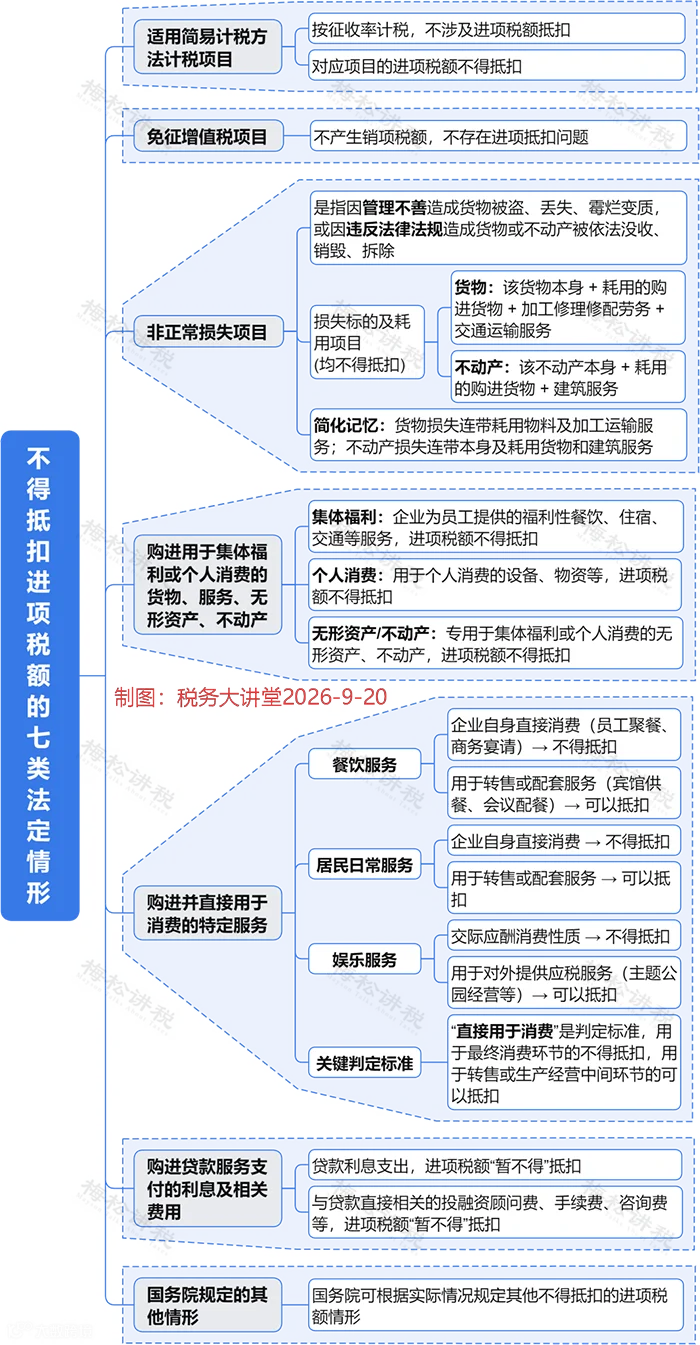
04 实操:分摊清算与进项转出
(一)无法划分进项的分摊与年度清算
一般纳税人购进货物(不含固定资产)、服务,用于简易计税、免税和不得抵扣非应税交易而无法划分的,按销售额或者收入占比逐期计算当期不得抵扣的进项税额,并于次年 1 月的纳税申报期内进行全年汇总清算。
计算公式(2026 年新口径):
不得抵扣的进项税额=当期无法划分的全部进项税额×(当期简易计税方法计税项目销售额 + 免征增值税项目销售额 + 不得抵扣非应税交易收入)÷(当期全部销售额 + 全部非应税交易收入)
(二)已抵扣进项的转出方法
适用于已抵扣进项的货物、服务、长期资产发生非正常损失或改变用途:
- 直接计算转出法:按原抵扣时的税率或扣除率计算转出金额。
- 净值率法(不动产等长期资产):不得抵扣的进项税额=已抵扣进项税额×净值率;净值率=(净值÷原值)×100%。
特别说明:上述两种方法属于“已抵扣后转出”;而第(一)点所述销售额占比分摊,属于“当期无法划分时的预分摊+年度清算”,两者适用场景不同,切勿混淆。
(三)红字发票与进项转出衔接
购买方取得专用发票已申报抵扣后发生退货或冲红的,应在填开红字发票信息表(数电票情形为红字发票信息确认单)的当期,暂依所列增值税税额从当期进项税额中转出,待取得销售方开具的红字发票后,与信息表一并作为记账凭证。
【结语】三句话记住进项抵扣逻辑
- 能抵先定性:先分清应税还是非应税。应税交易默认可抵;非应税交易对照 25 号公告清单,正面六类可抵、负面四类禁抵。
- 凭抵看凭证:不分应税非应税,都要取得合法扣税凭证,凭证不合规不能抵。
- 禁抵看红线:不分应税非应税,都要排除不得抵扣情形(增值税法第二十二条六类+贷款服务等)。
实务判断路径四步走:
①定性(应税默认可抵,非应税查清单)→ ②核对合法扣税凭证 → ③排除禁抵红线 → ④处理分摊、转出或年度清算。
来源:财务经理人,税务大讲堂,梅松讲税 整理发布