

9 月 21 日,联电预告启动新一轮涨价,力积电传出报价将大幅上调四成,两家厂商均证实近期接单情况向好。联电方面表示,若市场供需态势延续,2027 年晶圆代工价格调整的幅度和覆盖范围将比 2026 年下半年更为显著。
成熟制程涨价浪潮回顾
此次涨价信号是 2026 年上半年以来成熟制程调价潮的延续。回顾上半年,主要厂商动作频繁:
- 晶合集成:3 月 12 日公告,自 6 月 1 日起晶圆代工价格全面上调 10%;
- 世界先进:3 月 13 日发出调价函,拟自 2026 年 4 月起调整代工价格;
- 力积电:4 月 10 日表示自第一季度起上调代工价格,按投片时点执行新定价;
- 联电:4 月 16 日向客户发函,宣布因应市场需求及成本增加,预计于 2026 年下半年正式调涨晶圆代工价格。
供需结构性转变驱动涨价
业界指出,此轮涨价核心在于供需关系的结构性转变。
需求端:AI 外溢效应显著
高性能计算芯片需配套大量成熟制程芯片(如电源管理 IC、MCU、传感器及 MOSFET 等)。随着 AI 服务器功耗提升,配套芯片用量上涨、规格升级,促使 8 英寸与 12 英寸成熟制程产能从供大于求转为供给紧张。此外,新能源汽车、工业控制及物联网领域的复苏,进一步放大了通用成熟制程的需求缺口。
图片来源:拍信网
供给端:产能约束与策略调整
台积电、三星等头部厂商将资本开支向先进制程及先进封装倾斜,逐步缩减成熟制程产能,订单外溢效应明显。二、三线代工厂也将有限产能转向 PMIC、Power Discrete 等高毛利 AI 应用,缩减 CIS、DDIC 等低毛利产品比重,导致成熟制程供给弹性持续收窄。
成本端:多重压力叠加
硅片、光刻胶、特种气体等核心材料价格持续上涨,叠加能源、人力及设备维护成本上升,压缩了代工厂利润空间。新建产线及设备折旧带来的成本压力,也需通过提价来分摊。
集邦咨询:涨价效应延伸至 2027 年
TrendForce 集邦咨询 7 月调查显示,受 AI 零部件产能排挤及大厂减产加剧影响,预估晶圆代工成熟制程涨价效应将延伸至 2027 年。
集邦咨询指出:“随着 AI Server、通用型 Server 与 Edge AI 周边需求升温,晶圆代工产能配置明显朝 AI 相关产品倾斜。八英寸制程受惠于 AI 相关 Power 订单增量及台积电、三星电子减产,产能利用率与代工价格强势拉升。十二英寸成熟制程则因 TSMC 启动减产,有望带动中长期转单效应;加上 55nm(含)以上 Power IC 订单强劲,引发台系晶圆厂减产 HV 制程、订单流向陆系厂供应链等效应,以及原物料通膨等因素,导致十二英寸成熟制程代工涨价氛围。”
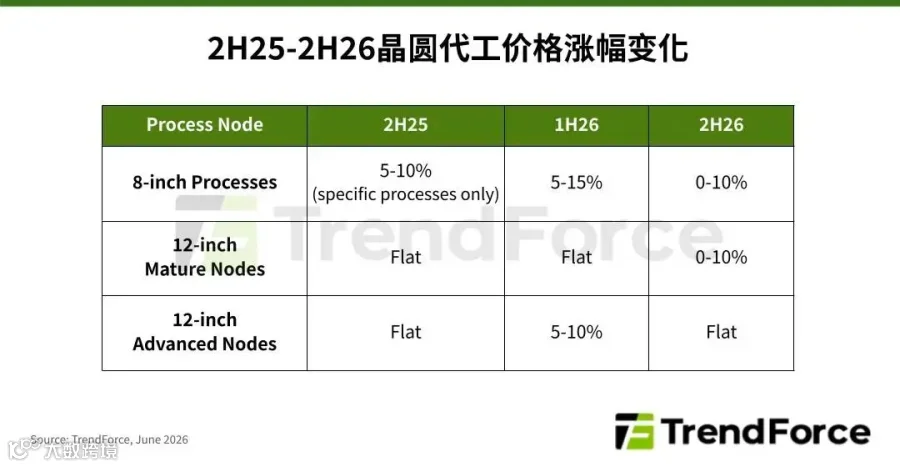
数据显示,2026 年全球前十大晶圆代工业者八英寸产能平均利用率已回升至 88%,下半年甚至达 90%,率先进入供给吃紧状态。八英寸代工价在 2026 年第一至二季度全面喊涨,平均涨幅落在 5% 至 15% 之间,业者正酝酿 2026 年下半年至 2027 年的第三波涨价。十二英寸成熟制程方面,部分紧缺制程价格在第二至三季度间出现 5% 至 10% 的调涨意向,并计划在 2027 年酝酿全面调涨。
#力积电 #联电 #晶圆代工
关于集邦咨询
TrendForce 集邦咨询作为全球高科技产业研究机构,致力于洞察 AI 全链脉络,助力企业战略决策。研究版图涵盖 HBM、DRAM、NAND Flash 等关键存储产品;GPU、ASIC 等 AI 算力芯片;晶圆代工、芯片设计及封测;以及 AI 服务器、显示面板、LED、AR/VR 等基础设施与终端,延伸至自动驾驶、具身智能、光伏储能、低空经济等"AI+"垂直产业集群,同时提供核心零部件价格预测与数据库。