


跨太平洋与亚欧航线运价呈现显著的“冰火两重天”态势。最新一期 Drewry 世界集装箱运价指数(WCI)显示,上海至纽约航线报价突破 1 万美元大关,创下疫情后期新高;与此同时,上海至鹿特丹及热那亚的亚欧航线指数持续下跌,且跌幅进一步扩大。这种市场分化局面已延续七周。
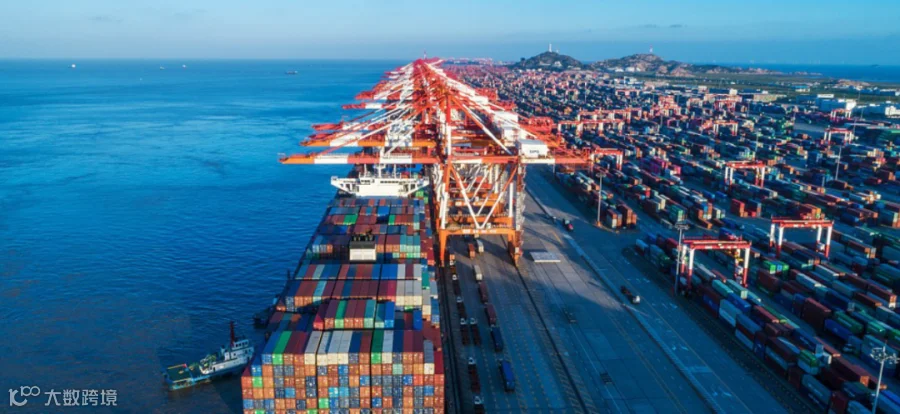
美线运价飙升:上海—纽约指数破万
本周 WCI 数据显示,上海至纽约 40 英尺集装箱指数环比上涨 7%,报 10,394 美元/FEU,这是自 2022 年 7 月以来首次突破 1 万美元关口。上海至洛杉矶航线亦同步上行,环比增长 5% 至 7,712 美元/FEU。
据美国货运代理 Freight Right 分析,目前亚洲至美东航线的承运人定价权显著强于美西。部分急于锁定舱位的货主,其实际订舱价格甚至高于指数报价近 1000 美元,美东部分市场现货报价已达 1.1 万美元/FEU。需注意的是,Drewry 指数为统计均价,而 Freight Right 数据反映了更贴近一线的实际成交高位。
船期紊乱加剧出货难度
除运价高企外,跨太平洋航线正面临严重的船期不稳问题。亚洲港口拥堵与船公司大规模空班(Blank Sailing)叠加,导致甩柜和滚装现象频发。即便成功订舱,原定船期也可能推迟数天;若甩柜与船舶延误同时发生,整体运输周期可能延长近两周。
Drewry 预测,受黄金周前备货需求及船公司运力管控影响,下周跨太平洋航线计划取消航次将增至 9 个,运价仍有小幅上涨空间。
亚欧航线承压:需求疲软与运力释放
与美线走势截然相反,亚欧航线持续下行。本周 WCI 显示,上海至鹿特丹指数环比下跌 9% 至 3,626 美元/FEU,上海至热那亚下跌 5% 至 4,016 美元/FEU。尽管当前价格约为去年同期的两倍,显示出一定的历史韧性,但下跌趋势明显。
拥堵转移与红海复航双重冲击
Linerlytica 指出,中国港口拥堵状况自 9 月初高峰后已有所缓解,但压力正转移至东南亚。新加坡港因船舶集中到港,等待时间升至 4 天以上,影响了航线周转效率。
更为关键的是,越来越多船公司恢复经由红海—苏伊士运河的航线。相比绕行好望角,复航缩短了航程并提升了船舶周转率,相当于向市场释放了更多有效运力。叠加需求偏弱因素,Drewry 预计下周亚欧航线运价将继续小幅回落。
市场建议:警惕“有价无舱”风险
当前海运市场分化明显:美线受需求强劲、舱位紧张及空班影响价格走高;亚欧线则受制于需求不足、运力恢复及红海复航而价格回落。对于货代和货主而言,短期关注点不应仅限于价格,更需核实舱位锁定情况、船期变动及甩柜风险。在当前市场环境下,获得报价并不等同于货物能按原计划出运。
