

期刊号:2026-34
01 市场快讯(2026年第37周)
尽管也门胡塞武装推进战事导致中东局势持续紧张,但航运公司重返苏伊士运河的步伐并未停止。中远海运与东方海外最新宣布恢复红海区域航行,使得PA联盟成为目前唯一尚未重返红海的主要船东集团。受此影响,改道好望角航线的船舶总运力占比已降至4.6%,创两年新低。
运费与租船费用持续上涨。受新船交付量有限(月交付不足10万标准箱)影响,市场运力依旧高度紧张。虽然台风和罢工导致的港口拥堵有所缓解,但船舶延误加剧了东南亚与印度次大陆港口的拥堵状况。此外,据报道马士基即将签署逾30艘18000~24000标准箱的新船订单,各大船公司间的运力博弈迎来新动向。
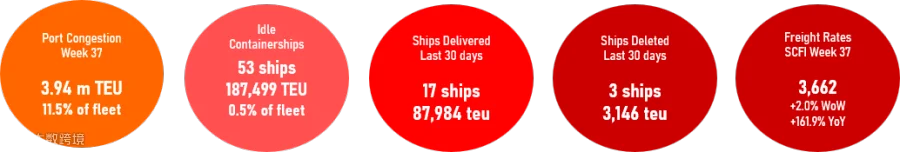
数据来源:Linerlytica
胡塞武装控制范围扩大,船公司仍扩展红海通航
中远海运与东方海外已加入海洋联盟合作伙伴达飞轮船的行列,自2026年9月15日起,在其联合运营的欧/地中海—亚洲航线上恢复红海过境航行。具体复航计划如下:
9月15日:OOCL PORTUGAL号(AEU3/LL2/FAL2/NE3航线)
9月16日:COSCO SPAIN号(AEU7/LL3/FAL7/NE7航线)及COSCO SHIPPING TAURUS号(AEM1/WM1/MEX2/MD2航线)
9月20日:COSCO SHIPPING KILIMANJARO号(AEM6/AAS/PHOEX/BEX2航线)
9月28日:OOCL DENMARK号(AEU1/LL1/FAL5/NE1航线)
此前,赫伯罗特与马士基已分别宣布将双向苏伊士过境航线拓展至6条,新增NE4/AE5、SE2/AE11、SE1/AE12以及IEX/ME2等航线。经过一系列调整,长荣海运以及PA联盟成员万海航运、现代商船、阳明海运成为目前仅剩的尚未重返红海的头部船公司。

数据来源:Linerlytica
02 货运市场行情更新(2026年9月17日)
关税进展
俄罗斯制裁法案通过:美国众议院以262票赞成通过法案,授权总统可对多达15个国家加征最高100%关税。潜在目标包括俄罗斯能源五大采购国(如中国、印度、土耳其等)及协助规避制裁的国家。法案同时授权对原产于俄罗斯的商品征收最高500%关税,相关措施须在30天内实施。进口商需关注后续决定,目前不必默认最坏情况发生。
CAPE第三阶段重启:美国海关与边境保护局(CBP)确定于10月6日上线进口申报综合管理与处理系统(CAPE)第三阶段,适用于需重新核算税款的案件。凡在7月30日前提交有效登记进口商编号(IOR)的主体,届时即可提交申报;此后注册者需等候另行指引。
海运——跨太平洋东行航线(TPEB)
运力和需求:旺季持续时间超出预期,船公司全力投放运力。预计9月将成为美国主要港口本年度最繁忙月份,货量同比上涨9.6%。洛杉矶港与长滩港8月吞吐量均创佳绩。为匹配黄金周工厂停工及后续需求回落,船公司计划自9月28日当周起削减运力,至10月12日当周缩减幅度接近18%。
运费:运价上行。亚洲至美东现货运价周环比上涨8.55%,至美西上涨3.53%。美东航线涨幅更高,主因巴拿马运河低水位限制及中国港口拥堵削减了有效运力。
建议:有10月出运计划的货主应立即确认船期,预计当月第2、3周舱位选择减少。上海、宁波、盐田出货需预留额外缓冲期,尽早锁定舱位。
海运——远东西行航线(FEWB)
运力和需求:9月运力满投,10月中旬起将迎来大幅运力削减(空白航行占比最高达20%),旨在借淡季稳住运价。马士基与赫伯罗特将把4条双子合作航线从好望角改回苏伊士航线,首趟调整于9月19日生效。预计9月超四分之一的亚欧航线运力将经红海通行,其中亚洲—地中海航线恢复最快(约35%),亚洲—北欧较慢(约6%)。该调整取决于红海安全局势,需持续关注曼德海峡动态。
运费:运价持续下跌。亚洲至北欧运价周环比下降3.78%。苏伊士航线恢复缩短航程增加有效运力,叠加旺季过后需求回落,共同压低运价,但当前水平仍高于旺季前。
建议:部分航线时效缩短,订舱时务必确认具体走向。10月装货物应提前14天订舱并尽早进港。
海运——跨大西洋西行航线(TAWB)
运力和需求:2026年第三季度北欧及地中海起运地行情走弱,船公司持续缩减运力。尽管出口货量承压,但高装载率(超94%)带动运价稳步上行。
运费:9月北欧至美东现货运价约3000美元/40尺柜,为2023年4月以来最高。鹿特丹、安特卫普、汉堡等港口拥堵导致船舶候泊时间居高不下。
建议:选择美东及墨西哥湾航线需提前4至5周订舱,以锁定配额。
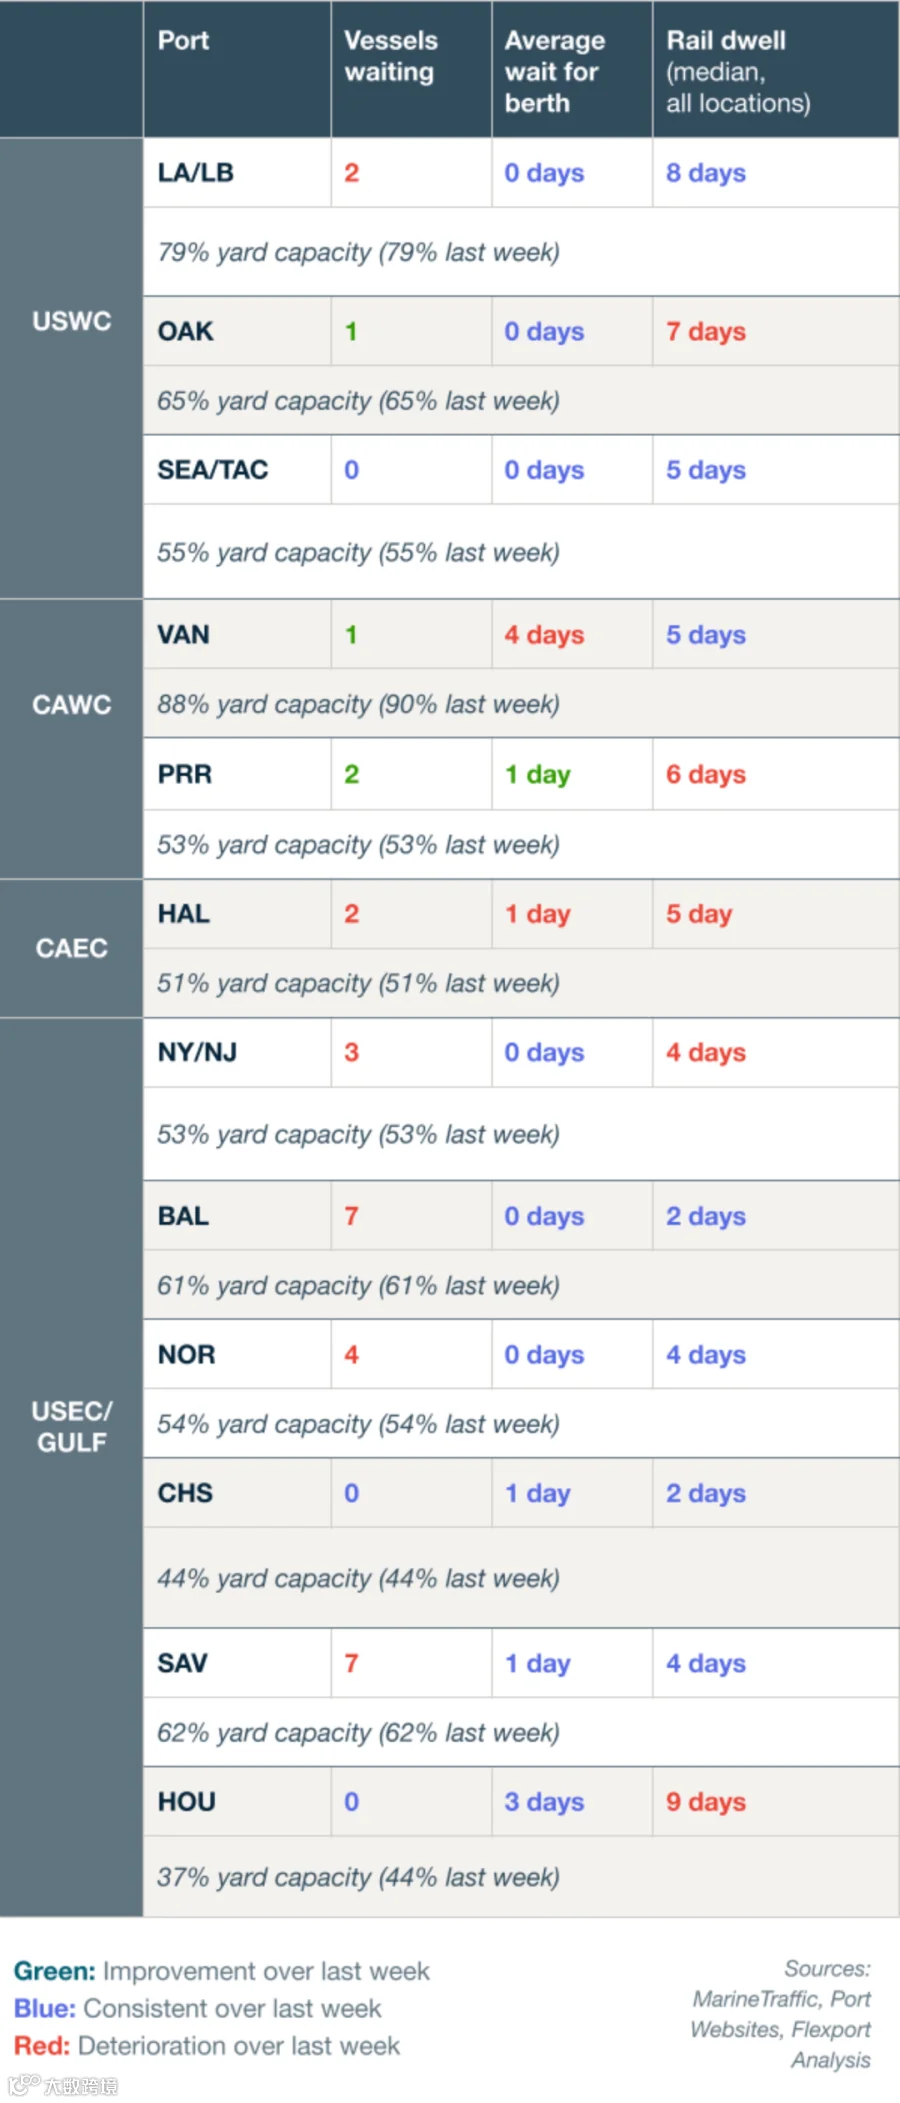
数据来源:Flexport
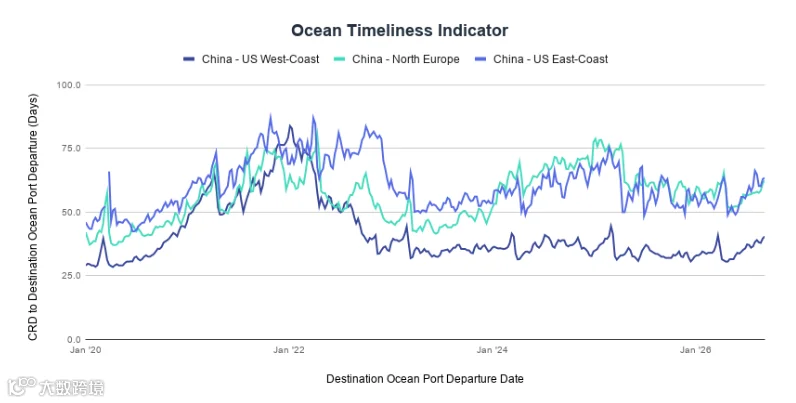
Flexport海运时效性指标
中国至美西时效延长,至美东、北欧缩短。截至2026年9月16日当周,整体运输时效基本稳定。中国至美西航线由40天增至41天;美东航线由64天降至63天;北欧航线由63天降至62天。
数据来源:Flexport
03 世界集装箱指数(9月17日)
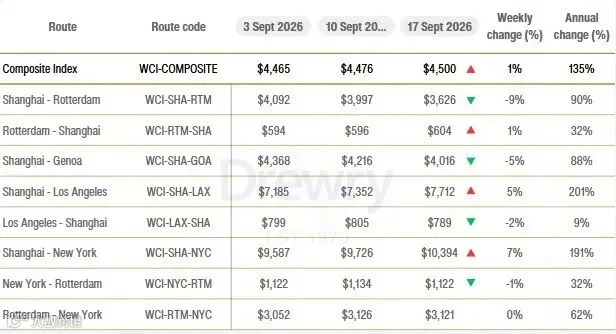
德鲁里世界集装箱指数(WCI)小幅上涨1%,至每40尺柜4500美元,跨太平洋与亚欧航线走势分化。


数据来源:Drewry
评估要点
跨太平洋航线:受黄金周前置出货需求及船公司运力管控推动,运价上涨。上海至洛杉矶运价上涨5%(7712美元),至纽约上涨7%(10394美元)。下周计划空白航行增至9个,预示运力趋紧,预计运价将继续小幅上行。
亚欧航线:受苏伊士航线逐步恢复及需求疲软影响,运价承压下行。上海至热那亚运价下跌5%,至鹿特丹下跌9%。尽管上海港等待时长增至78小时且运力趋紧,但德鲁里预计下周运价仍将小幅回落。
市场展望:东西向市场存在不确定性。红海及曼德海峡安全风险可能延缓苏伊士航线恢复,德国潜在港口罢工或加剧北欧拥堵。未来数周,亚洲港口拥堵与黄金周前置需求仍是核心主导因素。
主要航线现货运价评估:
数据来源:Drewry
04 2026年WorldACD每周空运趋势(第36周)
货量与运力变动有限,运价保持稳定
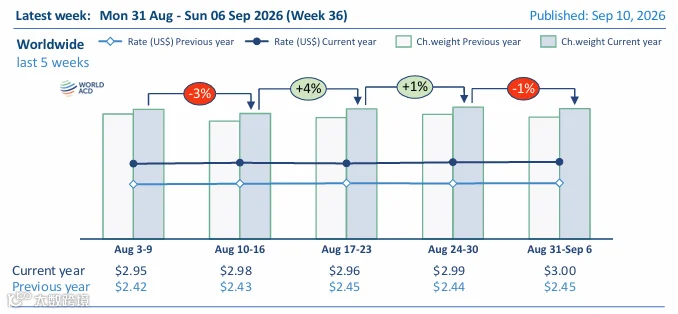
受中东战事升温及东南亚多国假期影响,第36周全球航空货运量周环比下滑1%。运力小幅收缩支撑运价维持高位,油价上涨给后续燃油附加费带来上行压力。
数据来源:WorldACD
区域货量分析
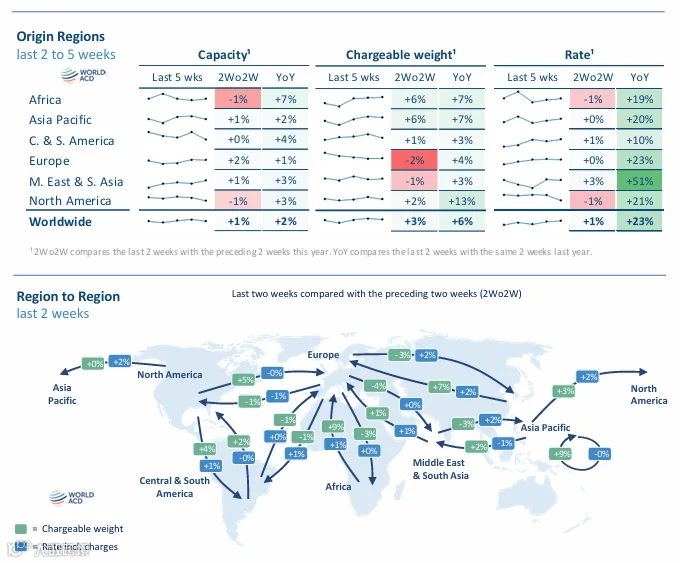
中南美地区计费重量降幅最大(-4%),北美(-3%)和亚太(-1%)紧随其后。欧洲及中东南亚持平,非洲微增1%。同比来看,全球货量增长7%,北美因劳动节时间差异同比大涨18%。
战事与假期抑制增长:波斯湾冲突影响中东南亚区域货量。迪拜至美国计费重量下滑19%。亚太地区受越南、马来西亚国庆假期影响,至美国货量环比下降3%,其中越南跌幅最大(-23%)。
中国市场动态
货量改善缓慢:中国香港表现突出,至欧洲货量环比上涨6%,终结此前下跌行情,但同比仍跌26%,主要受欧盟电商进口政策限制。中国内地货量自第32周重回增长通道,至第36周同比降幅收窄至5%。
运力与运价走势
运力保持平稳:全货机从亚太—欧洲航线调往跨太平洋航线。全球运力整体下降1%,延续在正负1%区间震荡格局,表明新机交付受阻。
运价持平但有望上涨:全球均价微涨至3.00美元。亚太至美、欧运价分别上涨2%和3%。尽管美伊冲突推动油价突破100美元/桶,预示燃油成本上升,但目前全球运价整体保持稳定。
数据来源:WorldACD
(完)