大数跨境

出货4.9万台,行业应用增长260%:四足机器人市场继续分化,“消费走量、行业赚钱”

出货4.9万台,行业应用增长260%:四足机器人市场继续分化,“消费走量、行业赚钱” IDC咨询
2026-09-21
13
导读:四足机器人市场的分化,还在加深。
四足机器人市场的分化趋势正在加剧。
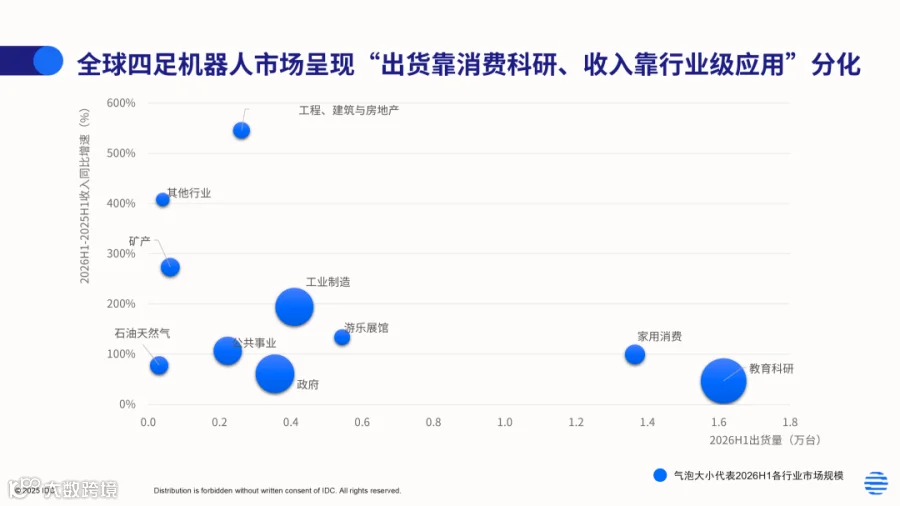
国际数据公司(IDC)最新数据显示,2026 年上半年,全球四足机器人出货量超 4.9 万台,同比增长 92.5%;市场规模超 4 亿美元。然而,收入结构呈现显著差异:教育科研和家用消费贡献了约 60% 的出货量,但收入占比不足三分之一;政府、工业制造及公共事业等行业级应用,虽出货量占比不到 40%,却贡献了超过三分之二的市场收入。
IDC 发布的《全球四足机器人市场份额,1H26》报告指出,行业级应用已成为市场增长的核心引擎。2026 年上半年,该领域市场规模超 2.7 亿美元,同比增长 125.1%;部署量同比增长高达 260.5%,增速远超整体市场,实际行业需求比重持续提升。

市场进入商业化扩张期,竞争格局快速演变

2025 年,全球四足机器人市场迈入规模化发展阶段,全年出货量约 5.8 万台,市场规模超 4.9 亿美元,同比均实现翻倍增长。2026 年上半年,市场延续高增长态势,出货量与市场规模同比增幅均超 90%,商业化进程显著加快。
随着运动控制、环境感知及人工智能技术的迭代,产品应用场景正从科研教育、展示表演及家用消费,向政府巡检、工业制造、公共事业、能源矿产及工程建设等专业领域拓展,行业实际需求成为主要增长动力。
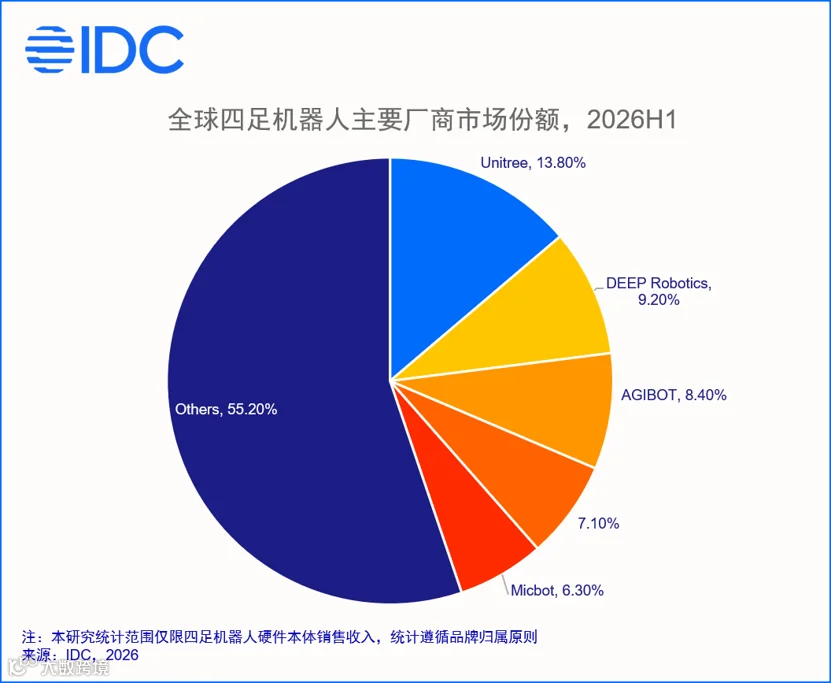
全球市场呈现多梯队竞争、厂商定位分化及区域化拓展特征。宇树科技、云深处科技、智元机器人、具微科技等中国厂商依托供应链与成本优势,加速布局消费、科研及多行业应用;ANYbotics、Boston Dynamics 等欧美厂商则聚焦政府、工业、能源及特种作业等高价值场景。
技术门槛降低与应用市场扩大吸引新厂商持续入局,竞争日趋激烈。随着本体技术成熟,竞争焦点正从早期的运动性能与硬件参数,向 AI 能力、行业场景适配、软件生态及整体解决方案演进。

出货靠消费科研,收入靠行业级应用

全球四足机器人市场呈现“出货靠消费科研、收入靠行业应用”的结构性特征。2026 年上半年,教育科研和家用消费贡献约 60% 出货量,但收入占比不足三成;反之,政府、工业制造等行业级应用虽规模有限,但凭借高单价与高项目价值,贡献了超三分之二的收入,成为市场增长的关键驱动力。
2026 年上半年,行业级应用市场规模超 2.7 亿美元,同比增长 125.1%;部署量超 1.9 万台,同比增长 260.5%。厂商表现方面,云深处科技凭借在电力巡检、工业巡检及应急消防等场景的广泛部署与成熟解决方案,位居行业级应用市场首位。
这种结构性分化是市场的长期特征且程度加深。消费及科研市场推动产品规模化与降本,行业应用则是商业化变现的关键。两者并行发展,其中政府和工业制造是规模最大的细分领域,且工业制造市场增速更高,成为厂商拓展重点。

工业制造:加速进入规模化应用阶段

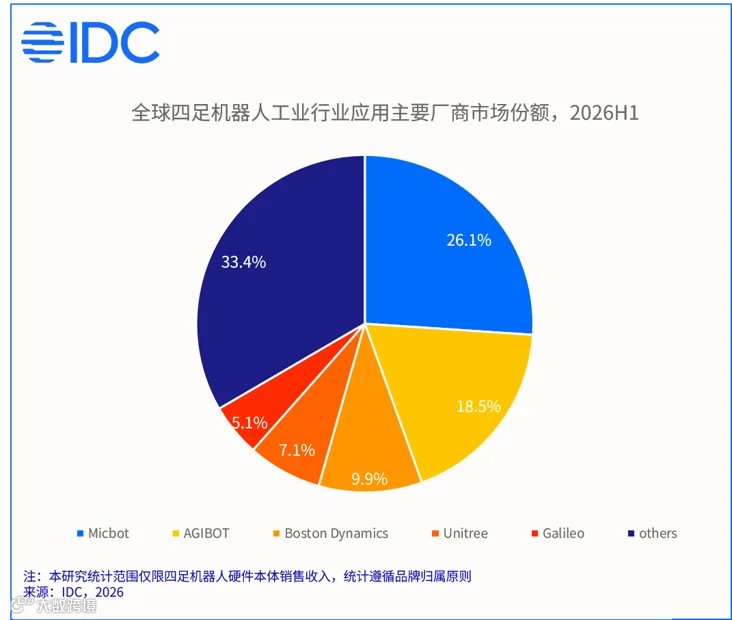
2026 年上半年,全球四足机器人工业应用市场规模约 7675 万美元,同比增长 194.2%;部署量超 4100 台,出货量同比增长 537.9%,市场进入快速扩张期。
随着工业应用加速落地,市场竞争由少数厂商探索转向多厂商共同拓展。
具微科技聚焦高危工业场景,依托轮足机器人与工业具身大脑,推进防爆等特种产品量产,工业收入份额领先;智元机器人通过生态伙伴快速拓展工业应用;Boston Dynamics、宇树科技等也在持续探索,推动四足机器人从传统巡检向更多任务延伸。

未来展望:从单机巡检走向复杂作业

未来,全球四足机器人市场将从高速扩张转向应用深化与能力升级,行业应用与商业价值比重将进一步提升。
行业应用从单点试用走向规模化部署。随着在工业、能源、公建等领域的持续落地,增长动力将由早期需求转向行业客户批量采购,安全性、可靠性、部署效率及 ROI 将成为决策关键。
从移动巡检向智能作业平台演进。多模态感知、AI 模型与机械臂等载荷的融合,将推动机器人从“移动 + 巡检”向设备检测、维护操作及应急处置等复杂任务延伸,实现感知至执行的能力闭环。
数据与具身智能成为新壁垒。基础能力成熟后,竞争将聚焦真机数据、模型训练及任务泛化能力,推动机器人从“固定任务”向“持续学习、能力扩展”演进。
消费级与行业级市场双向发展。消费级市场通过降本与交互优化扩大用户基础,行业级市场则向高可靠、高智能方向升级,形成差异化增长路径。
全球竞争转向本地化能力。中国厂商将进一步拓展欧洲、亚太及中东非市场,全球竞争将更多考验技术、成本、供应链及本地化交付服务能力,形成头部、多梯队及细分专业厂商并存的格局。
IDC 中国研究经理李君兰表示,四足机器人商业化路径日益清晰,行业级应用持续向巡检、安防及复杂作业深化,消费市场则在降本与能力提升推动下扩展。随着具身智能、可靠性及载荷能力的提升,四足机器人正从移动巡检平台向多场景通用作业平台演进。

IDC 建议:两条路,两种打法

对于厂商而言,2026 年下半年是关键的选择节点。
若主打消费科研市场:核心在于降本与生态构建。面对价格敏感与同质化风险,厂商需通过规模化制造降低成本,并利用内容、交互及开发者生态提高粘性,实现从“卖产品”到“留用户”的转变。
若主打行业级应用市场:核心在于场景理解与交付能力。针对碎片化的工业、政府及能源场景,厂商需深耕细分领域,积累真实数据与经验,将能力从“能巡检”升级为“能作业”,从“卖产品”升级为“卖解决方案”。安全性、可靠性与 ROI 是客户关注焦点。
若双轨并行:需警惕资源分散。两类市场竞争逻辑迥异,前者拼成本规模,后者拼场景服务。现实路径应是用消费市场摊薄成本,用行业市场利润反哺研发,关键在于找到技术复用点,而非简单改造消费级产品。
总体而言,四足机器人正从“技术展示”进入“商业验证”阶段。谁能率先在真实场景中持续创造价值,谁将在下一阶段竞争中占据主动。

本文作者:


李君兰

IDC 中国研究经理

本文中的内容和数据均来源于 IDC 所发布的报告,所有内容及数据均为我公司所有。未经 IDC 书面许可,任何机构和个人不得以任何形式翻版、复制、刊登、发表或引用。


全文完


活动推荐

IDC CONTENT HUB


相关咨询,请联系:

王勇,IDC 中国 副总裁
电话:(+86-10) 5603 4087
电邮:fwang@idc.com


王家平,IDC 中国 客户支持代表
电邮:kawang@idc.com


谢静,IDC 中国 市场部
邮箱:mxie@idc.com


【声明】内容源于网络
0
0
IDC咨询
1234
内容 2426
粉丝 0
IDC咨询 1234
总阅读40.3k
粉丝0
内容2.4k