

当一艘 VLCC(超大型油轮)的单日收益突破 100 万美元,市场首先感受到的是亢奋。然而,若将此轮暴涨简单解读为“油轮超级周期重启”,则可能得出过于乐观甚至危险的结论。
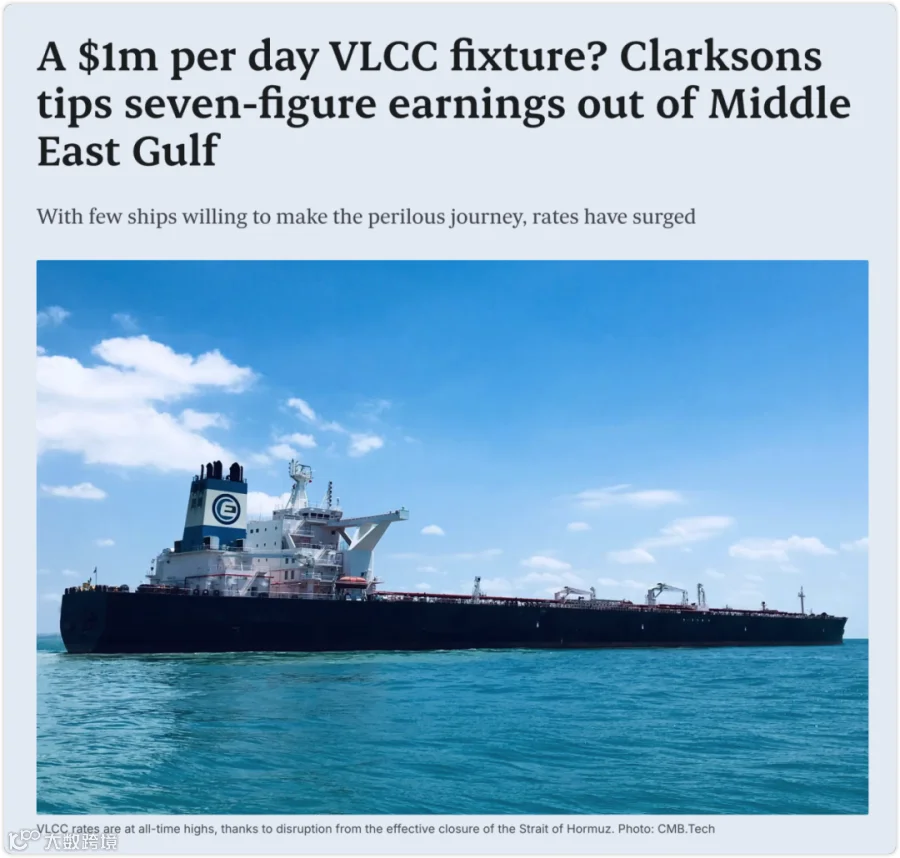
克拉克森近期对中东湾至中国航线给出的百万美元级日收益数据,并非单纯源于运力供需紧张,而是航运市场对战争风险、海峡受阻、船员安全、保险失效及供应链重组的一次集中定价。换言之,船东获得的不仅是运费,更是穿越危险区域的高额风险补偿。
目前,愿意进入中东湾装货的 VLCC 显著减少,霍尔木兹海峡处于低效甚至近似关闭状态,船舶调度不确定性急剧上升。数据显示,可接受湾内装货的 VLCC 平均运价短期上涨 12%,中东湾至中国航线的理论日收益已超 100 万美元。
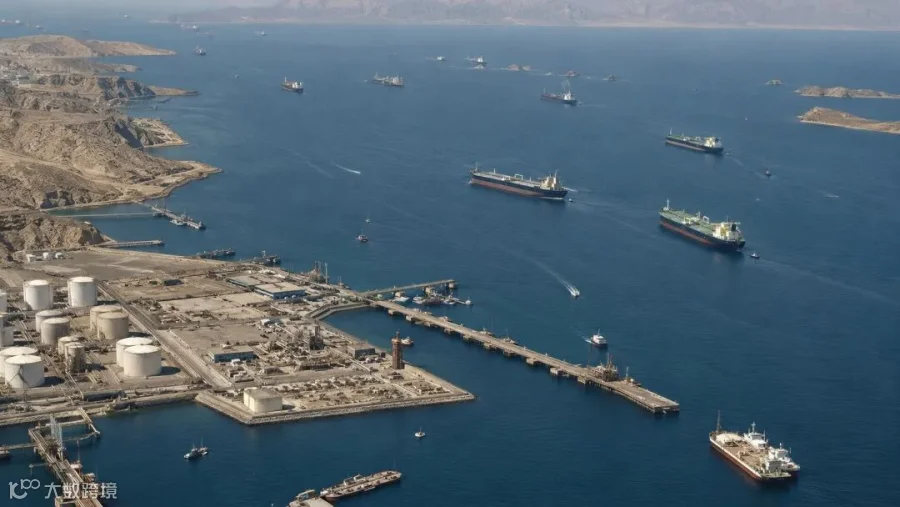
克拉克森证券分析师 Frode Morkedal 测算指出:按照当前收益水平,一艘 VLCC 仅需运营约 130 个有效盈利日,其创造收益即可相当于一艘十年船龄 VLCC 的平均市场价值。在传统市场中需数年回收的成本,如今可能被压缩至数月。这种运费与船价估值关系的暴力扭曲,本质上是风险价格的失控,而非资产价值的理性重估。
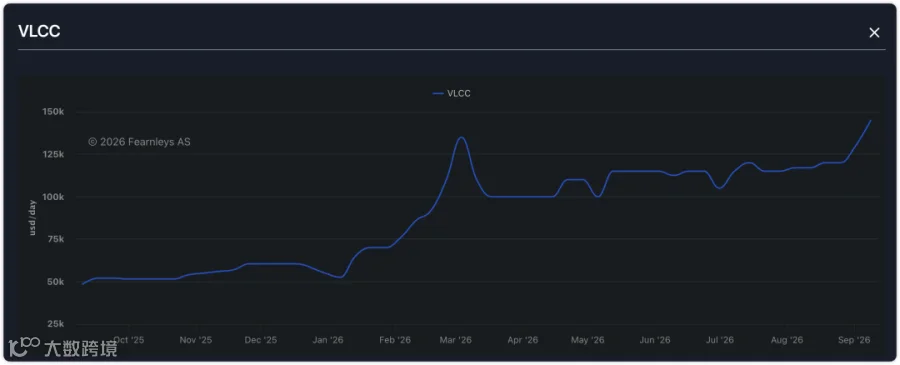
图源:Fearnleys AS
百万美元日收益并不等于净利润
所谓“日收益超 100 万美元”,是经纪机构基于特定航线和条件折算的即期等价收益(TCE),并不代表船东能无摩擦地将其转化为现金利润。
不同机构评估存在差异:波罗的海交易所对相关航线的日收益估值约为 86.21 万美元,综合期租等价收益约为 49.095 万美元。差距源于极端行情下,标准化模型难以覆盖真实交易条件。船舶是否进入海湾、等待时间承担方、战争险分摊、滞期费结算及船员安全同意书等变量,均直接决定租约的实际价值。
即便拿到创纪录运价,若遭遇无补偿等待、临时改港、保险附加费上调或无法迅速衔接下一航次,实际回报将大幅缩水。若发生船体损失或人员伤亡,高额单航次利润亦难覆盖尾部风险。因此,关注重点应是收益的“可实现性”及合同中风险留存的比例。
真正推高运价的是有效供给蒸发
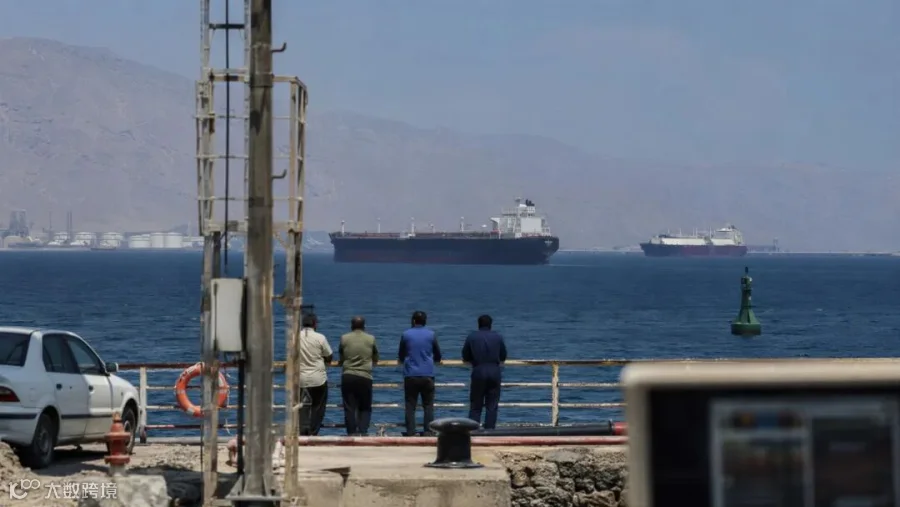
全球 VLCC 船队总量未减,消失的是愿意在特定时间、以特定条件进入高风险水域的“有效运力”。Signal Ocean 数据显示,苏伊士运河以东处于载货状态的 VLCC 数量同比下降 36%,仅剩 122 艘;而该区域压载船仍有 204 艘。物理存在的船只不等于商业可用的运力。
部分船舶因保险、融资、制裁合规或船员安排限制而无法营运,部分船东选择观望等待更高报价。高风险环境下,船东的观望本身便制造了短缺。VLCC 定价机制已从“哪里缺船”转向“谁愿承担不可量化风险”。
此外,海峡通行效率下降导致船舶等待、短驳运输、海上过驳及替代航程拉长,大量吞噬船舶周转天数。每一艘被困等待区的船、每一次额外过驳,都等同于从全球市场中临时移除一部分运力。油轮市场最怕的不是没有船,而是船在却转不起来。
海峡之外同样是暴利市场
此轮运价冲击利好整个 VLCC 网络,不仅限于敢于进入中东湾的船东。克拉克森估算,即便不穿越霍尔木兹海峡,仅从美国湾、西非或阿曼湾驶往中国,日收益也可达 22 万至 42 万美元不等。
近期成交印证了这一点:Glasford Shipping 旗下的"DHT Harrier"轮执行阿曼湾至中国航次,公布等价日收益约 43.42 万美元。按 50 天往返航程及每日 1 万美元运营成本粗算,单航次可贡献超 2000 万美元 EBITDA,相当于十年船龄 VLCC 市值的 15%。
这揭示了深层传导机制:风险中心虽在霍尔木兹,但利润扩散至全球。中东出口受阻迫使亚洲炼厂从大西洋产区寻找替代原油,货源距离拉远增加了吨海里需求。对 VLCC 市场而言,决定景气度的不再是“消费了多少油”,而是“每一桶油需要在海上走多远”。

追高资产可能成为下一场豪赌
超高运价必然向二手船市场传导,尤其是价格较低且交付即时的十年船龄 VLCC 成为争夺焦点。然而,历史反复证明,油轮资产最危险的买点往往出现在即期收益最耀眼时。
今日高价买入旧船,待数周后交船时,地缘局势、战争险报价及船舶供给可能已变。用极端日收益推导长期船价,本质上是在假设异常状态可持续,而地缘事件恰恰最难预测。船东不应将百万美元日收益机械代入未来三年现金流模型。
更合理的策略是采用情景定价,将极端行情、持续扰动和快速恢复分别纳入测算,并对高风险收益设置更大折现。只有能在高位锁定长期期租或利润分成安排的船东,才可能将纸面繁荣转化为资产价值;依赖即期市场并在高位加杠杆收购老旧船舶,无异于用长期负债追逐短期战争红利。
最大输家是高度依赖中东原油的亚洲买家
VLCC 船东的超额收益终将沿贸易链条向租家、贸易商、炼厂及终端消费者传导。对于中国、印度、韩国和日本等亚洲进口国,若中东供应不确定性持续,问题将超越运费成本,演变为炼化供应链危机。
一旦替代货源转向美国湾、西非和拉美,炼厂不仅需承担更高运费,还需面对更长采购周期、更高库存需求以及不同油种对装置配置的影响。大型石油公司和贸易商接下来的竞争焦点将是整个运输链条的控制权,包括长期运力、海上过驳能力、浮式储油空间及跨司法辖区的保险结算渠道。
百万美元不是新常态而是危险警报
百万美元日收益虽能改善船东资产负债表,但这并非行业健康的证明。正常的超级周期源于需求增长和吨海里扩张,而眼下的极端行情很大程度上来自关键航道失灵和对不可控风险的恐惧。前者可形成持久盈利平台,后者则可能在局势缓和后迅速坍塌。
即便霍尔木兹海峡较快恢复,这场冲击也不会毫无痕迹地消失。租家将重新评估对单一出口区域的依赖,贸易流向的大西洋化和航程长期化很可能成为结构性遗产。具有战略眼光的船东应追问:全球原油流向是否永久改变?高风险航区的合规门槛是否长期上升?船队能否在极端与正常市场间均保持竞争力?
100 万美元一天的价格是油轮史上罕见的信号,它发出的不是发财邀请,而是关于全球能源运输体系脆弱性的警报:当一条海峡出现故障,全世界都要为低效率买单;当多数船东回避风险,少数前往的船舶便获得近乎垄断的报价权。准确地说,这是市场在给霍尔木兹海峡的失灵定价。