

再生资源回收企业长期面临从散户收货无发票、成本难入账、进项缺失及税务风险高等核心痛点。为解决“无票收购”难题,国家推行再生资源反向开票制度。
该制度以《国家税务总局关于资源回收企业向自然人报废产品出售者“反向开票”有关事项的公告》(2024 年第 5 号)为依据,自 2024 年 4 月 29 日起执行。2026 年第 12 号公告进一步优化了“三流合一”模式下的个税预缴率,自 2026 年 7 月 1 日起施行。
本文系统梳理反向开票的适用条件、计税方式、税费规则及代办申报全流程,并附关键风险提醒。
什么是反向开票?
谁可以开、谁可以收?
一、什么是反向开票?
常规交易:卖方销售货物,开票给买方。
反向开票:买方(资源回收企业)向卖方(自然人出售者)开具发票。
发票用途:回收企业凭票作为成本凭证;一般计税下,取得专票可抵扣进项税。
政策背景:落实《推动大规模设备更新和消费品以旧换新行动方案》,解决行业源头发票缺失痛点。
二、开票方:必须是合规备案的回收企业
企业需提前在税务局备案并具备对应资质方可开通反向开票功能。

未备案、无资质的企业严禁反向开票。
三、受票方:只能是自然人出售者
出售者仅限于自然人,包括销售自用或收购报废产品的个人。
注意:个体户、公司等经营主体不属于此列,须自行开具发票。
重要限额规则:一个自然人在所有回收企业的反向开票总额,连续 12 个自然月内不得超过 500 万元。
关键点解析:
1.跨企业合并计算:税务系统实行“一人式”归集,自动汇总同一自然人在所有企业的开票金额。
2.滚动计算:按任意连续 12 个自然月计算,而非自然年。
一旦超限,所有企业不得再向其反向开票,应引导其办理经营主体登记并自行开票。
四、禁止反向开票的情形
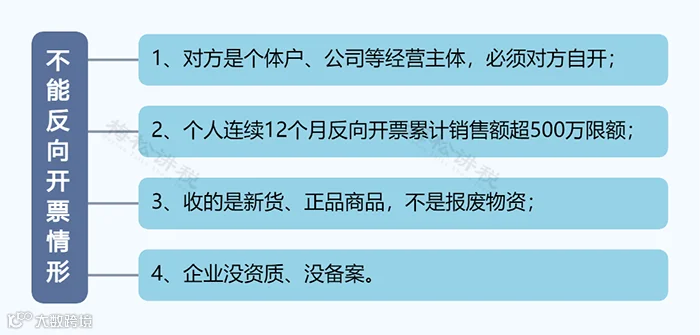
回收企业的两种计税方式
反向开票须通过电子发票服务平台或增值税发票管理系统在线开具,票面标注“报废产品收购”,并正确选择税收分类编码。
回收企业计税方式分为两种,直接影响抵扣权限:
1. 一般计税企业(13% 税率)
可开具专票或普票。专票可正常抵扣进项,适合有深加工需求或需退税的工厂型企业。
2. 简易计税企业(3% 税率)
仅可开具普票,不可抵扣进项。一经选定,36 个月内不得变更,适合纯贸易或纯分拣企业。
配套政策解析
① 简易计税:依据财税 2021 年 40 号,选择简易计税(3%)后,包括反向开票取得的专票进项均不可抵扣。
② 资源综合利用即征即退:废钢加工、再生塑料造粒等目录产品,一般计税可享受增值税即征即退(30%~70%),反向开票专票是必备凭证。
③ 限制:选择简易计税的企业无法享受资源综合利用即征即退政策。
红字发票处理流程
发生销售退回、开票有误等情形需开具红字发票时,由资源回收企业填开《开具红字增值税专用发票信息表》或《红字发票信息确认单》,无需自然人操作。
操作要点:
• 红字发票需与原蓝字发票一一对应;
• 无论购买方是否勾选抵扣,均由开票方(回收企业)发起确认单;
• 风险提示:频繁大额红冲易触发税务预警,务必保留退货协议、过磅差异说明等佐证资料。
自然人出售者的税怎么算?
特别提示:本节讨论自然人出售者的税费处理,与企业自身计税方式选择属不同层面问题。
一、增值税:按小规模纳税人处理
• 征收率:3% 减按 1% 计算缴纳;
• 免税政策:月销售额<10 万(季度 30 万)免征增值税,但只能开具普票;
• 专票限制:若反向开具增值税专用发票,不享受免税,必须缴纳 1% 增值税。
当月销售额超 10 万元的,回收企业应代办增值税及附加税费申报并缴纳。
二、经营所得个人所得税
依据:国家税务总局公告 2026 年第 12 号(2026 年 7 月 1 日执行)。

重要说明:个税为预缴性质,非最终税负。自然人出售者须在次年 3 月 31 日前自行办理经营所得汇算清缴,多退少补。例如,2026 年预缴的,应在 2027 年 1 月至 3 月期间汇算。回收企业需配合提供开票及缴税信息。
三、附加税费
随增值税同步缴纳(城建税、教育费附加、地方教育附加),小规模纳税人可享减半优惠。
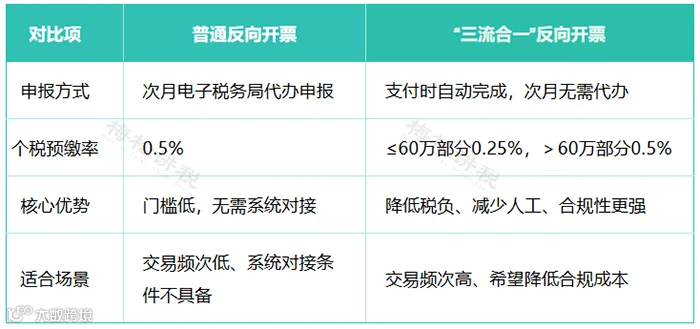
企业在操作前需明确两种代办模式的差异,选择适配方案。
“三流合一”模式开通指南
“三流合一”指发票流、人企流、资金流自动匹配,通过税务直连线上支付平台实现全流程自动化闭环。
开通步骤:
1. 选取支付平台(如银联商务、微信、支付宝、各大银行等)并开通账户;
2. 支付平台通过电子税务局邀请企业作为乐企使用单位,企业确认同意;
3. 支付平台组织接口开发与功能对接;
4. 对接完成后,线上付款即可自动触发“三流合一反向开票”。
反向开票代办申报全流程
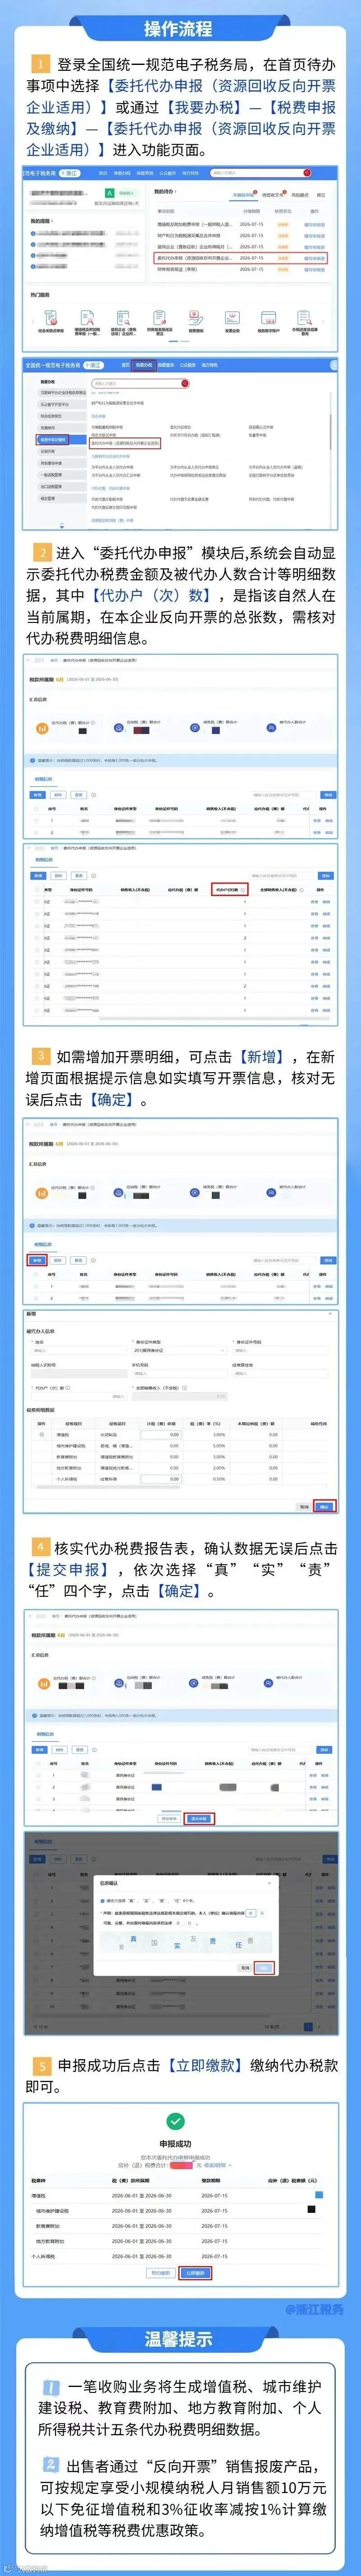
政策依据:根据 5 号公告,回收企业反向开票时,须按规定代办增值税、附加税费及个税申报,于次月申报期内报送《代办税费报告表》和《代办税费明细报告表》并缴纳税款。
以下为完成“三流合一”后的具体代办申报操作流程(以浙江税务为例):
未按时申报的后果
未按规定期限缴纳代办税费的,主管税务机关将暂停其“反向开票”资格,并追缴税款、滞纳金。
来源:税务经理人、税务大讲堂、梅松讲税 整理发布
END