搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
加拿大到2050年或需超过1万亿加元重构电力系统:中国企业还有哪些参与机会?
>
加拿大到2050年或需超过1万亿加元重构电力系统:中国企业还有哪些参与机会?
阿凯聊出海
2026-09-21
15
导读:从发电、电网、储能,到AI数据中心和工业电气化,加拿大正在进入一轮持续二十多年的电力基础设施建设周期。
从发电、电网、储能,到AI数据中心和工业电气化,
加拿大
正在进入一轮持续二十多年的电力基础设施建设周期。
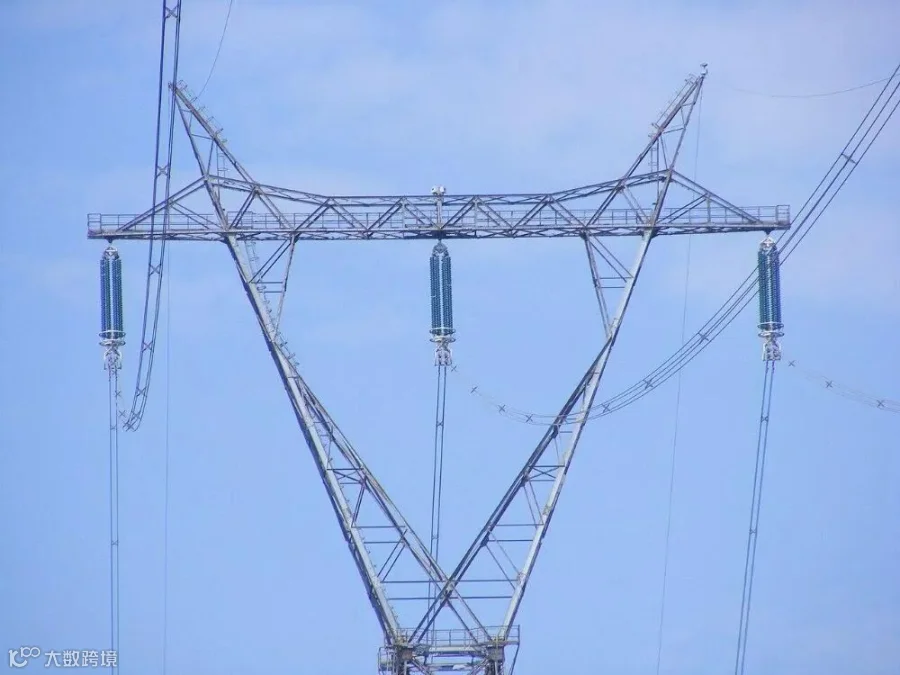
图:Hydro-Québec 735 kV 高压输电线路。图片来源:abdallahh / Wikimedia Commons(CC BY 2.0)
加拿大正在启动一轮罕见规模的电力基础设施扩建。
2026年5月,加拿大自然资源部(Natural Resources Canada,NRCan)发布《Powering Canada Strong: A National Strategy for an Electrified Canadian Economy》。文件明确提出:到2050年,加拿大需要建设一个能够生产和输送目前约两倍电力的系统;从现在到2050年,电力系统扩建与现代化预计需要超过1万亿加元投资。
先把一个概念说清楚:这不是加拿大联邦政府宣布拿出1万亿加元财政预算,也不是一个统一的“国家工程包”。它是未来二十多年加拿大整个电力系统扩建和现代化所需要的总体资本规模预测。
真正值得企业研究的,不是“加拿大有没有万亿市场”,而是:这1万亿加元最终会变成哪些项目、谁负责采购、海外企业能够以什么身份进入?
一、先理解一个基本事实:加拿大并没有一个统一的“国家电网市场”
加拿大电力行业和中国很不一样。发电、输电、配电以及电力市场管理的主要管辖权在各省和地区。BC省和魁北克以水电为主,安大略拥有大型核电体系,阿尔伯塔实行竞争性电力市场,萨斯喀彻温和阿尔伯塔仍大量使用天然气等能源。
这意味着,海外企业进入加拿大,第一步不能只问“加拿大市场有多大”,而要先问:进入哪个省?谁控制这个省的电力系统?谁是真正的采购方?产品最终进入Utility(公用事业公司)、开发商、Engineering, Procurement and Construction(工程、采购与施工,EPC)企业,还是工业用户?
省份不同、客户不同、项目类型不同,认证、销售路径、合同结构和本地责任都会不同。
二、超过1万亿加元,主要会投到哪里?
1. 发电能力扩张:水电、核能、风光和储能都会增长
新增负荷来自工业扩张、关键矿产开发、电动车、建筑电气化、电池制造、AI数据中心和先
进制
造。加拿大需要同时增加发电能力和系统调节能力,但各省不会采用同一套能源组合。
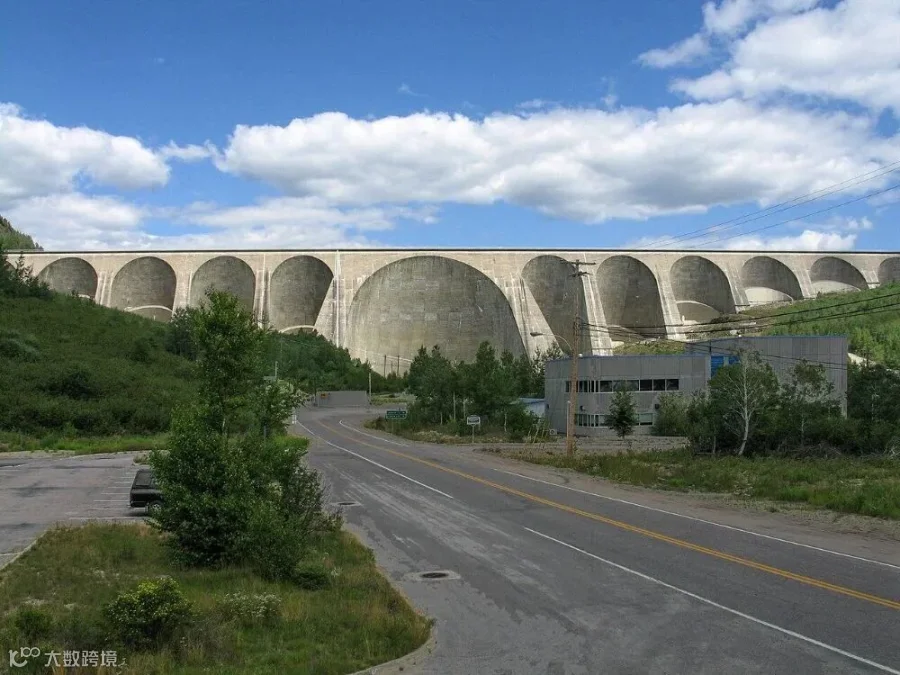
以魁北克为例,Hydro-Québec在《Action Plan 2035》中提出,到2035年计划投资约2000亿加元,新增约11,000 MW发电能力,并增加约5,000公里输电线路。
图:魁北克Daniel-Johnson Dam(水电基础设施)。图片来源:Bouchecl / Wikimedia Commons(CC BY-SA 3.0)
2. 安大略核能已经从翻新走向新增建设
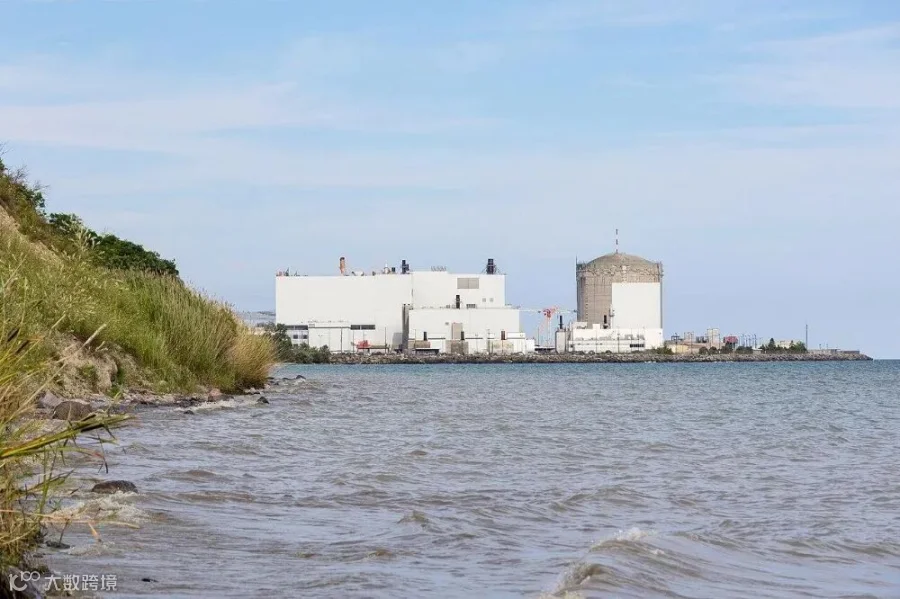
Darlington核电站现有机组的大规模翻新工程已在2026年完成。与此同时,Ontario Power Generation(安大略电力公司,OPG)正在Darlington推进新的Small Modular Reactor(小型模块化反应堆,SMR)项目。OPG计划在该站点建设四台BWRX-300机组,总装机约1,200 MW,首台机组已经进入建设阶段。
图:安大略Darlington Nuclear Generating Station,摄于2026年8月。图片:Dillan Payne / Wikimedia Commons(CC BY-SA 4.0)
3. 风电、光伏和储能仍然是重要组成部分
加拿大自然资源部把水电、核能、风电、太阳能、地热和Energy Storage(储能)都列入未来低排放电力体系的重要组成部分。更现实的结构不是某一种能源替代全部其他能源,而是稳定电源、可再生能源、储能、输电网络和灵活调节资源共同运行。
图:安大略省风电场。图片来源:Ernesto Andrade / Wikimedia Commons(CC BY 2.0)
三、第二个大市场不是发电,而是输电
加拿大真正需要补的一块基础设施,是电力从哪里生产,又如何送到需要它的地方。BC、魁北克和曼尼托巴拥有大量水电资源;安大略是重要工业和人口中心;西部拥有天然气、风能和其他能源资源;北部则聚集大量矿产项目。
未来长期受益的不只是发电企业,还包括变压器、开关设备、高压输电设备、电缆、绝缘设备、电力电子、变电站设备、Grid Automation(电网自动化)、Protection and Control(保护与控制)、储能、智能电网软件、工程设计、调试和运维。
加拿大自然资源部在国家战略中直接点名:变压器、电缆、电池、开关设备、半导体、控制面板、发电机、传感器、智能电表、电力电子、数字控制和网络安全,都会成为扩网所需的关键供应链。
四、AI数据中心正在改变加拿大电力规划
过去讨论数据中心,重点通常是土地、网络和
服务
器。现在越来越多项目首先问的是:电在哪里?
Independent Electricity System Operator(安大略独立电力系统运营机构,IESO)在2026年度规划中预计,到2050年,数据中心可能占安大略省总电力需求约8.6%,这一预测比此前的数据中心负荷预测高约60%。
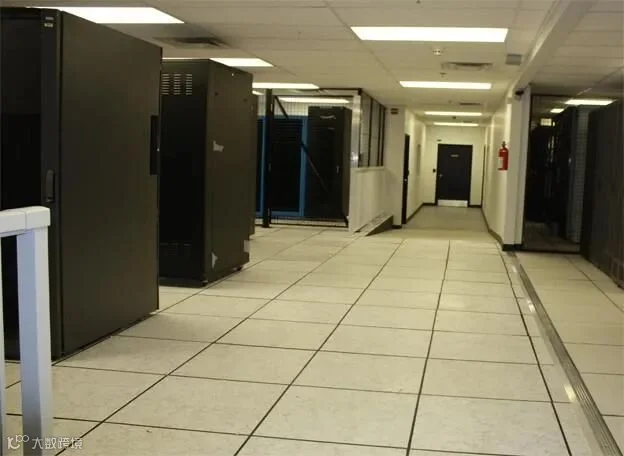
图:加拿大数据中心机房实景。图片来源:Tsal
vat
i / Wikimedia Commons(CC BY-SA 3.0)
因此,未来的数据中心建设不仅是IT项目,也是土地、电网、变电站、配电、Uninterruptible Power Supply(不间断电源,UPS)、储能、备用电源、冷却和能源管理共同构成的基础设施项目。
五、谁来支付这1万亿加元?
答案不是单一政府财政,而是多种资金来源共同参与:省级公用事业资本预算、Rate Base(公用事业资产费率基础)、私人开发商和项目
融资
、Canada Infrastructure Bank(加拿大基础设施银行,CIB)、Canada Growth Fund(加拿大增长基金,CGF)、Investment Tax Credit(投资税收抵免,ITC),以及养老金和长期基础设施资本。
所以,“1万亿市场”不能直接等同于“1万亿政府采购”。真正的订单会分散在不同省份、不同业主、不同项目公司和不同采购体系中。
六、中国企业到底能不能参与?先看以什么身份进入
答案不是简单的“可以”或者“不可以”。设备出口、进入项目供应链、建立加拿大本地经营能力、直接参与项目投资与资产开发,是四种完全不同的进入方式,风险和门槛逐级上升。
第一层:设备供应商
机会包括变压器、电缆、开关设备、电力电子、逆变器、电池储能系统、HVAC冷却设备、数据中心供配电设备,以及监控和能源管理设备。
但“产品能生产”不等于“产品能进入加拿大项目”。企业要解决适用认证和标准、工程参数、Approved Vendor List(合格供应商名单)、产品责任
保险
、质保、备件、售后、调试、长期运维、供应链透明度、网络安全,以及项目融资机构是否接受相关设备。
大型项目采购看的不是
FOB
价格,而是:这个设备未来10年、20年出了问题,谁负责?
第二层:进入加拿大本地项目供应链
真正需要进入的是Utility公用事业供应链、EPC工程企业、电力开发商、Independent Power Producer(独立发电商,IPP)、储能开发商、数据中心开发商、工业项目和系统集成商。
这时候客户关心的问题会变成:谁在加拿大签合同?谁承担性能保证?谁负责现场调试?谁提供本地保险?备件在哪里?发生故障以后多久能够到现场?项目运行10年以后谁还在?
第三层:建立加拿大本地经营能力
如果企业准备长期做加拿大能源、电力和基础设施市场,仅依赖代理商通常不够。随着业务验证,企业需要逐步建立加拿大经营主体、本地合同能力、Importer of Record(进口记录主体 / 进口责任主体,IOR)安排、本地工程伙伴、仓储、备件、售后、技术支持、保险、项目管理和培训能力;必要时再考虑本地组装、集成或制造。
2025年底实施的Buy Canadian Policy(优先采购加拿大产品政策)已经改变了联邦采购环境。自2026年6月15日起,战略性联邦采购中相关政策的适用门槛由2500万加元降至500万加元。需要特别强调:这并不等于所有加拿大能源项目都禁止进口设备,它主要针对联邦采购及相关政策范围,不能简单外推到所有省级公用事业和私人项目。
但政策方向很清楚:加拿大项目越来越重视本地就业、本地工程、本地服务、本地集成和Canadian Value-Added(加拿大本地增值)。
加拿大政府对“Canadian Content(加拿大本地内容)”的解释包括加拿大境内完成的组装、安装、系统集成、定制、培训、Commissioning(调试)、技术支持和项目管理。这意味着本地化并不必然等于把整座工厂搬到加拿大,关键在于如何重新设计价值链。
第四层:直接参与能源资产和项目投资
如果进一步参与合资开发、项目公司、股权投资、发电资产、储能资产或关键基础设施,规则就与设备出口完全不同。加拿大《Investment Canada Act》(加拿大投资法,ICA)的国家安全审查会关注Critical Infrastructure(关键基础设施)、Sensitive Technology(敏感技术)、关键供应链、经济安全等因素。
向加拿大项目卖一台设备,与外国资本直接控制加拿大关键能源资产,不是同一个政策风险等级。
七、贸易政策也在变:旧经验可能一个月后就失效
以光伏为例,加拿大此前长期对中国部分光伏组件和层压件实施反倾销和反补贴措施。但在2026年9月17日,Canadian International Trade Tribunal(加拿大国际贸易法庭,CITT)终止相关到期复审并撤销原命令,Canada Border Services Agency(加拿大边境服务局,CBSA)因此将不再继续对相关产品征收此前的反倾销和反补贴税。
这件事本身说明:关税、贸易救济、政府采购、本地内容、投资审查和产品监管都可能快速变化。真正进入项目以前,必须按当时规则重新核查,而不是依赖几年前的市场经验。
八、加拿大万亿电力市场真正筛选的,不只是“便宜设备”
对于准备进入加拿大市场的海外企业,竞争大致会经历四个层次:
01 设备出口:认证、关税、IOR、
物流
、产品责任。
02 项目供应商:合格供应商资格、工程接口、保险、质保、调试。
03 本地经营:加拿大主体、仓储、备件、售后、团队、本地增值。
04 项目投资与开发:融资、审批、治理、监管、国家安全审查。
越往后走,订单金额可能越大,但企业需要承担的加拿大本地责任也越多。
未来真正筛选的,不是谁能把产品卖得更便宜,而是谁能够成为加拿大能源基础设施体系中一个长期可信、可以承担责任的供应链成员。
九、准备进入加拿大之前,先回答这8个问题
1|你的真正客户是谁?Utility、EPC、开发商、分销商,还是最终工业用户?
2|准备先进入哪个省?安大略、阿尔伯塔、BC和魁北克并不是同一个电力市场。
3|产品需要什么加拿大认证?测试周期、工程修改和认证成本是否已计算?
4|谁承担加拿大本地责任?合同、IOR、产品责任、保险、售后、召回分别由谁承担?
5|客户为什么不能直接找竞争对手?价格优势能维持多久?
6|有没有本地服务能力?故障发生以后,是本地团队响应,还是等待海外工程师飞过来?
7|产品能否进入项目融资和保险体系?技术上能运行,不代表银行、保险公司和开发商愿意接受。
8|如果Canadian Content要求继续上升,现有供应链模式还能不能进入?
如果这8个问题还没有答案,企业目前拥有的可能只是“加拿大市场兴趣”,而不是“加拿大市场进入能力”。
结语:真正的大机会,是从“海外设备供应商”变成“加拿大项目责任承担者”
加拿大未来二十多年超过1万亿加元的电力系统投资,真正值得关注的不是这个数字本身,而是加拿大正在重新建设支撑下一轮经济增长的能源基础设施。
AI数据中心、矿产开发、先进制造、电动车、电气化和新的工业项目,都需要更多稳定电力。而这些电力最终需要发出来、输过去、储起来、配下去,并且长期安全运行。
这意味着机会会沿着整条产业链展开:发电 → 输电 → 配电 → 储能 → 数据中心 → 工业电气化 → 工程服务 → 运维。
对于中国企业来说,也许最大的机会并不是简单地向加拿大出口更多设备,而是完成一个更重要的转变:从“海外设备供应商”,变成“能够承担加拿大项目责任的本地供应链成员”。
真正能够完成这个转变的企业,才更有可能参与加拿大下一轮能源基础设施建设周期。
主要官方资料
【声明】内容源于网络
0
0
阿凯聊出海
1234
内容
142
粉丝
0
关注
在线咨询
阿凯聊出海
1234
总阅读
10.6k
粉丝
0
内容
142



 阿凯聊出海