过去一年出勤率最高的秀场,不在四大时装周,而在各类机器人与具身智能展会的场馆里。
人形机器人在展台上走步、翻跟头、跳舞、递水,为投资人、招商团与媒体轮番表演。具身智能的这场秀,在一级市场的语境里,表演密度几乎就是行业热度的同步指标:2026 年上半年,国内具身智能赛道融资总额约 935 亿元,同比增约 5 倍。
秀场之内,比的是谁的估值故事更完整;秀场之外的产线上,运行的是另一套考核逻辑。
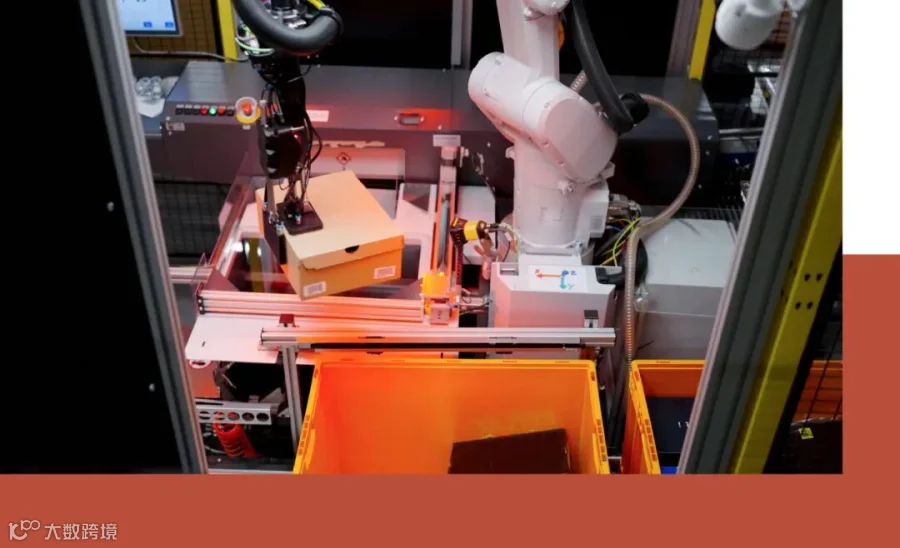
在德国黑森林边缘的 Zalando 拉尔物流中心,一台代号"Richard"的 AI 机器人刚刚结束了试点:它负责把商品从货箱中逐件拣出、扫描、送入自动分拣线,一天最多经手 10 万件。时尚物流里最难自动化的一类商品是鞋盒——盒盖松、质地软,普通机械臂一夹,盖子就翘开或脱落;"Richard"用计算机视觉实时识别盒型与朝向,再由定制夹具从两侧固定盒身,把这件事做成了稳定流程。试点顺利之后,Zalando 决定把合作扩大到最多 50 台,铺向德国、意大利等地的履约中心。
而在河南周口的服装工厂里,全球首条 AI 数字成套服装产线正在运转。这条产线由全球缝制设备龙头杰克科技——缝制设备销量连续 14 年全球第一,与服装全产业链企业盛泰集团联手打造,前者出设备与 AI 缝制技术,后者出从棉纺、面料到成衣的制造场景。线上最引人注意的是人形机器人“艾图”:它搭载缝制领域的具身大模型,动作是跟老师傅的手法学来的——把柔软易变形的面料铺平、对齐布边、将裁片摆上缝纫工位,这些过去依赖熟练工手感的活,现在由它与智能裁床、智能吊挂、AI 缝纫机接力完成。产线给出的算式是:衬衫产线用工降低 30%,到 2028 年预计降到 70%
两个故事都真实,都刚刚发生,却指向两个方向。前一个故事里,机器进场,人留下了——Zalando 甚至和德国联邦劳工局一起出资,为没有机械背景的员工提供 16 个月带薪转岗培训;后一个故事里,机器进厂,人被写进了“降本”那一栏。
同一场技术浪潮,为什么交出两种答案?仓储软件公司 Hardis Supply Chain 美国业务发展总监 Tatiana Muñoz 近日获得 2026 年度“供应链女性论坛”(Women in Supply Chain Forum)先锋奖,她在获奖之际接受了 Sourcing Journal 的专访,观点或许是答案。
“最成功的仓库领导者,把技术当作团队的赋能者,而不是替代者。”这句话听着像正确的废话,拆开看,里面藏着整场变革的选择题。
“供应链女性论坛”(Women in Supply Chain Forum)先锋奖,表彰的是在供应链行业深耕至少十年、推动行业进步的女性。
作为获奖人,Muñoz 见过太多失败的现代化项目,她给死因排了序。排在第一位的不是技术不够好,而是公司从技术出发、而不是从问题出发——因为自动化“就在那里”就投了钱,却没先问它解不解决自己最疼的那个问题。排第二的是“重实施、轻采纳”:项目按期交付、不超预算,纸面漂亮,员工用不顺手,收益就不兑现。她的结论是:采纳不是实施之后才发生的事,它必须成为设计的一部分。
仓库员工知道瓶颈在哪、哪些流程在制造无用功、哪些看似高效的环节会堵死别处,这些知识不出现在管理驾驶舱里。Muñoz 的主张是把这些知识从一开始就装进技术决策。Zalando 的做法也与此吻合:据其官方新闻稿,机器人负责把货架运到工位、承担重物搬运和标准化拣选,人留在质检、异常处理和柔性判断的位置上。物流网络副总裁 Marcus Daute 的表述是,“我们业务的规模,需要的是与人协同的智能自动化”——把简单流程交给机器人,换来运营水准,也换来员工的成长。
这套打法的代价清单其实很清晰。拉尔物流中心的转岗培训为期 16 个月,把人培养成机器与设备操作员,培训期工资照发,费用由企业与联邦劳工局共同承担。比招一个新人慢得多,也贵得多——但按 Muñoz 的逻辑,这正是“采纳”最朴素的保障:亲手参与转型的人,不会是变革的阻力。
中国工厂的故事常被讲成“机器换人”,把时间线拉长看,起点其实是“招不到人”。杰克科技与盛泰集团落地那条产线时,熟练缝纫工稀缺、人力成本逐年上涨、小批量订单效率只有大单的一半——不少企业长期被小单亏损拖住。产线智能化的首要目标不是省工资,是让百件级的订单不再亏钱;用工降低 30%、面料利用率提升 3 到 5 个百分点,是这个目标达成后的副产品。

效率的另一端连着订单结构的变化。山东迪尚集团自主研发的 AI+3D 设计系统,把过去约一个月的单轮研发压缩到 9.2 天,研发周期平均缩短 80%;它牵头的“产业大脑”连接 5000 多家上下游企业,3000 件急单 7 天出货。来自工信部的消息显示,截至今年 6 月底,全国纺织行业已有 312 家数字化车间和智能工厂,47 家获评国家级智能制造示范工厂。
但进度条上有清晰的边界:成衣缝制全工序、高端手工工艺、立体手工质检等核心环节,至今“仍然无法完全智能化”。柔性面料和经验判断,暂时还在人手里。所谓无人化,目前的真实形态是“少人化”——而少掉的那些人去了哪里,产线宣传稿里通常没有这一栏。
产线的冷静,衬得另一端的行情格外滚烫。
具身智能是当下资本市场最拥挤的入口之一:2026 年上半年国内具身智能赛道融资总额约 935 亿元,同比增约 5 倍;6 月,宇树科技以 73 天创下科创板最快过会纪录,8 月发行时网上中签率低至 0.018%,上市后市值一度冲上四千亿元,随即剧烈震荡。
热钱对面站着冷账本。2025 年头部具身企业全年营收加总不足百亿元,与一级市场的资金体量隔着近一个数量级;宇树出货量居全球前列,但其近四分之三的收入来自高校和科研院所——客户买回去做实验,几乎没有复购。
业内对卡点的共识是三道坎:真机高质量数据不够、大模型与本体协同难、量产成本高。有行业测算,训练一个接近人类水平的机器人“大脑”需要 10 亿小时级真实操作数据,而全球可用的高质量物理交互数据目前仅约 50 万小时,缺口超过 99%。宇树创始人王兴兴的公开判断是:大规模商业化,快则两三年,慢则五到十年。
两种算式的分歧,还是藏在叙事里。资本市场偏爱的故事是“替代人力”——把全球制造业的工资单折算成市场空间,估值才撑得起来。但产业端的付费理由从来不是替代,是“招不到人”和“稳定交付”:盛泰的“艾图”有说服力,不在于它像人,在于它治好了小单亏损;Zalando 的机器人铺得开,不在于自动化率,在于拣选准确率。
资本需要替代叙事撑估值,产线需要帮人能力换订单——这两本账,迟早要对一次。实际上,对账已经开始:据 The Information 报道,证监会近期就人形机器人企业上市给出非正式窗口指导,需要拿出可持续收入、亏损持续收窄或实打实的技术创新;“故事”不再直接领通行证。
资本、产线和人工,这三本账对“人”的记法各不相同。Zalando 的账本里,人是能力的载体,转岗路径写进制度;工厂端的账本里,岗位数量是效率变量;资本市场的账本里,人是被替代的“成本基数”,替代得越彻底,故事越大——人只有一本账,就是自己的生活。岗位结构变了之后,离开原位置的人有没有下一站,才是选边的真正内容。
还有一层更隐蔽的价值:具身智能既然卡在真机数据,谁的真实产线在跑机器人,谁就在生产这个行业最稀缺的资产。截至 6 月,全国建成投用的具身数采中心约 70 个,但数采中心里教出来的是标准动作,真实产线里磨出来的是活的判断。按工信部、国资委实景实训专项行动的规划,2026 年底要凝练百个以上高价值场景、形成万台级部署能力——时尚供应链的仓库和工厂,不只是机器人的买家,也是这场竞赛的数据供应商。
压力也不只来自机器。2026 年上半年,中国纺织业产能利用率 75.6%、同比下降 2.2 个百分点;优衣库全球成衣采购中中国的比重,已从 2018 年的约 70% 降到 42%。产业链在重构,岗位在被重构,人也在被重构——“人去哪里”因此不再是一道慈善题,而是一道竞争力题。
Muñoz 在访谈结尾留了一个参照系:未来的仓库,未必属于自动化程度最高的那些,而属于在技术与人的专业能力之间找到平衡的那些。机器接管的是工序,接不走的是判断。
资本在赌机器多像人,产线在算机器多有用,而“人去哪里”这道题,两本算式都答不了——它只能由站在车间和仓库里的管理者作答。把人记在能力栏的企业,买的是未来十年的执行力和数据资产;把人只记在成本栏的企业,省下的是这个季度的账。时尚供应链的下一轮竞争,比的或许不是谁的机器更多,而是谁的人留得更值钱。SJ Technology