

很多企业财务还停留在旧认知:办理一般纳税人登记时,可以自主选择当月或次月生效。自 2026 年 1 月 1 日起,《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告 2026 年第 2 号)正式实施,生效时点规则发生重大调整,不少企业踩坑多源于对新规理解不到位。
新规将登记分为超标强制登记与自愿登记两类,二者生效时间规则不同。
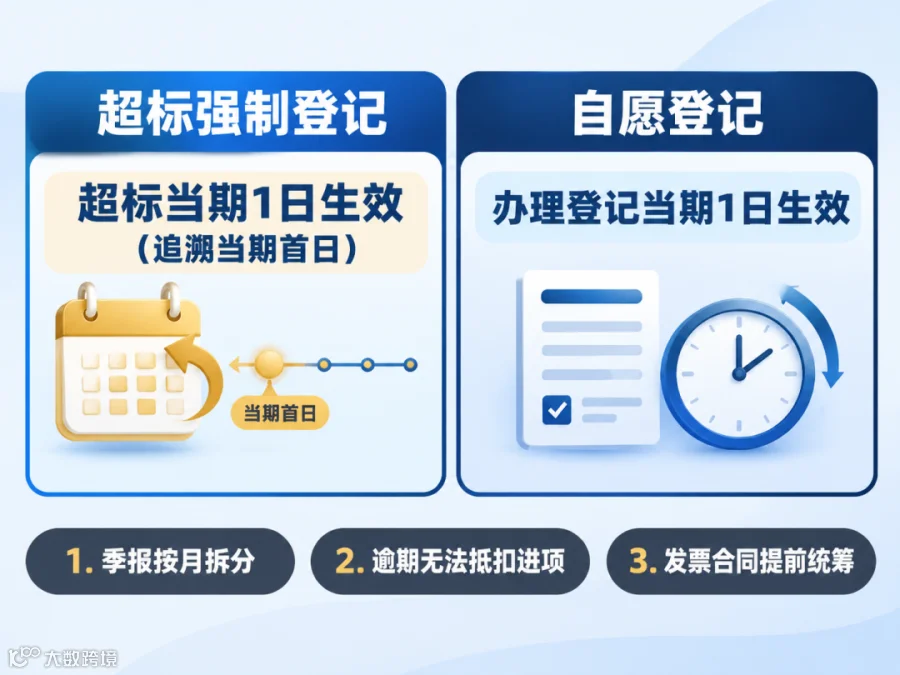
第一种,滚动 12 个月应征增值税销售额超过 500 万标准,属于强制登记。一般纳税人生效之日为销售额超标当期 1 日,企业需要在超标次月申报期内完成登记手续。举个例子,按季申报企业,在 11 月滚动销售额突破 500 万,生效日追溯至 11 月 1 日,企业在 12 月申报期办理登记,11 月税款所属期就要按一般纳税人计税。即便登记手续延后办理,纳税义务依然追溯到超标当月首日,不是提交资料那天。
第二种,销售额未超 500 万,但企业会计核算健全,主动申请登记一般纳税人,属于自愿登记。生效之日为办理登记的当期 1 日。5 月 10 日在电子税务局提交登记,生效日即为 5 月 1 日。5 月 1 日至登记日之间已经开具的征收率发票,可冲红后重开适用税率发票。
⚠️实务高频风险提醒
-
按季申报企业超标,需要把季度销售额按月拆分,精准定位是哪个月份销售额突破标准,不能简单以季度整体判断。很多季度申报企业忽略按月拆分,误判生效月份,造成申报错误。 -
逾期不办理登记,税务机关会下发通知,逾期仍不办理的,将按增值税税率全额计税,不得抵扣进项税额,极易产生大额税负损失,还会产生滞纳金。 -
身份切换前后,进项发票、合同、开票节奏需要提前统筹。生效日之后取得合规专票才可正常抵扣;生效当期业务,要区分好小规模与一般计税的业务边界,避免合同、发票、账务不匹配。
不少企业临近 500 万销售额时,没有提前测算,等到超标后才匆忙处理,进项规划滞后,最终税负大幅上升。生效时点新规本质是实质生效,不是登记动作完成才生效,时间节点一旦判断失误,补税、滞纳金风险随之而来。
企业财务要建立滚动销售额台账,按月监控连续 12 个月销售额,提前规划业务合同、开票计划、进项发票收取节奏。尤其是贸易、工程、跨境电商这类业务波动大的行业,更要做好前置测算。
胤德财税长期为中小微企业、跨境企业提供全流程财税合规管理,针对小规模转一般纳税人的身份切换、税负测算、合同涉税审核、申报衔接提供专业方案。在企业规模扩张的关键节点,提前做好税务规划,规避身份转换带来的涉税风险,让企业经营更稳妥。