
《兴全行业说》
一期一会,每期邀请投研一线人员聊透一个行业。
沉寂大半年后,创新药重新回到市场视野。2025年前三季度,它曾以出海授权为主线走出凌厉上涨;此后在AI的极致行情中一度调整。下半年来,随着二季报业绩兑现,板块再度走强,市场也随之分化:是又一次的高低切换,还是基本面已站上新台阶?
本期,我们邀请基金经理隋毅博士做客解读——医药研究出身的他,现任全行业基金经理、兼医药研究组组长。在他看来,医药不是“防御的避风港”,而是藏着大量“风险收益不对称”机会的成长型行业。
本期嘉宾

隋毅
医药研究出身,8年从业经验
现任兴全合兴基金经理(共同管理)、医药研究组组长
投资风格:均衡成长,基本面定价为锚
本期热点问答
如何看待当前创新药板块的投资价值?
研究员时期医药组合逆势获得正收益的“选股秘诀”是什么?
面对波动大、研究壁垒高的创新药板块,如何锚定长期价值?
创新药行情再起,是风来了吗?

提问:创新药近一年经历了“先抑后扬”的行情。中证创新药产业指数自去年9月初高点直至今年年中持续震荡下行,区间最大跌幅超-30%。而今年下半年以来,板块明显回暖,自6月起至8月下旬期间最大涨幅也超过30%。您怎么看待这轮行情的缘起和走势?
隋毅:我认为可以分为交易与基本面两个维度去理解:
交易层面,今年上半年资金在AI等科技主线的持仓集中度创历史罕见高位,2026年二季度末公募权益基金在电子和通信行业的持仓占比合计近60%,创2015年以来新高。当筹码拥挤、部分环节预期透支后,资金总会寻找再平衡。创新药同属科技成长型资产、估值便宜,因此成为了高性价比的选择之一。
基本面层面,创新药的基本面其实“一直没坏过”。回溯至去年9月以前的板块大涨,很多人将其归因于几笔重磅的海外授权(BD)交易,但同等量级的授权交易2023年就出现过,当时板块并未被带动。后视镜看来,催化源于“9·24”行情以来市场风险偏好的系统性抬升,科技成长型资产受到青睐,叠加创新药“便宜且带有科技成长属性”,后续成为了资金的选择。而过去大半年它表现平淡,也并非基本面的实质性走弱,而是AI主线更加耀眼,叙事和盈利预期更容易理解。相比之下,创新药专业门槛高、定价也有一定壁垒,导致阶段性未受关注。而当极端热度退潮,回过头看,创新药的产业竞争力和估值性价比便再次显现。行情的起伏,也对应了市场资金的选择。
提问:您提到创新药的基本面一直很好。当前整个板块的基本面处于怎样的位置?
隋毅:目前创新药行业正处于出海景气和盈利回暖的双重节点。首先,出海交易持续高景气,2025年国产创新药达成152项出海交易,同比增长58%,总金额1356亿美元,同比增长174%。到了2026年,这一态势还在加速。当前中国创新药出海交易总金额在全球占比超60%,具有扎实的全球份额。
此外,合作模式也在升级,自2025年下半年起,国内头部药企与跨国药企(MNC)达成了多项平台式打包授权交易,说明中国药企已深度融入跨国药企的早期研发体系,不再仅仅是单产品驱动的合作模式,将有更多早期管线持续转化。
并且板块进入了整体盈利阶段。27家A股创新药及生物科技公司2025年营收同比增长32.6%,板块首次实现全年盈利,且自2025Q3-2026Q2已实现整个板块连续四个季度盈利。44家港股创新药公司2025年营收同比增长+23.9%。随着创新药品种上市放量和BD首付款及里程碑式的兑现,预计25-27年将是创新药企密集扭亏为盈的阶段,其中诸多头部公司已于2025年开始进入稳定盈利阶段。此外,随着全球创新药市场投融资和订单高景气,CXO(医药外包)赛道也进入了复苏通道。
提问:从产业链配置的角度,板块内部目前哪些细分方向性价比突出?
隋毅:创新的魅力在于低渗透率和低市占率。创新药行业总量仍有很大空间,在这里面寻找优质个股的空间很大。落实到投资,当前主要关注创新药及其产业链两端:创新药研发企业更考验专业定价能力,需要“翻石头”精选标的,随着高质量公司不断丰富管线布局,对于单一管线的成败扰动就会有一定平滑,抗风险能力和命中率有望多元提升。而产业链环节则更看重订单和业绩的兑现,其中富含性价比极高的细分子行业,以CXO(医药外包)为例,它类似“卖铲人”, 其景气度与全球创新药研发及大客户商业化放量高度相关,当前无论是海外产业链还是国内临床CRO(研发外包)环节的龙头企业,订单与业绩均呈现出持续回暖的态势。此外,AI制药也处于发展早期,对产业链的拉动已经开始显现。AI 有希望基于海量数据探索新的新药研发范式,缩短药物研发周期并提升效能,值得关注落地进展。
创新药,如何大浪淘沙?

提问:您此前在研究员时期的医药组合在2024年医药指数下跌逾14%的年份里仍然逆势取得了不错的收益表现,在这个专业壁垒极高的板块里获取超额收益的“秘诀”是什么?
隋毅:核心还是选股和定价。举一个比较有代表性的例子:在医药板块整体承压的年份,有一家疫苗企业市值一度跌到30-40亿,当时我们评估仅其主业资产就基本能够支撑这一估值水平。但该公司还拥有一条处于临床阶段的创新管线,具备一定的成功概率。如果该管线最终成功,公司的合理估值空间将大幅打开。这是一个风险收益极度不对称的投资机会。后来这家企业市值实现了数倍增长。这类机会在创新药领域并不少见,核心逻辑是一致的——锚定基本面,在股价严重偏离内在价值时果断介入,获取的是深度研究驱动下的选股收益。
提问:创新药的专业研究门槛很高。能否给投资者做一个科普,创新药企有哪些类型?在评定他们的价值时,有哪些关键点?
隋毅:创新药企按发展阶段大致可以分成三类:
第一类是处于早期研发的Biotech(生物科技公司),这个阶段没有产品商业化,研发投入高,资金需求大,研发出有潜力的品种或平台的公司将获得并购溢价,兼具高风险和高收益,这个阶段的选股关键在于优选具有潜力的标的。
第二类是“从1到N”阶段的成长型Biotech公司,随着产品陆续上市、收入利润高增,研发出大爆品的公司将迅速积累资本维系成长,对应高收益和相对更低的风险,这个阶段关键看成长的持续性。
第三类是处于创新稳态的跨国大药企(MNC),拥有丰富的专利期内管线布局并靠其维持增长,收入基本稳定,具有分红价值,但需要面临持续出现的专利悬崖,这个阶段相对进入风险与收益的平衡态,关注点在跟踪专利悬崖。
前两类是国内创新药企的主要分布——因此创新药投资的核心是研究管线、寻找阿尔法,并辅以适宜的风险管理方法。
提问:您觉得好的alpha(个股表现),能够突破beta(行业表现)吗?如何才能抓住创新药板块中的优质个股?
隋毅:行业的beta确实会对个股表现构成一定的影响,但我相信优秀的个股的力量是可以突破beta的。一轮周期后回头看,靠行业beta托举上来的质地平庸的公司终会跌回价值原点,而质地好、按定价买入的公司即便随着beta阶段性起落,相较起点仍涨幅可观。
而选股的核心在于 “审美”。创新药的专业研究门槛极高,也导致了定价分歧往往巨大——同样一个临床数据发布,有人觉得平平无奇,有人却能读出另一番图景。但“审美”不是虚无缥缈的直觉,而是建立在极其扎实的基本功之上,例如当一个临床数据出来时,如果对全球创新药研发图谱拥有深度理解,清晰地了解全球在这个领域有哪些管线在推进、有哪些关键数据,才能知道这笔数据的成色、有无海外授权价值,并评估它的相对价值。定价是基于对个股的基本面评估,审美则是基于全貌的基本面判断——先知道药好不好、值多大,才有定价。且市场有时的“错杀”往往会提供很多机会,让我们买到“特别便宜、基本面又特别好”的公司。
提问:早期的创新药公司往往没有收入和利润,如何进行定价?
隋毅:它与早期的科技公司类似,需要持续投入研发。但医药行业有一套全球通用的成熟方法论,即根据临床数据来预测其未来的竞争力、市场份额和销售曲线,这本质上是一个风险调整后的现金流折现(DCF)模型。因为药品的临床数据几乎决定了它上市后的竞争格局,所以这套方法是高度可行的。当然,单个数据的成败可能会让管线价值在0和1之间突变,带有一定的风险投资属性。随着优质公司的管线不断丰富,这种单一管线带来的扰动会被逐渐平滑。当市场对利好数据尚未充分定价时,就是我们获取超额收益的绝佳机会。
波动之中,如何锚定长期价值?

提问:医药板块历来呈现高波动的特征,历史上我们也见证了2021年板块的峰值和随后长达数年的估值消化之路。这份高波动背后的原因是什么?
隋毅: 原因在于这个行业的专业壁垒比较高,准确的定价能力是稀缺的。当大部分的市场参与者都在追逐趋势时,波动自然会被放大。回头看,真正能在创新药里长期赚到钱的投资者大多是从产业定价角度出发:有人低位买入、兑现离场,也有人提前两三年“埋伏”在里面等来价值回归。从定价出发,只是兑现的时间有先有后。
提问:创新药天然是一门“全球生意”,市场很关心其对地缘政治和海外利率的敏感性。您认为这方面的风险大吗?
隋毅:因为前沿的创新药管线几乎都面向全球,而全球创新药市场一半以上在美国,所以从短期的角度看,难免与国际形势相关的扰动和波动。但相比多数与海外高度相关的产业链而言,创新药的抗风险韧性可能会更强:其一,创新药出海本质上是知识产权(IP)的授权交易,而非实物贸易,因此不受实体关税的影响。其二,中国是服务贸易的逆差国,在医药创新出海这个环节正处上升期,此外中国药企license out(授权出海)的客户是海外大型药企,双方是利益共同体,而海外药企具备很强的本土游说能力,从一定程度上会形成保护。其三,买家不只有美国企业,欧洲大型药企同样是客户之一,客户分布具有一定多元性。更重要的是,药物研发关乎全人类的生命健康,全球本质上是利益共同体,因此设置障碍的道德门槛会更高一些。
提问:站在当前时点,如何看待医药板块的长期配置价值?
隋毅:医药行业多样性极强、内部分化很大,大的结构性机会在创新一侧。从产业周期来看,国内正处于创新药蓬勃发展的成长周期早期,板块正从“高研发投入”走向“盈利兑现”的拐点。在顶层政策的强力支持下,审批与医保支付体系不断完善,行业发展的土壤已经非常成熟。虽然新药研发周期漫长,但在未来5到10年,国内创新药有望实现数倍甚至十倍以上的产业成长空间。近年来巨大的海外授权金额已经充分证明了中国创新药的全球竞争力。而仿制药、部分耗材正为创新药“腾笼换鸟”降价——同一政策环境,不同子行业周期位置截然不同,更考验精选。在投资策略上,我们会将最大的研究精力投入到具备长期确定性成长的创新药及相关产业链中,在星辰大海中寻找真正的价值。
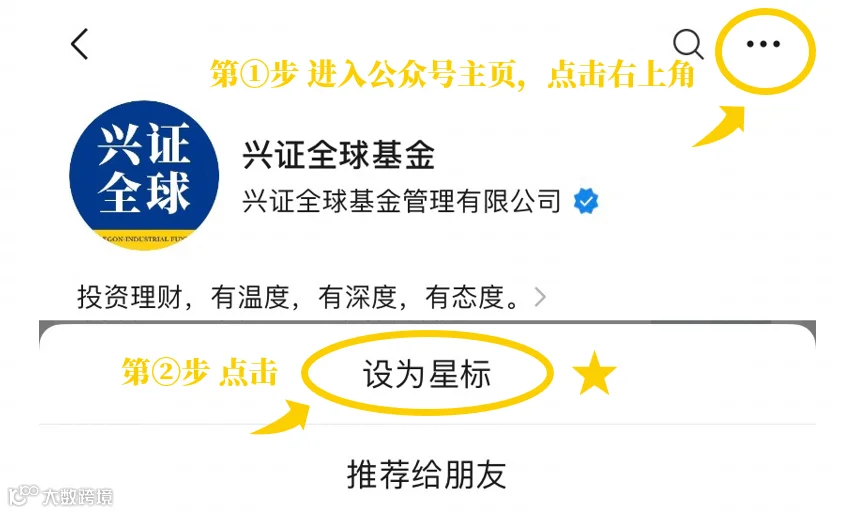
将兴证全球基金设为“星标”⭐
不错过精彩内容!
优选好文

两轮量化回撤,如何守护你的超额?
九月里社区游 · 反洗钱记心头
网络安全为人民 网络安全靠人民