

点击上方蓝字
关注我们
声明 | 欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
编辑:Linda
文:Linda
hi,我是Linda。您身边的财税顾问。
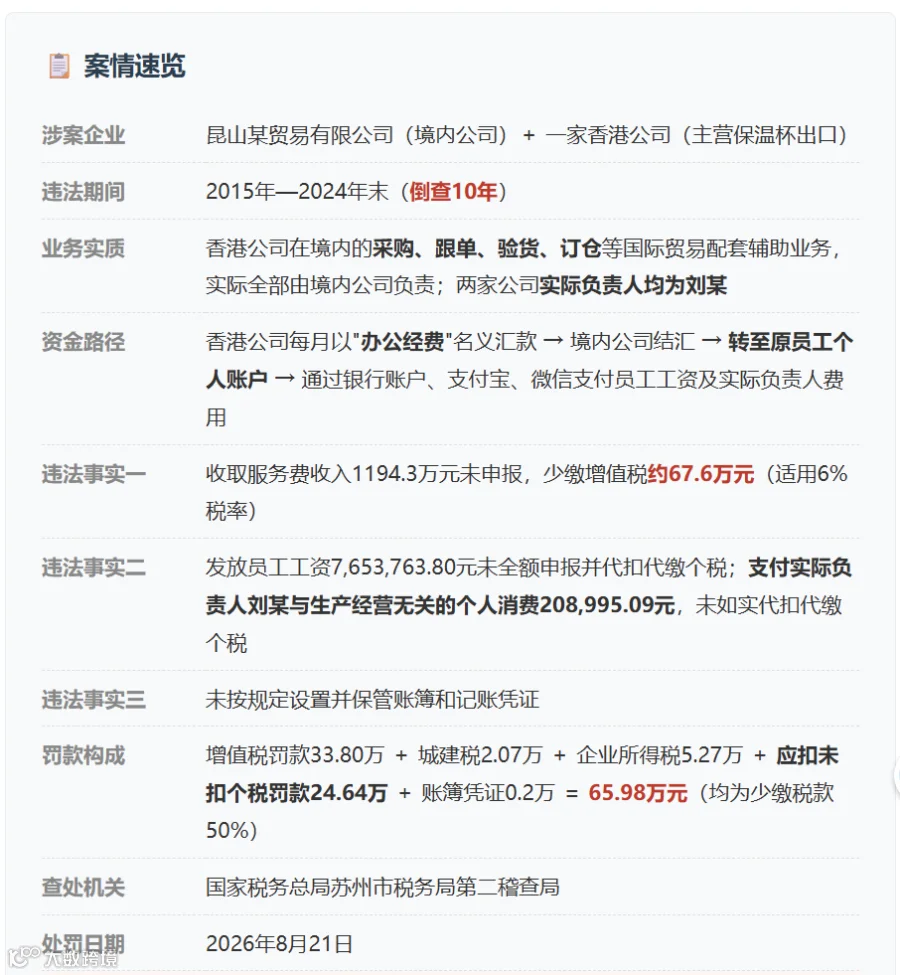
2026年8月21日,国家税务总局苏州市税务局第二稽查局作出处罚决定:昆山一家贸易公司,自2015年成立至2024年末——整整十年——持续收到一家香港公司的美元汇款,累计结汇人民币1194.3万元,未申报任何收入。
最终追缴税款并处罚款合计65.98万元。
更值得注意的是罚款清单的构成:66万里,增值税33.8万、城建税2.07万、企业所得税5.27万——
而另外一笔24.6万,跟这1194万汇款毫无关系,是"未按规定代扣代缴个人所得税":765万员工工资未全额申报代扣,老板个人消费20.9万未代扣。
加上账簿凭证管理不规范再罚2000元。
如果你做跨境、做出海、做外贸,如果你现在的架构是"香港公司签合同收款、境内公司配团队干活、钱以'服务费'或'办公经费'名义按月打回来"——这一套在行业里叫"常规操作",在税局眼里叫"应税服务收入"。
这篇文章讲的不是别人的故事。
戏剧性细节
这家公司唯一"做对"的事,是它从来没和香港公司签过任何服务合同——员工只跟境内公司签劳动合同。
它以为"没合同=没有交易=不用交税"。
而税务机关恰恰是用劳动合同+工资支付+银行流水这三样,把它提供服务的实质完整还原了出来。
你发工资的每一笔,都在证明你提供了服务。
一、一套行业里最"标准"的架构,和一个最致命的认知
先把这套架构讲清楚,因为可能有一半的读者正在用:
香港公司——对外签合同、收美元、开店铺或接订单,客户在境外,钱也在境外。
境内公司——养着团队,负责采购、跟单、验货、订仓、发货安排,是真正干活的那一个。
两家公司——同一个实际控制人(本案都是刘某)。
钱怎么回来?
香港公司按月往境内公司打款,名目写"办公经费"或者"服务费"。
境内公司收到后结汇,一部分进公户,一部分转进员工个人账户,再用支付宝、微信把工资和实际负责人的费用发出去。
这套设计背后的逻辑,很多老板心里是这么盘算的:
三个"我觉得没事"
① "钱是从香港打过来的,属于境外收入,还用交增值税?"
② "两家公司之间连合同都没签,凭什么说我提供了服务?"
③ "工资是走私户、用微信支付宝发的,税局怎么知道我发了多少?"
这三个问题,税务机关在处罚决定书里逐条回答了。
而且每一条的答案,都跟老板想的反过来。
先看第一个。
跨境服务免税不是看"钱从哪来",而是看服务在哪发生、由谁完成、是否与境内货物直接相关。
这家公司员工干的活是——采购协调、验货、订仓、发货安排,全部围绕境内货物展开。人在境内、劳动关系在境内、货物在境内。
结论写得很直白:虽接受服务的香港公司在增值税跨境免税政策中属于"境外单位",但不适用免征增值税政策。
二、"没签合同"不是护身符,是把自己交给对方解释
这是本案最值得讲的一层。
这家公司做了很多企业以为的"合规动作"——员工只跟境内公司签劳动合同,境内公司和香港公司之间从未签订过任何合同。
在它的理解里:没有合同,就没有法律关系,也就没有应税行为。
但税务认定走的是实质重于形式:判断有没有提供服务,不看有没有那张纸,看的是——
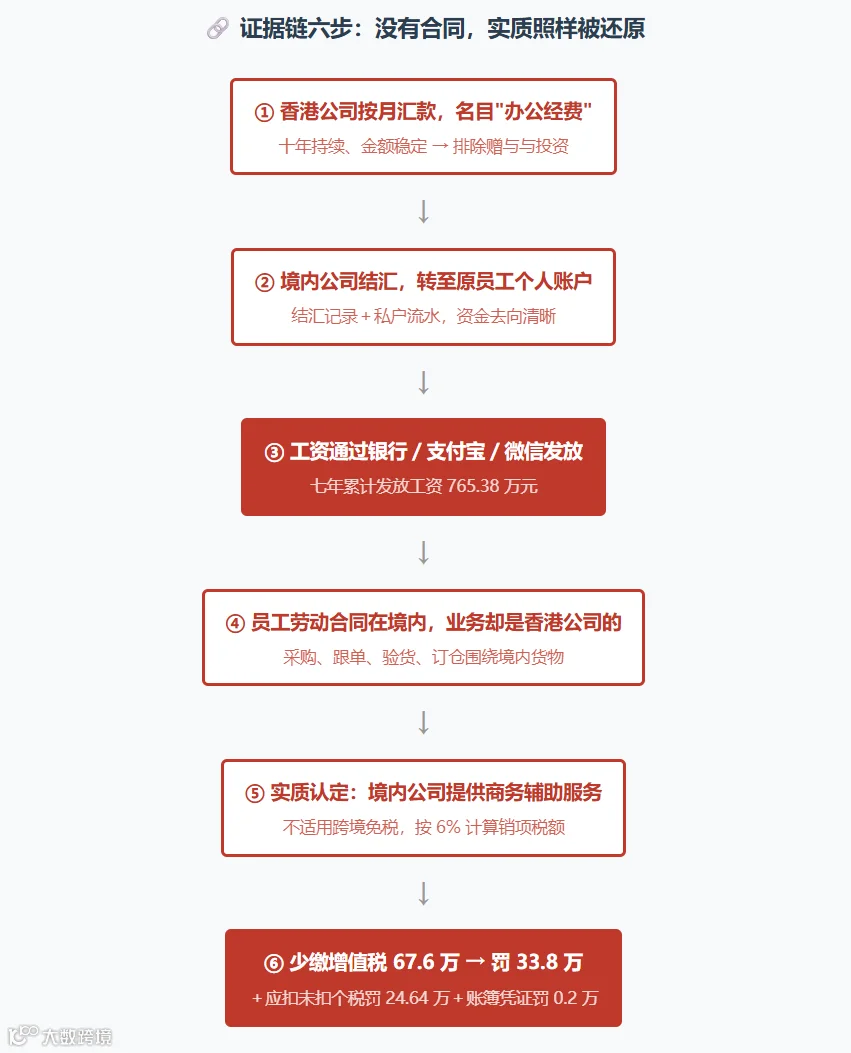
谁在干活——员工与境内公司签劳动合同,做的是香港公司的采购跟单业务
谁在发钱——工资由境内公司通过银行账户、支付宝、微信实际支付
钱从哪来——香港公司按月以"办公经费"名义汇款,形成稳定资金流
货在哪——采购协调、验货、订仓围绕境内货物展开
这四条拼在一起,服务的实质就还原了:境内公司向香港公司提供了商务辅助服务。
注意这里有一个特别反直觉的点:"办公经费"这四个字,是企业自己写的。
它不是货款(两家公司没有货物买卖)、不是赠与(按月持续、金额稳定)、不是股东投入(没有增资文件)——它就是对一个持续提供服务的主体的定期结算。
你给它起的名字,反过来成了定性证据的一部分。
🧮 这笔税是怎么算出来的(算给你看)
收款(价税合计):11,943,007.75 元
商务辅助服务适用增值税税率:6%
不含税销售额 = 11,943,007.75 ÷ (1+6%) = 11,267,933.73 元
销项税额 = 11,267,933.73 × 6% = 676,076.02 元
按少缴税款 50% 罚款 = 338,038.01 元(决定书列明 338,009.76 元)
所以"少缴增值税67.6万"这个数字不是估的,是从1194.3万的收款额倒推出来的——一分钱合同都没有,账算得比有合同还准。
这也提醒一件事:只要资金流是清晰的,收入额就是可计算的;不开发票、不签合同,改变的只是你的申报义务有没有履行,不改变税本身是否存在。
📎 法律依据
《增值税暂行条例》第一条、第二条第一款第三项:在境内销售服务的单位和个人为增值税纳税人,销售服务(除另有规定外)税率为6%。本案提供的商务辅助服务即适用6%。
跨境服务免税的边界(财税〔2016〕36号附件4):向境外单位提供服务可适用免税,但通常要求服务"完全在境外消费",且与境内的货物和不动产无关。
本案服务内容直接涉及境内货物的采购协调、发货安排,与境内货物存在直接关联,因此不适用免税。
《税收征收管理法》第六十三条第一款:在账簿上不列、少列收入,不缴或少缴应纳税款的,是偷税,追缴税款、滞纳金,并处50%以上5倍以下罚款。
《税收征收管理法》第六十九条:扣缴义务人应扣未扣税款的,由税务机关向纳税人追缴,对扣缴义务人处应扣未扣税款50%以上3倍以下的罚款。本案个税罚款24.64万即据此作出。

出罪条款
⚖️ 什么条件下可以不追究刑责
《刑法》第二百零一条第四款:有逃税行为,经税务机关依法下达追缴通知后,补缴应纳税款、缴纳滞纳金、已受行政处罚的,不予追究刑事责任;但是,五年内因逃避缴纳税款受过刑事处罚或者被税务机关给予二次以上行政处罚的除外。
本案最终停在行政处罚、未移送公安,正是走通了这条路:在追缴通知期内补缴了税款和滞纳金,并接受了行政处罚。这是"首次"带来的豁免。
但"首次"是消耗品。这次处罚落地后,五年内再有一次偷税被行政处罚,201条第四款的通道就永久关闭——那时候讨论的就不是66万罚款,而是有没有刑事责任了。
这一条对用着同类架构的企业尤其重要:同类问题往往是连续多年的,一次被查不代表只被查一次。
三、深度分析:跨境架构的三个误区,和"穿透到人"的那一刀
🔍 分析一:钱从香港来,不等于境外收入(必藏表)
这个案子把跨境圈最普遍的三个认知误区全部踩了一遍,也全部推翻了一遍:
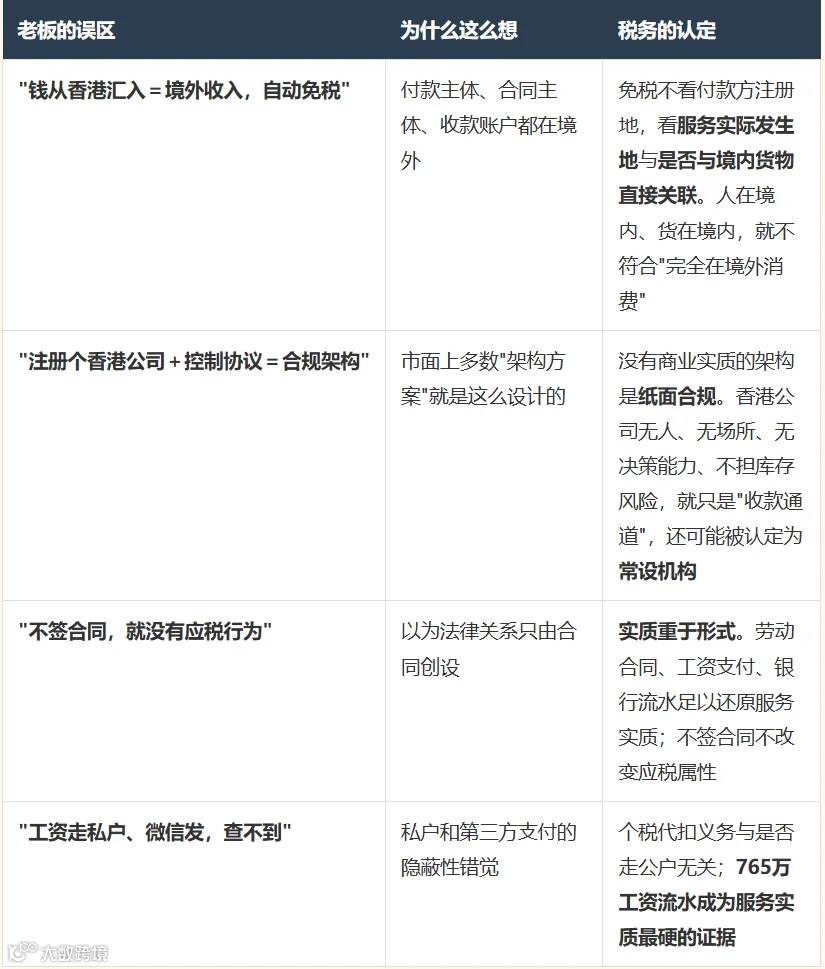
规律只有一句:税务机关判断的是"你实际做了什么",不是"你在纸面上写了什么"。
架构可以做,但架构里的每一层都得有对应的商业实质——功能、风险、资产、核算,四个都得配得上。
🔍 分析二:罚款66万是怎么组成的——最大的"意外"在第二刀(截图存手机)
把罚款清单拆开看,会发现这个案子根本不是"一个问题",而是"三个问题",其中两个跟那1194万汇款没关系:
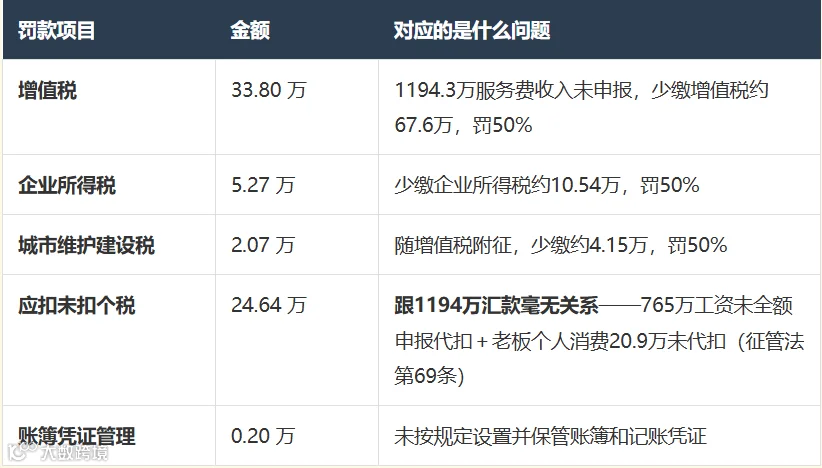
这张表最值得记住的一点:个税那一刀占了总罚款的37%。
很多老板评估跨境架构风险时,眼里只有增值税和企业所得税。
但真实稽查里,个税代扣往往是被顺手翻开、且金额不小的一页——因为你只要发了工资、只要老板从公司拿了钱,这条线就独立存在,跟你的架构合不合规没有关系。
🔍 分析三:穿透到人——20.9万个人消费,把老板自己拉了进来
再看一次这组数字:支付实际负责人刘某用于和公司生产经营无关的个人消费 208,995.09 元。
这句话在文书里很不起眼,但它是本案"穿透到人"的那一刀。
公司资金支付股东个人消费、又未代扣代缴个税,实务中的处理路径是:
按"利息、股息、红利所得"补缴20%个税——依据是财税〔2003〕158号:个人投资者从其投资企业借款,纳税年度终了后既不归还又未用于生产经营的,视同股利分配
对扣缴义务人处应扣未扣税款50%—3倍罚款——《税收征收管理法》第六十九条
若长期挂账不处理,可能被认定为变相分配利润,企业所得税前不得扣除
所以这个案子对老板个人的直接影响是两笔:
一是那24.64万的个税罚款由公司承担;
二是刘某本人的个税敞口和个人信用记录。
更长远的是第三层——案件一旦升级到刑事程序,被追责的是"直接负责的主管人员",通常是法定代表人、实际控制人、财务负责人。
财务人员按指令做账、帮忙走私户发工资,在刑事层面不是"听命行事"就能免责的。
四、如果你正在用"香港+境内"双主体,现在做这三步
🔧 第一步:先把"境外收入免税"这条链路自查一遍(今天就能做)
拿出近三年境内公司收到的所有境外汇款,逐笔列三列:付款方是谁、名目写的什么、对应的服务是什么。
然后逐笔问一句:这项服务是不是"完全在境外消费"?有没有跟境内货物发生直接关联?
只要答案是"人在境内干的、货在境内的",跨境免税就大概率不适用——这笔收入本该申报6%的增值税。
自查出问题的,别等税局算,先自己算清楚敞口。
🔧 第二步:把"代扣代缴"这条线单独拎出来查(本周做完)
本案的教训是:个税风险是独立的一条线,跟你的架构合不合规无关。两件事立刻查:
① 工资个税——近三年通过公户、私户、支付宝、微信等所有通道发放的工资、奖金、提成,是否全额申报并代扣了个税?
走私户发的不算数,一样要扣缴。
② 股东与老板的往来——公司资金支付个人消费、股东借款跨年未还的,逐笔清理。
要么归还要么规范处理,别让它挂在账上等着被认定为视同分配。
🔧 第三步:给香港公司做一次"商业实质体检"(本月做完)
按分析四的四个问题(功能/风险/资产/核算)逐项打分,答不上来的就是敞口。
同时把三件事补上:
① 关联交易有据——两家主体之间补签服务协议,明确服务内容、定价依据、结算周期,并按独立交易原则定价;
② 转让定价文档——准备好能说明定价合理性的同期资料;
③ 账簿凭证规范——本案连"未按规定设置并保管账簿凭证"都被单独罚了2000元,说明稽查是逐项过筛的,基础工作别留缺口。
如果评估下来香港公司确实撑不起商业实质,也不要硬撑——对多数中小卖家而言,境内主体+一般贸易(0110)自营出口报关、合规收汇退税,链路更短、成本更低、也更经得起查。
五、给所有用着"境外收款+境内运营"的老板
⚠ 六条警示
钱从香港打进来,不等于境外收入——免税看的是服务实际发生地、是否与境内货物直接关联。人在境内、货在境内的商务辅助服务,照样按6%缴增值税。
不签合同,改变不了应税属性——劳动合同、工资支付、银行流水这三样,足以还原服务实质。你发工资的每一笔,都在证明你提供了服务。
"办公经费"是你自己写的名字,也是定性证据——按月持续、金额稳定的汇款,既不是赠与也不是投资,就是一个持续提供服务的主体的结算款。
个税是独立的一条线,别漏算——本案66万罚款里24.6万来自应扣未扣个税,占37%。走私户、用微信发工资,不改变扣缴义务。
老板个人消费从公司走账,会穿透到人——20.9万个人消费未代扣个税,实务中可按财税〔2003〕158号视同股利分配按20%补税,并处罚款。
倒查可以是10年——本案从2015年成立查到2024年末。跨境架构的风险是跨年度累积的,"以前没被查"不构成任何安全边际;而"首次"这张免刑牌,五年只有一次。
最后说几句。这套"香港公司收款+境内公司干活"的架构,在跨境圈流行了十几年,不是因为它有多高明,而是因为它曾经确实好用——信息不互通的时候,两边都看不见中间那一段。
现在不一样了。
CRS、内地与香港的税务信息自动交换、外汇与银行的受益所有人核验、平台涉税信息报送——两边的账本正在被放到同一张桌子上比对。
这个案子罚的66万不算多,真正贵的是那句认定:境内公司实质上提供了商务辅助服务。
一旦这个实质被认定,过去十年的每一笔汇款,都有了它该有的税务身份。
架构本身没有错,错的是让架构停在纸面上。要么让每一层都长出真实的商业实质,要么就别让它承担它撑不起的功能。
以上,有启发,点赞、转发分享一下,感谢❤️!
案例来源:国家税务总局苏州市税务局第二稽查局 苏州税二稽罚〔2026〕129号(2026年8月21日)
本文仅作税法宣传与合规警示用途,不构成任何法律意见

📌 明天周二,兑现上周的预告:
灵活用工平台虚开9.73亿、819户下游受票企业被全面追查——
你交给平台的那份正式员工名单,就是递出去的证据。

关注Linda,每周一、周二带你读懂最新税务稽查案例。
太励志的人生!忍不住分享给大家,一定要看完。京东上市背后那个CFO,前半生是个芭蕾舞演员
ODI 备了 1000 万,香港公司注册资本只写 1 万——剩下 999 万怎么出去、怎么记账、怎么回来?
苹果补税171亿美元:一张拖了9年的税单,和每个出海企业都有关的3个信号
跨境出海企业必看!CIPS,74家银行挤在厦门干同一件事:把你的钱"搬"回来|投洽会深度笔记②
税务稽查警示案例:私户收款1.2亿被罚2818万移送公安:撕开20年3C大卖全部伪装的,是自己写的一份《收款信息申明》
32年免税时代,今天正式落幕——外籍个人分红恢复征税20%,这五类人请立刻对号入座
END
看完记得关注@Linda跨境财税
及时收看更多好文
跟踪热点,分析新政策,持续分享最新税务稽查案例。
本团队多位资深顾问老师深耕财税合规领域数十年,擅长境内外股权架构设计,重组涉税安排,税企沟通,转让定价安排,同期资料整理,承接ODI 备案、跨境资金合规规划、海外主体运维、税务疑难整改业务,有实操问题欢迎交流。
我们有丰富的集团公司内训经验,如果有公司内部培训需求,欢迎交流。
扫码关注丨Linda跨境财税
真诚、专业、持续