
又一年东京电玩展举行。作为全球规模最大的游戏展会之一,TGS集中呈现了日本数字内容消费的活跃度,也让游戏内购买、充值、订阅等线上交易场景再次受到关注。
高频、持续发生的线上交易,对支付方式覆盖、交易成功率、重复购买体验和风险管理提出了更高要求。
游戏只是这些需求较为集中的行业之一。放到日本线上消费市场,商户面对的支付问题往往更加系统:既要适应当地消费者的支付习惯,也要处理本地收单网络、交易路由、合规要求和后续运营等环节。
对于准备进入日本市场的海外企业来说,支付能力是否足够本地化,直接影响交易效率和市场进入成本。而要理解这种本地化需求为何越来越重要,首先需要回到日本消费者的支付选择本身。
CHAPTER. 01
日本线上支付格局正在分化
SB Payment Service 2025年针对日本电商消费者的调查显示,支付市场仍以信用卡为核心,而消费者对支付品牌的选择已明显分化,本地钱包的使用率在持续提升。
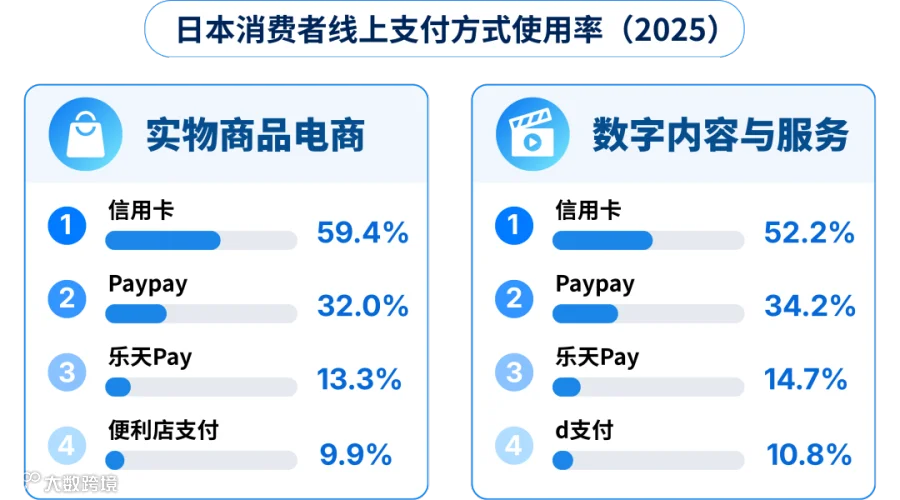
从长期趋势看,信用卡使用率正在下降,而PayPay、乐天Pay等本地品牌持续增长;但短期内,信用卡仍将占据日本线上支付的主导地位。目前,日本线上支付正从过去高度依赖信用卡,逐步转向“信用卡+本地钱包”并行的结构。
在二维码支付场景中,头部品牌的渗透率更加突出。MMD研究所2026年7月的调查显示,在QR/条码支付用户中,66.0%的受访者正在使用PayPay,35.3%使用乐天Pay,30.8%使用d支付。该调查为多选,数据代表品牌渗透率而非交易额份额,但仍能反映目前的用户格局。
其中,PayPay已经突破单一运营商用户圈层,注册用户超过7500万。在SB Payment Service的调查中,无论消费者使用NTT Docomo、KDDI、SoftBank还是乐天Mobile,线上支付前两位均为信用卡和PayPay。
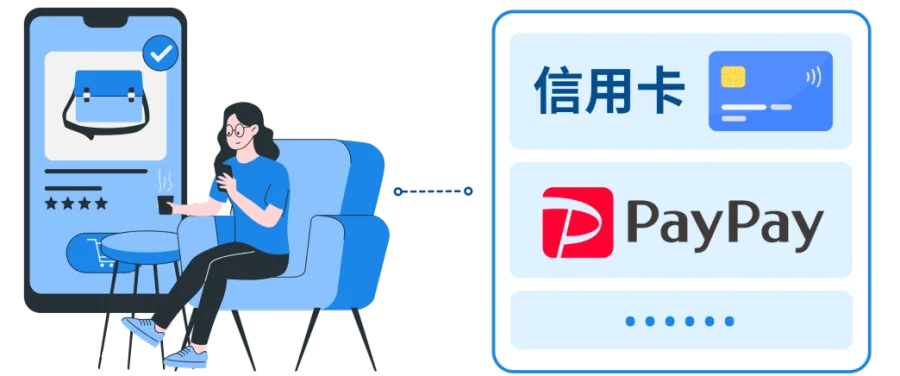
在日本本地支付市场中,不同支付品牌连接着不同的消费人群、账户体系与使用场景,这也直接影响商户在日本市场的支付覆盖和用户触达。
在商户层面,这种分化最终会影响用户的支付转化。调查显示,当消费者惯用的支付方式无法使用时,超过56.5%的人会离开当前网站。对于进入日本市场的海外商户,覆盖信用卡之外的本地主流支付方式,已经成为支付本地化的重要一环。
CHAPTER. 02
本地支付的用户生态
日本线上支付市场的本地化,并不只是增加几个钱包Logo,不同品牌背后也对应着不同的用户生态。
当前,信用卡仍然是酒店、旅行、电商以及高客单价消费的重要支付方式。与此同时,受日本长期现金使用习惯和便利店网络普及度影响,Konbini(便利店支付)依旧是日本消费者常用的支付方式之一,尤其在电商等线上消费场景中保留着较强的使用基础。
本地钱包方面,PayPay依靠广泛的用户覆盖和高频消费场景扩大使用基础;乐天Pay与乐天电商、积分体系联系更紧密;d支付和au PAY则分别依托Docomo和KDDI的通信、账户及积分生态形成用户黏性。
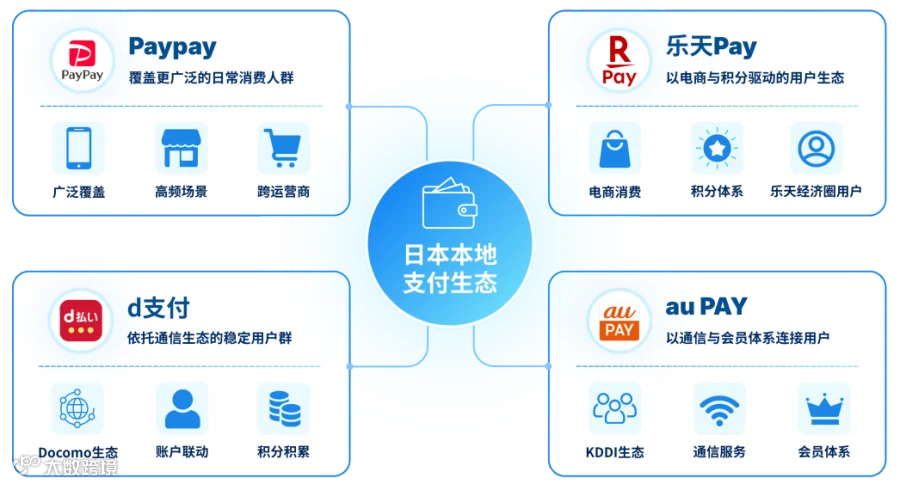
支付方式的多样性增加了海外商户进入日本市场时的支付复杂度。
卡支付需要连接当地收单机构及交易网络,本地钱包也有各自的技术、商务和运营体系。如果逐一签约和接入,支付方式越多,系统维护、合同管理和后续运营成本也会随之增加。
因此日本市场对支付服务商的要求,已经从简单的“支持多少种支付方式”,延伸到能否连接本地收单网络、覆盖主流支付生态,并通过统一技术架构完成整合。
CHAPTER. 03
构建日本本地支付网络
面对高度本地化、由多个支付生态共同构成的日本市场,Evonet围绕日本搭建了覆盖本地合规、国际卡收单、本地交易网络和本地钱包的支付能力。
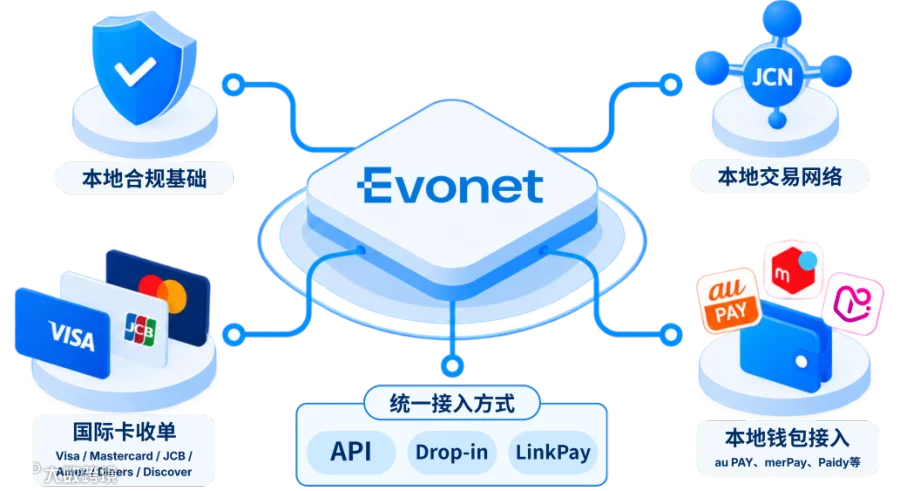
本地合规基础
Evonet Global Japan已注册为日本《分期付款销售法》(割賦販売法)体系下的信用卡号等信息处理合同签约机构(クレジットカード番号等取扱契約締結事業者)。
该注册是Evonet在日本本地监管框架下开展信用卡加盟店相关业务,并进一步连接本地收单和交易网络的重要合规基础。
国际卡收单
在卡支付侧,Evonet已接入日本重要的支付基础设施网络之一JCN(Japan Card Network),为日本本地卡交易的连接与处理提供网络基础。
基于这一网络能力,Evonet已与SMCC、JCB等多家日本本地收单机构建立合作,并通过包括代理模式开展业务,支持Visa、Mastercard、JCB、American Express、Diners Club、Discover等主要卡品牌的线上支付。
在该模式下,商户可授权Evonet作为代理方,协助处理与本地收单机构之间的加盟店签约及相关业务流程,从而减少分别对接不同收单机构所带来的接入与运营复杂度。在本地网络与多收单机构合作的基础上,也为后续的交易路由、收单机构选择和授权优化提供了更大的空间。
本地钱包与统一接入
在国际卡之外,Evonet也在持续扩展日本本地支付方式。目前已接入PayPay、D-Barai(d支付)、au PAY、merPay、Paidy等本地渠道,并进一步覆盖Konbini便利店支付、Pay-easy、银行转账及BitCash预付卡等多样化支付方式。商户可通过统一接入,同时连接国际卡与日本本地支付渠道。
Evonet提供API、Drop-in、LinkPay等接入模式,商户可根据自身PCI DSS能力、支付页面需求和技术架构选择方案,降低分别对接不同支付渠道的开发和运营成本。
CHAPTER. 04
本地连接的三重价值
日本支付市场本地化程度较高,商户最终获得的支付效率,很大程度上取决于底层连接方式。Evonet直连本地收单机构、交易网络和钱包的价值,超出了“支持更多支付方式”本身,进一步落在支付成本、交易成功率和市场拓展三个层面。
支付成本
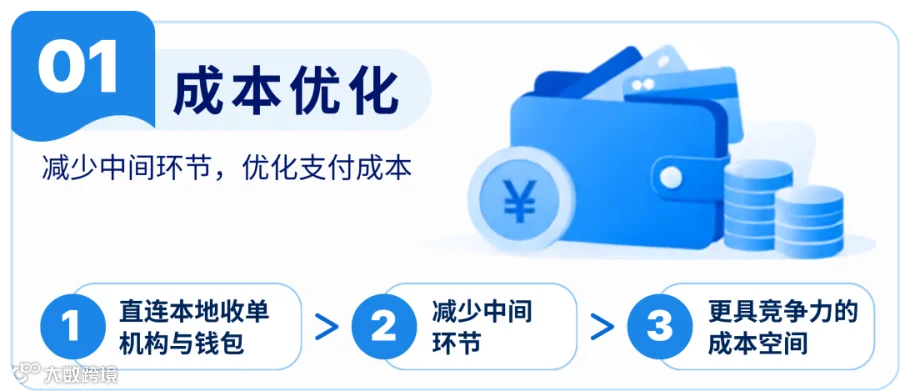
Evonet通过与本地收单机构和钱包运营方建立直接合作,可以减少支付链路中的中间环节。在业务量达到一定规模后,更短的支付链路能够为商户提供更具竞争力的费率和商务政策空间。
长期经营日本市场的商户,在支付规模不断扩大后,通道结构和合作模式带来的成本差异也会被进一步放大。更直接的本地连接,可以为商户后续优化整体支付成本提供更大的空间。
成功率提升
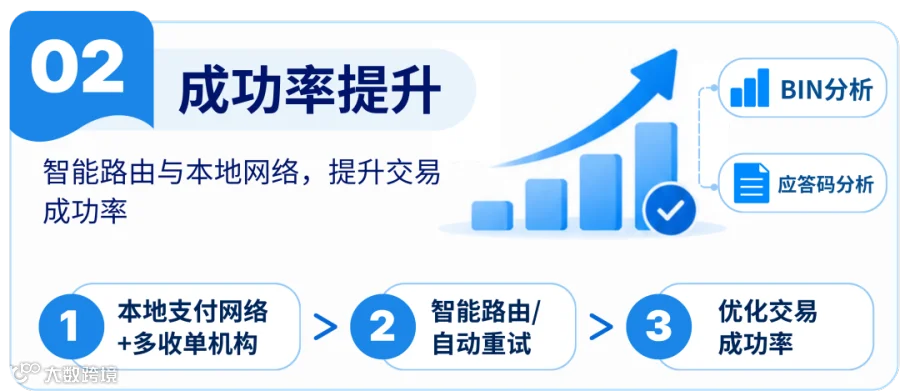
同一笔交易通过不同收单机构、不同网络和不同交易策略处理,其授权结果可能存在差异。
Evonet目前已经具备智能路由、自动重试、BIN和应答码分析等能力,可以结合通道表现和交易特征优化处理路径。
当这些技术能力与日本本地网络和多收单机构连接后,支付优化就不再局限于交易失败后的简单重试,而是可以进一步围绕收单通道、路由规则和交易特征进行调整。
市场拓展
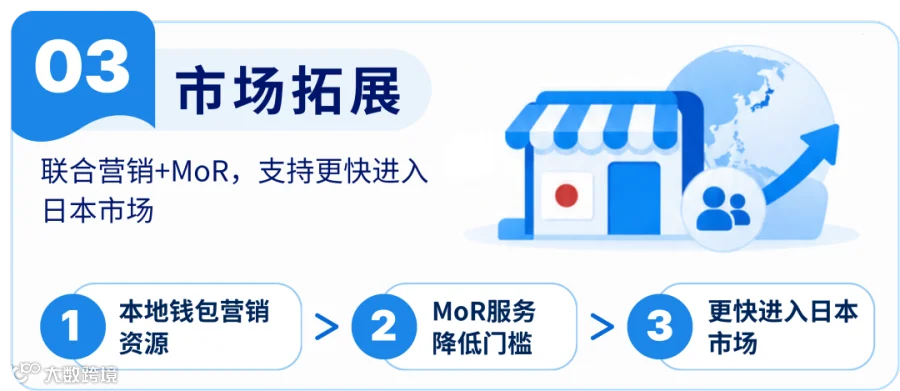
日本本地钱包往往同时拥有较大的用户基础和营销资源。基于与钱包运营方的直接合作,Evonet可开展联合营销、优惠券等活动,帮助商户扩大本地用户触达并促进转化。
对进入日本市场的海外企业,支付服务还需解决商户主体和本地签约问题。部分本地支付方式要求商户拥有当地商业实体,会增加前期投入和上线周期。
Evonet可结合本地合作伙伴提供Merchant of Record(MoR)支持,由本地主体承接相关交易和支付接入,使海外商户无需先完成完整的本地商业主体搭建,也能更快启动日本市场业务。
持续构建
更完整的日本支付能力
日本线上支付市场仍以信用卡为核心,但本地钱包、二维码支付和后付支付正在形成更加多元的用户习惯。跨境商户要做好日本支付本地化,需要同时覆盖支付方式、收单网络、交易路由、监管要求和本地运营等多个环节。
Evonet在日本建立的支付能力正沿着这一方向持续完善。以本地合规资质连接日本收单体系,通过JCN等本地网络处理卡交易,整合国际卡和本地支付方式,并进一步提供智能路由、营销合作和MoR等服务。
这些能力最终对应商户的三个具体问题:能否覆盖当地消费者习惯的支付方式,能否以更高效率处理日本本地交易,以及能否用更低的接入和运营成本进入日本市场。
围绕这些实际需求,Evonet将继续深化日本本地支付网络建设,帮助商户降低支付接入复杂度,并提升在日本市场的交易与运营效率。
阅读更多精彩内容
玩家很多,钱在哪里?东南亚游戏商业化的支付变量

Evonet × JKOPay:一次直连,触达700万活跃用户