政策热度之下,产业底子到底有多厚?城市竞争格局如何?依托上奇产业通全域产业数据库,从企业总量、城市分布、科技创新、股权融资等维度,拆解智能家居产业家底,并发布TOP50城市榜单。
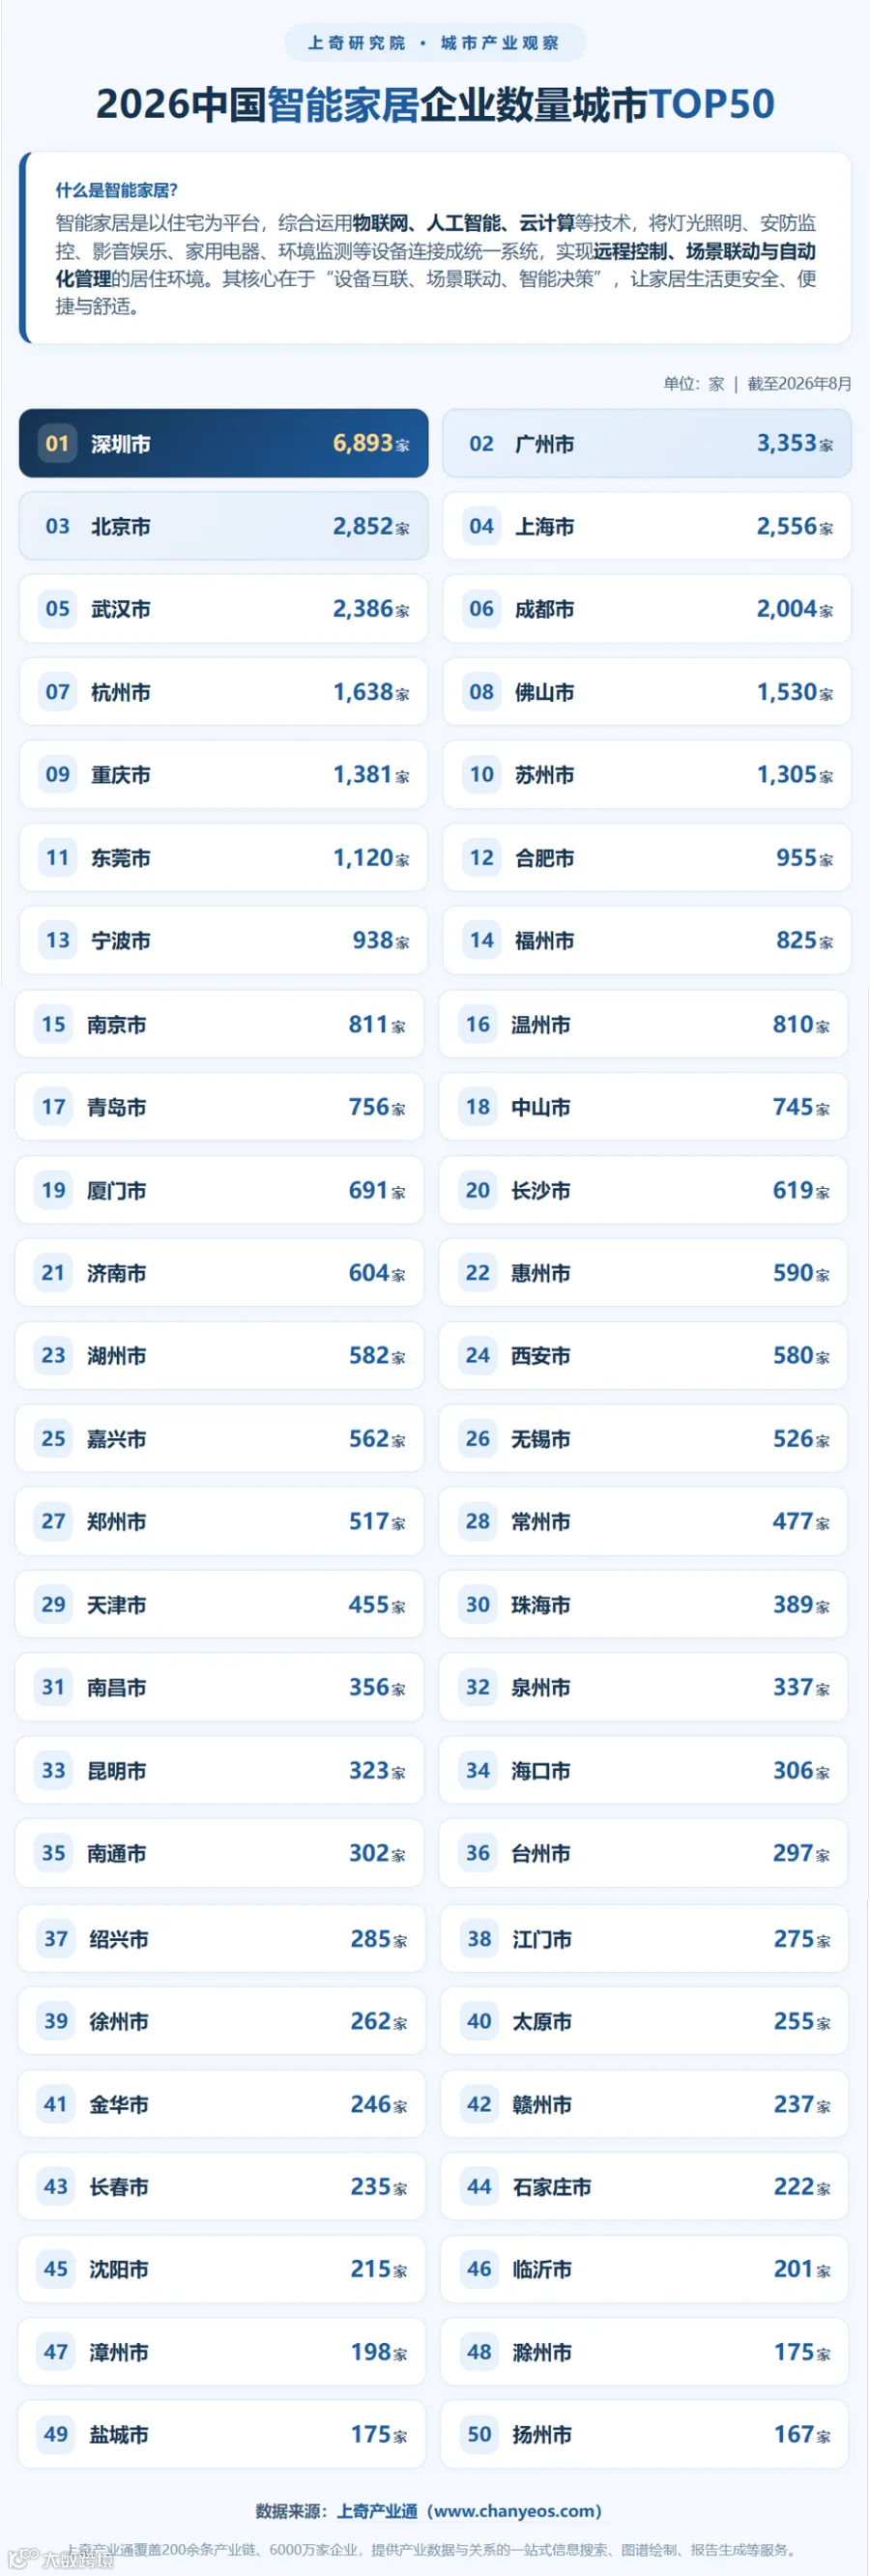
以城市注册企业数量为单一维度统计,全国智能家居产业呈现出高度集聚、梯度分层的竞争格局:深圳一城独大,以6,893家断层领跑;广州、北京、上海、武汉、成都组成2000家以上第一梯队;佛山、苏州、东莞、中山等制造强市紧随其后,中部城市武汉、合肥、长沙加速崛起。

01 产业家底:5.4万家企业,民企占比超九成
截至2026年8月底,全国智能家居领域共有在册企业54,241家。
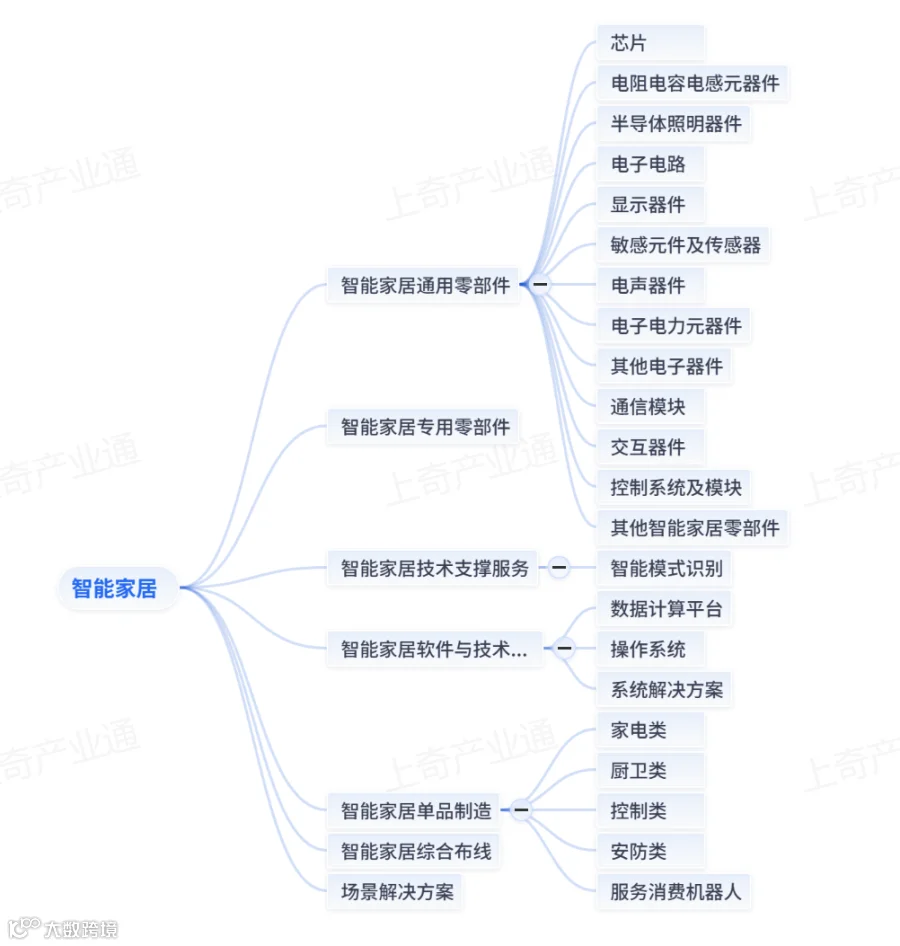
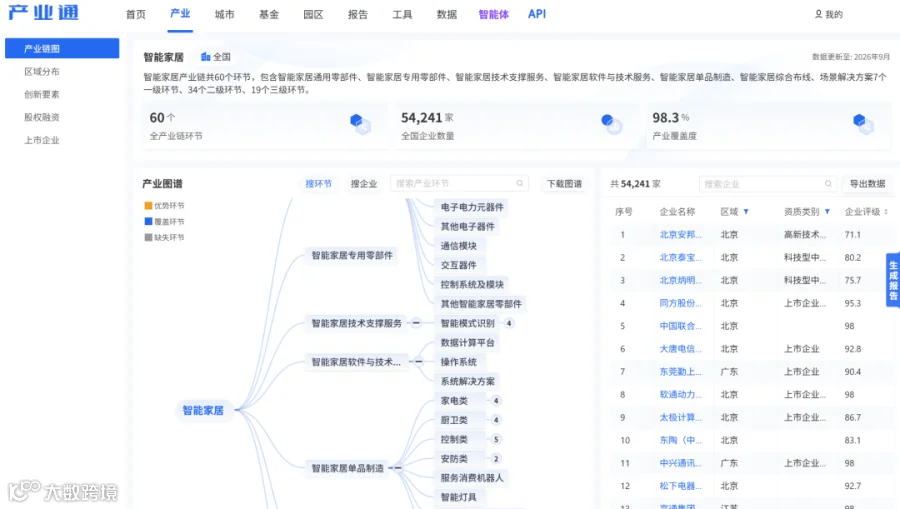
从产业链看,智能家居共覆盖60个细分环节,包括智能家居通用零部件、专用零部件、技术支撑服务、软件与技术服务、单品制造、综合布线、场景解决方案7个一级环节,以及34个二级环节、19个三级环节,形成从芯片元器件到全屋解决方案的完整链条。
产业链图
数据来源:上奇产业通
企业结构呈现三个鲜明特征:
一是民营主体占绝对主导,民营企业50,045家,占比高达92.37%;
二是中小微企业为主力,注册资本100万至500万元企业最多,共16,099家,占比29.68%;
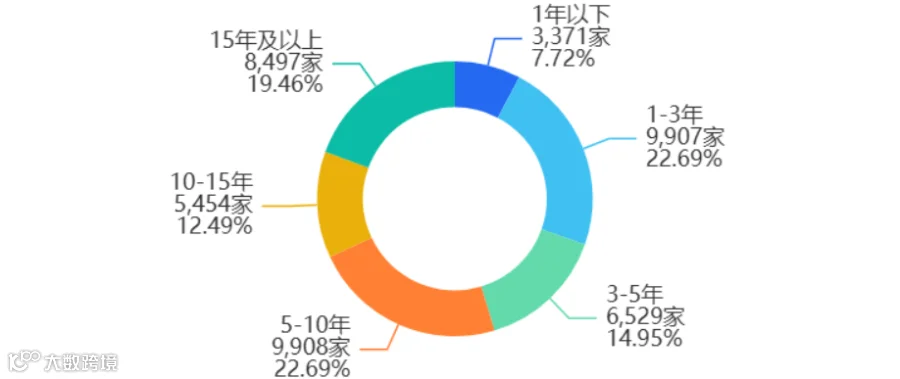
三是行业新军持续涌入,成立1-3年的企业9,907家,占比22.69%,与成立5-10年的企业数量基本相当,产业仍处于活跃迭代期。
成立时间分布
数据来源:上奇产业通
02 优质企业:999家上市公司,优质供给仍是稀缺资源
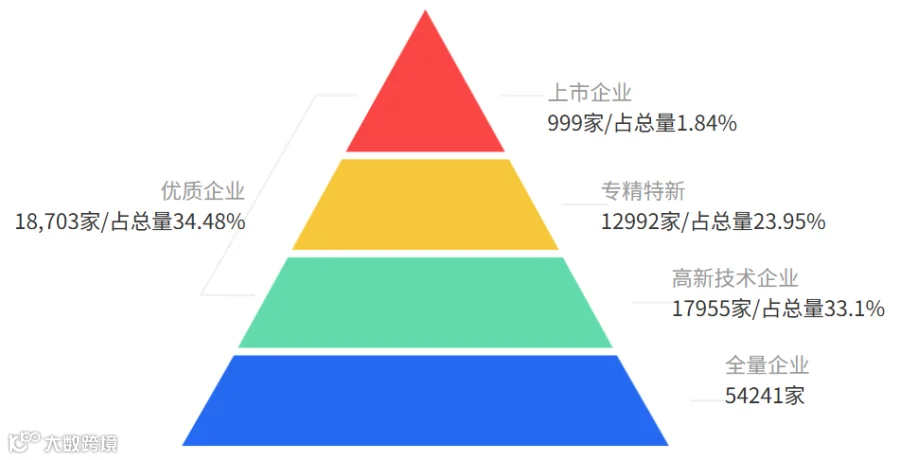
政策提出“扩大优质智能家居供给”,而产业端的优质供给储备如何?数据显示,全国智能家居优质企业合计18,703家,占企业总量的34.48%。其中上市企业999家,占比1.84%;高新技术企业17,955家,占比33.1%;专精特新企业12,992家,占比23.95%。
企业结构分布
数据来源:上奇产业通
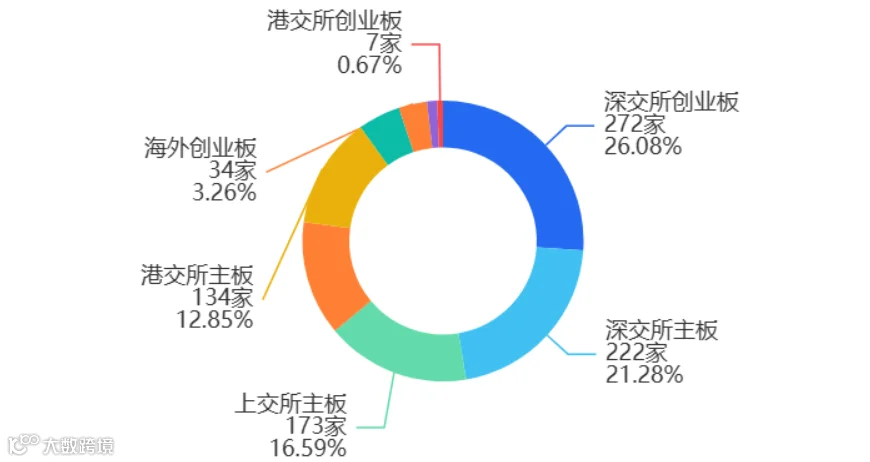
从上市板块看,深交所创业板以272家居首,占比26.08%,深交所主板222家、上交所主板173家紧随其后,港交所主板134家,A股仍是智能家居企业上市主阵地;从区域看,广东以266家上市企业断层领先,浙江142家、北京122家、江苏110家分列其后。
上市板块分布数量
数据来源:上奇产业通
值得注意的是,上市企业在全部企业中占比不足2%,多数智能家居企业仍处于成长早期,资本化空间巨大。随着互联互通标准落地与消费补贴落地,具备研发能力与品牌效应的优质企业,有望率先享受政策与资本双重红利。
03 科创底座:8.1万件授权专利、77.7万件软著,广东领跑创新
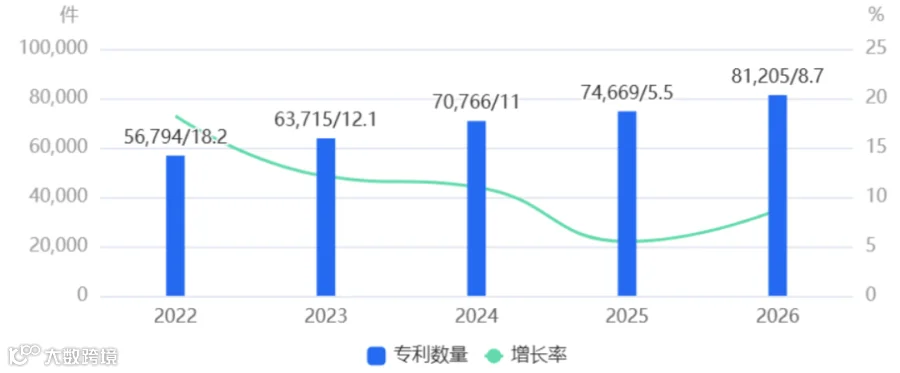
科技创新是智能家居从“单品智能”走向“全屋智能”的核心支撑。截至2026年8月底,全国智能家居领域共有授权专利81,205件,其中发明专利27,476件、实用新型专利41,828件、外观设计专利11,901件;发明专利授权中有效专利21,126件,有效率76.89%,技术含金量较高。软件著作权累计达777,246件,软件定义硬件的趋势显著。
近五年专利授权数量及增长率
数据来源:上奇产业通
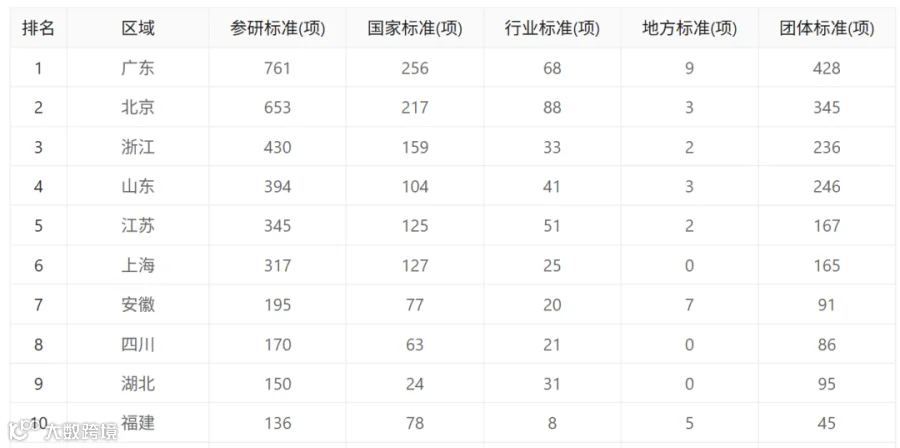
标准话语权方面,全行业企业参研标准2,200项,其中国家标准604项、行业标准502项、团体标准958项、地方标准136项。广东以761项参研标准居首,北京653项、浙江430项分列二三位,广东与北京在行业规则制定上占据主导。
参研标准数量排名省份TOP10
数据来源:上奇产业通
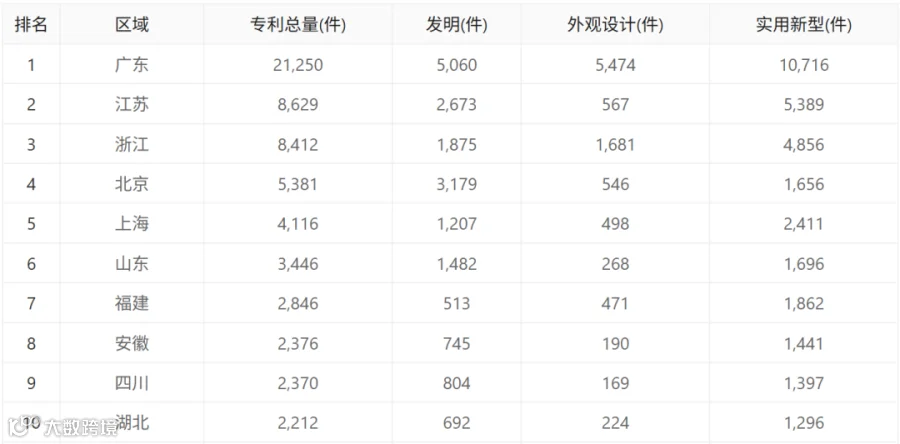
区域创新格局同样呈现“双核”特征:广东授权专利21,250件、软著186,088件均居全国首位;北京软著171,567件紧随其后,且在发明专利(3,179件)、标准参研上表现突出;浙江、江苏、上海构成创新第二梯队。
域授权专利数量排名省份TOP10
 数据来源:上奇产业通
04 资本风向:5.07万个融资项目、超12万亿元,深创投最活跃
政策加大财政金融支持,而产业资本早已重仓布局。截至2026年8月底,全国智能家居领域累计融资项目50,740个,融资总金额121,913.9亿元(不含未披露)。
从区域看,广东融资项目11,477个居首,融资总额24,631.3亿元;北京项目数9,009个位居第二,但融资总额39,486.4亿元高居全国第一,彰显首都头部项目的吸金能力;上海5,886个、江苏5,875个、浙江5,749个项目紧随其后,长三角资本生态完善。
全国各省融资项目数量排名TOP10

数据来源:上奇产业通
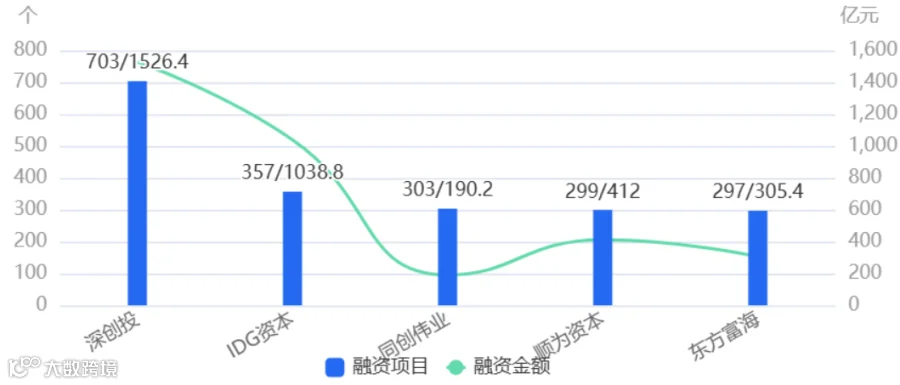
主投机构方面,深创投以703个项目、1,526.4亿元投资额居首,IDG资本357个项目、同创伟业303个、顺为资本299个、东方富海297个紧随其后,一线机构对智能家居赛道的布局已相当深入。
主投机构分布
 数据来源:上奇产业通
05 政策落地,将如何重塑智能家居产业格局
第一,互联互通强制性国标,将加速行业洗牌。当前智能家居生态碎片化、协议不互通是制约消费体验的核心堵点。强制性国家标准落地后,缺乏自研协议栈与平台能力的中小企业面临合规成本上升,具备全屋智能整体方案能力、与国内开源操作系统深度绑定的企业将获得结构性红利,行业集中度有望提升。
第二,国产开源操作系统入局,重构底层生态。方案点名“基于国内开源操作系统的软硬件产品和一体化解决方案”,意味着操作系统、芯片、模组等底层环节国产化进程加快,对深圳、北京等拥有操作系统与芯片研发能力的城市是直接利好,也为中西部城市提供了差异化切入空间。
第三,适老化与以旧换新,打开增量市场。我国老龄化进程加快,家庭服务机器人、健康监测、智能照护等适老化产品首次被政策点名支持;叠加全屋智能购新补贴与废旧家居回收循环,行业增长逻辑从“新房装修”扩展到“存量焕新+银发刚需”双轮驱动,市场天花板显著抬升。
第四,城市竞争启示:制造基底决定供给,创新生态决定高度。从50城榜单看,智能家居企业高度集中于家电制造与电子信息产业带:深圳、广州依托全产业链与资本优势领跑,佛山、东莞、中山凭借家电五金配套形成集群,合肥、武汉、成都依托新兴产业布局快速追赶。对地方政府而言,抓住标准、开源系统、适老化三大政策方向,结合本地制造基底精准招商,是在新一轮智能家居竞争中占据身位的关键。
智能家居正从“单品尝鲜”走向“全屋标配”。政策东风已至,拥有技术底座、场景入口与资本储备的企业和城市,将在这轮产业升级中赢得先机。
获取更多智能家居产业数据
请登录上奇产业通:www.chanyeos.com
↓↓↓
接入产业MCP/API
请登录AI用数:www.chanyedata.com
↓↓↓
— END —
专精特新 | 产业招商 | 股权投资
区域画像 | 产业画像 | 企业画像