


单个 Alpha 的 Sharpe 更高,不代表加入已有组合后更有用。提高 Value Factor 的研究重点,是发现更可靠、可交易、与现有信号互补的收益来源,而不是只把一个回测数字做高。
先看一个具体问题:你会优先研究哪个 Alpha?
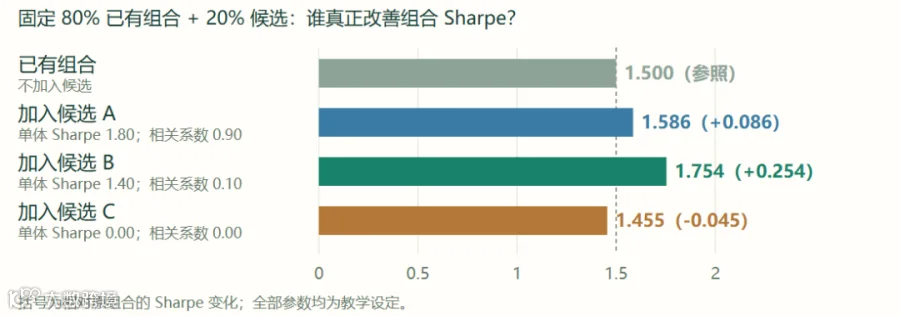
假设已有组合的成本后 Sharpe 为 1.50,两个候选在同一留出测试口径下表现如下。单体波动率统一设为 10%;完整参数和推导见下方完整算例。
候选 A / 单体较强,但高度重复 1.80 单体成本后 Sharpe 固定 80% 原组合 + 20% 新 Alpha 后: |
候选 B / 单体稍弱,但更互补 1.40 单体成本后 Sharpe 同样以 80% / 20% 组合后: |
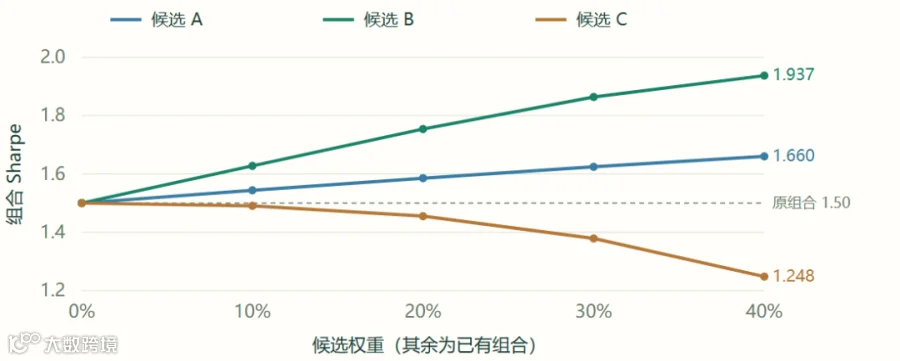
本例中,候选 B 的单体 Sharpe 更低,组合增益却更大。这不证明 B 的官方 Value Factor 一定更高,而是说明:它更值得进行增量价值检验。以下数字全部为教学设定,不是实测绩效或收益预测。
官方文档实际关注三个问题。
01 / 新 Alpha 组合 它自己表现好吗? 在隐藏样本外与交易约束下,收益和风险是否合理? |
02 / 你的 Alpha 池 加入后更好吗? 不是再复制已有风险,而是增加有用的信号。 |
03 / BRAIN Alpha 池 还能产生增益吗? 平台全池的真实增量评价,无法仅用自己池子的低相关代替。 |
来源:[1] 的 “Value Factor Component of Base payment”。文档说明会组合前一季度的新 Alpha,在隐藏 OS 中施加交易约束后评估。本文不虚构 VF 精确评分公式、权重或保证提分的阈值。
不是寻找 VF 的小技巧,而是减少伪价值。
1. 先写清楚经济逻辑解释信息为什么尚未被价格充分反映、谁在何时交易、信号应该持续多久。新字段或新算子不是理由本身。 实际动作:研究前写下预期方向、作用机制和失效条件。若只能解释“这样回测好”,就先不要扩大参数搜索。 |
2. 检查成本后,而不只看成本前检查换手、margin、流动性、借券条件和交易约束。降低换手只有在保留有效收益后才有意义。 实际动作:按一致成本假设比较候选;在合理范围内加严成本和交易约束,观察排名是否完全反转。 |
3. 检查与现有池的重复程度不同字段可能表达同一种盈利修正、反转或风险暴露。名称不同、公式不同,并不保证收益来源独立。 实际动作:按研究逻辑分组,检查可比日度收益相关性、共同回撤、行业/规模/流动性暴露。 |
4. 留出真正未参与选择的数据反复查看验证期、再挑最好的参数,会逐渐把验证期变成训练期。不能把自己的留出测试称为平台隐藏 OS。 实际动作:预先固定开发、验证与最终留出窗口;保留实验记录。失败后若据此改模型,需要新的独立验证。 |
5. 检查稳健性和收益集中度总 Sharpe 很好,可能主要来自少数股票、某一年或单一行业。参数微小改动也可能暴露过拟合。 实际动作:做分年/分组归因、合理参数扰动、子/大宇宙检查;不要删掉难看的区间后再宣布稳健。 |
6. 评价一批新 Alpha 的整体增量十个相似 Alpha 不等于十个独立机会。官方文档关注新 Alpha 的组合,不只是一个“冠军表达式”。 实际动作:比较新增批次单独表现、原池表现、原池加入该批次后的表现;固定评估口径再做判断。 |
不要为通过相关性测试插入噪声。文档明确反对这一做法。[1] 它可能让一个测试数字更好看,却不增加可解释、可重复的收益来源,也可能损害组合质量。
“Does the combo perform well?”
“Does it boost performance when added to your Alphas?”
“Does it boost performance when added to the BRAIN Alpha pool”
以上是文档提出的问题,不是一条只依赖 Sharpe 或相关系数的评分公式。
单体表现、相关性与加入后的结果,要放在一起看。
假设同一测试口径、同一资金尺度,输入均为年化成本后超额收益与年化波动率。固定使用 80% 已有组合、20% 候选,不根据这组结果挑最优权重。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
组合收益 = 0.8 × 已有组合收益 + 0.2 × 候选收益
组合方差 = 0.8² × 已有组合波动率² + 0.2² × 候选波动率²
+ 2 × 0.8 × 0.2 × 相关系数 × 两者波动率的乘积
组合 Sharpe = 组合成本后超额收益 ÷ 组合波动率
代入候选 B:收益=0.8×15%+0.2×14%=14.8%;
方差=0.8²×0.1²+0.2²×0.1²+2×0.8×0.2×0.10×0.1×0.1=0.00712;
波动率=√0.00712≈8.438%;Sharpe=14.8%÷8.438%≈1.754。
此例省略了什么?回撤、尾部、容量和复杂交易约束;并把成本后收益当作可直接组合的输入。真实组合的净额交易和冲击成本可能是非线性的,必须回到实际组合仓位重新评估成本,不能直接照搬这些数值。
固定验证规则,比事后找到最好的一次回测更重要。
把样本隔开,把信息时间对齐。
开发期用于构建想法;验证期用于少量、预先安排的选择;最终留出期尽量不参与选择。使用时间顺序切分,确认数据可得时间、延迟、历史股票池及 Python 特征没有前视或泄漏。
用同一口径检验三件事。
① 候选单独的成本后表现;② 加入已有组合后的增量;③ 年份、股票分组、成本假设和预设权重变化下,结论是否仍合理。比较时对齐日期、资金尺度、成本和暴露约束。
做一份“坏消息清单”哪个年份最差?收益是否来自少数股票?流动性收紧后还成立吗?更严格成本下是否只剩负收益?参数小幅变化会不会完全失效? |
记录全部尝试,而不只记录赢家保存失败想法、测试次数和选择依据。新测试结果可以否定原假设,但不要不断修改假设,最后把同一个留出窗口称为独立证明。 |
平台隐藏 OS 不是你能主动查看和优化的目标数据。自己的留出测试只是风险控制手段,不能复现平台完整 VF 评价,更不能承诺由某个本地 Sharpe 增益换来多少 VF 分数。
每天不要只新增表达式,也要新增一条有证据的判断。
开始前:给自己的 Alpha 池做一次分类。
按经济逻辑、数据来源、持有期限、区域和主要风险暴露分组。找出高度重复的一组,以及尚未充分研究但有合理逻辑的方向。不要假定“换字段”就已经独立。
研究中:只推进一个清晰假设。
优先验证新增信息是否有效、成本是否可承受,再考虑少量合理的实现方式。若唯一优势来自极端参数、狭窄时期或少数股票,先调查原因,不急着追更高 Sharpe。
提交前:做候选的加入/不加入对照。
已有池不变,固定组合规则,在同一窗口比较原池、候选和加入后的组合。记录收益、风险、回撤、成本及增量方向;不要只写“相关性很低”。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
给每个候选留下这张研究记录。
信号:经济逻辑、可用时间、预期持有期。 |
重复:与哪些已有想法同类、收益及风险暴露相关性。 |
每周再看“新提交的一批”,不只看单个冠军。这一批是否集中于同一市场状态、同一数据机制或共同回撤?改善可以来自真正独立的新思路,也可以来自把已有思路做得更稳健、更可交易;不要为了多样性机械增加复杂度。
若无法获得可比的日度收益或完整仓位,就不能宣称完成了严格组合增量测算。可以先做逻辑、暴露和稳健性筛查,但要明确证据不足;对 BRAIN 全池的真实增量仍由平台评价。
提高 Value Factor,不等于找到一个必涨的按钮。
“低相关,就一定高 Value。”低相关只是组合分析的一部分。没有可靠收益、成本太高或尾部风险不利,仍可能没有增量;更不能靠噪声制造低相关。 |
“换了数据集,就已经多样化。”不同字段可能反映同一风险。要看经济来源、日度收益、暴露和共同回撤,而不是只统计字段名字。 |
“Theme 倍数高,Value 就高。”Theme 加成作用于 Quality 侧,不保证 Value 自动提高。[2] 可以同时做 Theme 与价值研究,但不能拿倍数替代稳健性和增量验证。 |
“调好 Osmosis,就直接重算 VF。”两者不是同一个指标。Osmosis 练习有助于组合思考,但没有依据说重分配点数就会直接提高 Value Factor 或立即触发其重算。 |
“提交后明天 VF 没涨,就是无效。”文档讨论前一季度新 Alpha 与隐藏 OS 评价。[1] 不应凭一天的支付或分数变化下结论;也不能承诺某个统一更新频率。 |
“回测中加入后更好,就算证明了。”还要排除挑窗口、挑权重、反复查看留出结果、漏算成本和集中风险。示例中的 Sharpe 增益不是官方 VF 分数。 |
一句话总结:让新 Alpha 在未参与选择的数据上、在合理交易约束下,提供已有池缺少且能重复验证的收益来源。这是值得追求的研究方向,不是保证 VF 或收入上涨的公式。
[1] 官方主要依据:How can you earn more Base payment?,尤其 “Value Factor Component of Base payment”;相关旧链接的网页包含建议流程图。本文依据已读取正文与配图,不把页面更新时间当作所有建议的生效日期。
文档里的具体建议:子/大宇宙中保留至少 70% Sharpe、换手低于 30%、margin 高于 4bps,以及不插入噪声。这些是研究建议,不是本文核实过的、适用于所有当前策略的统一提交硬门槛。提交与活动要求以平台当前规则为准。
[2] Quality 与其他维度:Will my base payment change, if I submit Theme Alphas?。[3] 两类收入的关联:What is the Quarterly Payment? 明确 Value Factor 同时与 Base 和 Quarterly Payment 有关;不代表相同公式或同步涨幅。
未核实的内容:官方 VF 原始评分、各项权重、完整全池组合规则、分数更新时间与美元映射。因此本文不输出“预测 VF 分数”,不把 Value Factor 当作支付总分后的额外乘数。