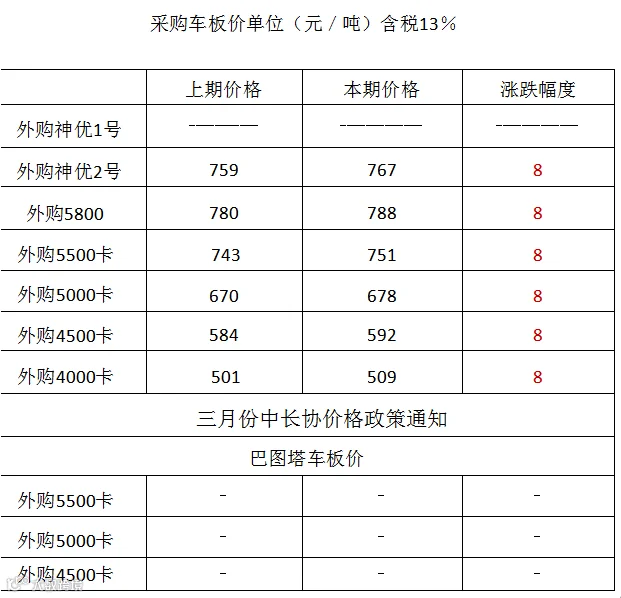
一、神华外购指数
巴图塔
2026年9月19日18点起
外购神优2品种价格:767(+8)元/吨
外购5500卡价格:751(+8)元/吨
外购5000卡价格:678(+8)元/吨
外购4500卡价格:592(+8)元/吨
外购4000卡价格:509(+8)元/吨
7天一个周期对单个供应商发运≤7列,加价8元/吨,≥8列,加价10元/吨。相当于降8-10元/吨。
南线激励恢复8元/吨,相当于降10元/吨。东线不奖,相当于降7元/吨
黄骅港 2026年9月17日0点起
特低灰(神冶1)品种1072(-8)元/吨
神冶2品种1030(-8)元/吨
外购神优2号品种1042(-8)元/吨
外购神优4号品种1003(-8)元/吨
神动20品种1016(-8)元/吨
外购5500卡品种978(-8)元/吨
外购5000卡品种882(-9)元/吨
外购4500卡品种798(-7)元/吨
外购4000卡品种709(-7)元/吨
外购石炭5500卡品种979(-8)元/吨
外购石炭5000卡品种882(-9)元/吨
外购石炭4500卡品种798(-7)元/吨
外购石炭4000卡品种709(-7)元/吨

二、【动力煤环渤海港动力煤现货参考报价】

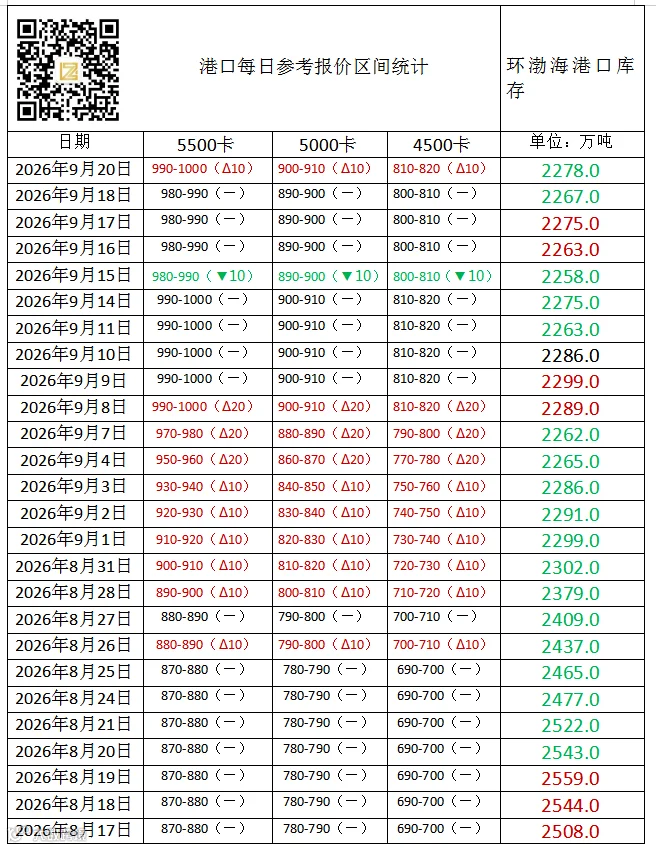
北方港口市场呈现止跌回稳、重心缓升的格局。港口今日各热值报价普遍小幅上探,价格的企稳回升的核心驱动在于成本端的强力支撑,产地煤价今日再度上涨,坑口走势偏强、部分煤矿持续上调价格,集港发运成本持续上移,坑口至港口的发运倒挂幅度进一步加大,贸易商低价抛货意愿明显降低,挺价惜售情绪升温。在产地涨价+倒挂加大的组合下,港口价格的底部支撑相当坚实,下行空间基本封闭。
不过,买卖双方的博弈依然胶着。下游方面,终端对高价市场煤仍存抵触,压价还盘较为普遍,实际成交一般,价格上涨的速率受到明显制约;贸易商方面,发运倒挂、成本高企背景下,低价抛货意愿降低,挺价惜售心态占据主导,叠加优质低硫资源结构性偏紧,低价货源难寻,港口煤炭市场整体稳中略显偏强,下游终端用户开始谨慎观望,对部分高价存有抵触,后期走势需关注国内产量恢复及下游补库情况,市场正处于卖方挺价、买方观望的阶段性平衡之中,价格在成本支撑与需求制约之间窄幅波动。
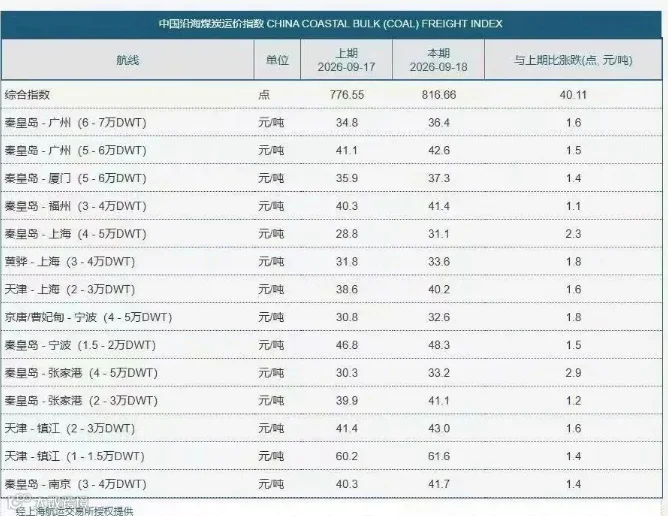
江内市场下旬采购热情升温,海运费低位反弹、节前出货量回升。进入9月下旬,江内市场出现边际回暖信号,采购热情有所升温,节前出货量小幅回升,一方面,双节临近,终端节前备货需求逐步释放,部分下游用户开始提前锁定货源,江内市场询货活跃度提升;另一方面,海运费自低位反弹,运输成本上移,对江内到货成本形成支撑,也侧面印证运输需求改善。
江内港口动力煤(非电厂流向)市场价:5500CV,1015元/吨(-);5000CV,925元/吨(-)。
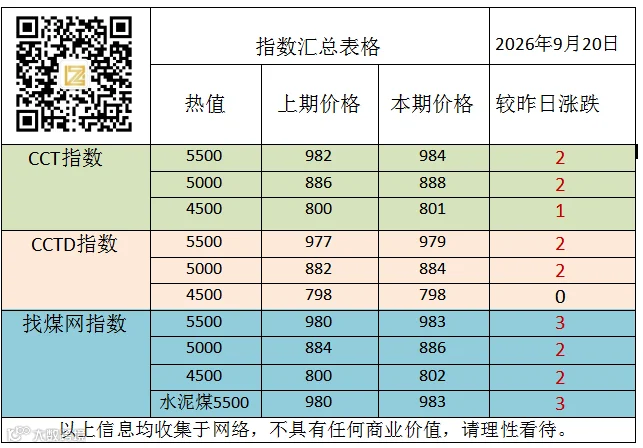
【各平台公开价格指数汇总】
【主产地涨跌情况】
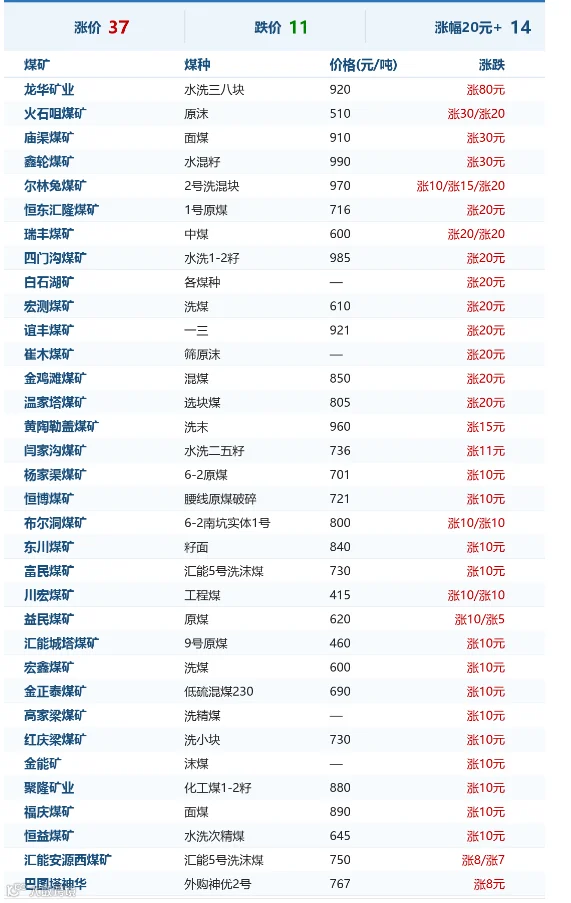
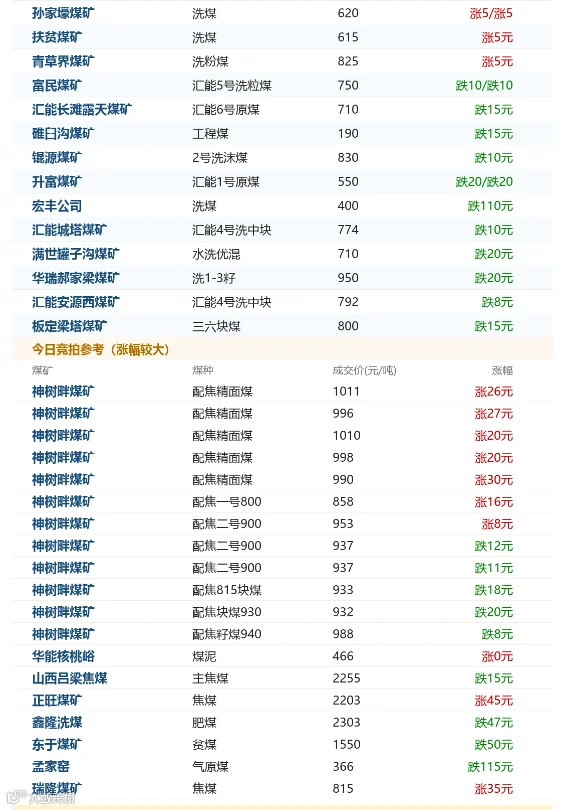
主产地坑口走势偏强但分化加剧,连续涨价后部分煤矿出货转差、价格小幅度回调。今日主产地市场呈现整体偏强、分化加剧的复杂格局,部分煤矿涨价20至40元,下游库存较大,化工等部分终端中秋国庆节前补库需求良好,煤矿拉煤车较多,价格上涨;但少数煤矿连续涨价后出货转差,价格又出现小幅回调。这一涨中有跌、冷热不均的特征,标志着产地市场自9月中旬以来的单边快速上涨进入新的阶段。供应约束仍在、补库需求尚存,但连续涨价后的恐高情绪与政策预期转变,正在催生部分煤种、部分区域的分化调整。
当前产地市场的核心矛盾,是节前补库需求与政策调整预期之间的博弈。需求端,化工等终端中秋国庆节前补库需求良好,是支撑坑口价格偏强的主要力量,化工煤作为本轮反弹的领涨品种,涨价韧性持续;电厂及部分终端备货需求亦有释放,拉煤车排队现象在质优价廉煤矿仍较普遍。供给端,站台贸易客户开始观望,部分前期囤货的贸易商在连续涨价后选择暂缓采购,对高价煤种的接货意愿下降,这是部分煤矿出货转差、价格回调的直接原因。
政策面的影响正在发酵。国家稳产稳供文件发布后,市场对后市的担忧情绪预期升温,从焦煤市场可窥一斑,焦煤期货盘面大跌,山西吕梁焦煤竞拍成交均价下跌15元/吨,蒙5原煤跌至1630至1650元/吨、口岸成交冷清;动力煤端,稳产稳供消息同样抑制了部分贸易商的追涨行为,超产煤矿年底前 "开闸"、复产提速的政策信号,使市场对中期供应恢复的预期增强,越涨越怕的心态开始蔓延。政策预期与实际供需的博弈,正在重塑产地市场的价格节奏,短期供应偏紧与节前补库仍支撑坑口价格,但政策压制下上涨斜率明显放缓。
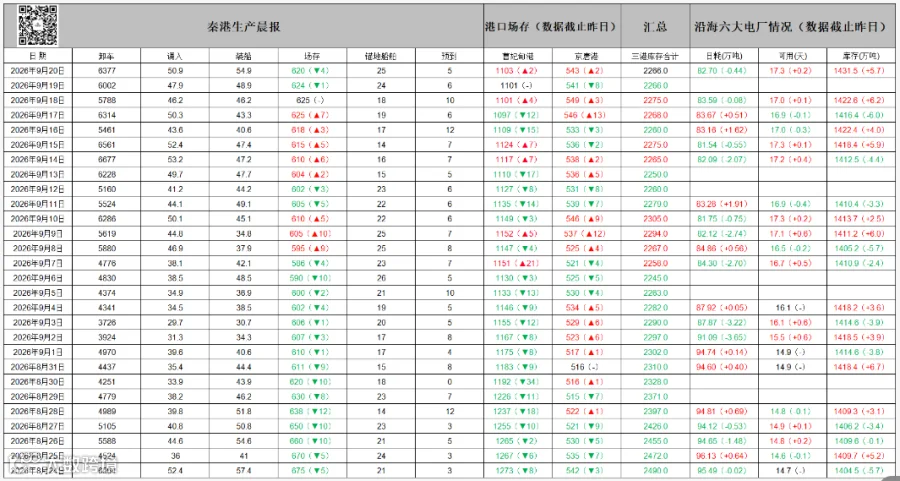
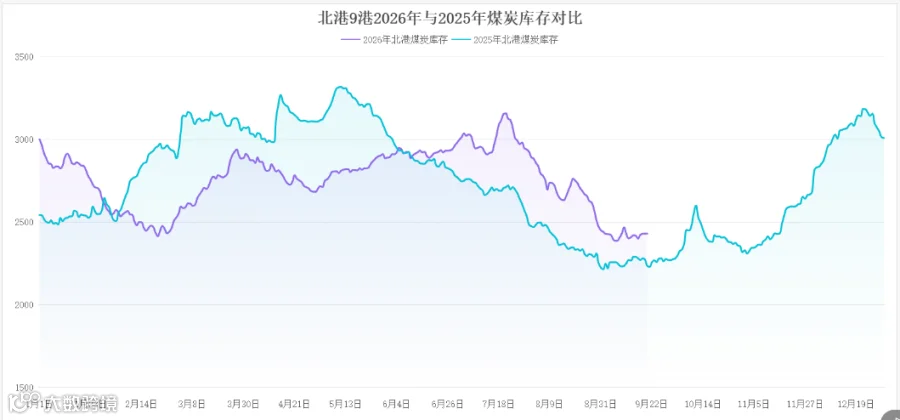
【港口库存走势图】
【中国沿海煤炭运价指数】