

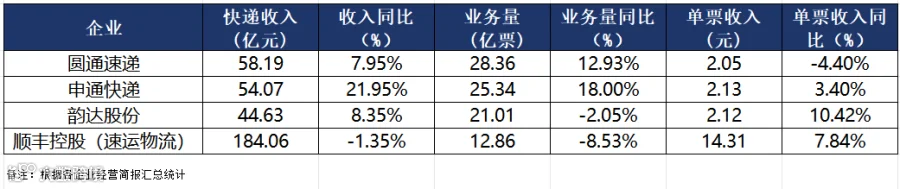
从业务量表现来看,头部企业增长梯队分化显著,市场份额持续洗牌。8月,申通、圆通保持高速增长,成为行业规模扩容主力。其中申通业务量25.34亿票,同比增长18.00%,在四家企业中增速领跑,市场份额稳步提升;圆通业务量28.36亿票,同比增长12.93%,凭借稳定增量巩固自身规模优势。
反观韵达与顺丰,业务量呈现同比下滑态势。韵达当月业务量21.01亿票,同比小幅下降2.05%,主动放缓规模扩张节奏,重心转向经营质量优化;顺丰速运物流业务量12.86亿票,同比下滑8.53%,主要受传统商务件市场需求偏弱影响,高端直营赛道规模端承压明显。一增一降的数据反差,直观体现出行业分层竞争、策略分化的新格局。
业务量的分化,直接造成各家企业营收增长逻辑截然不同。申通凭借量价双优实现强势突围,8月快递收入54.07亿元,同比增长21.95%,高业务增速叠加单价上涨,营收增速大幅领跑行业。圆通依靠规模增量托底营收,实现收入58.19亿元,同比增长7.95%,但收入增速显著低于业务量增速,单票收入下行抵消了大部分规模增长红利。
韵达、顺丰则采取“以价补量”的经营策略,有效对冲规模端压力。韵达在业务量小幅下滑的情况下,通过优化产品结构、提升单件收益,实现快递收入44.63亿元,同比增长8.35%,盈利质量持续优化。顺丰依托高端服务溢价缓冲件量压力,速运物流板块收入184.06亿元,同比小幅下降1.35%,收入降幅远小于业务量降幅,经营韧性凸显。
单票收入的结构性分化,是8月行业数据最大亮点,也印证行业价格治理成效持续落地。三家企业实现单票收入同比上涨,其中韵达表现最为亮眼,单票收入2.12元,同比大涨10.42%;申通单票收入2.13元,同比提升3.40%,稳步实现提质增收;顺丰单票收入14.31元,同比上涨7.84%,高端服务差异化优势持续放大。
圆通是四家企业中唯一单票收入同比下滑的主体,当月单票收入2.05元,同比下降4.40%。这也清晰反映出其经营逻辑:以牺牲单件利润为代价、全力冲刺业务规模,稳固行业排位。这种模式虽能短期扩大市场份额,但长期来看,容易将成本压力传导至末端网点,存在网络稳定性与盈利承压的潜在风险。
综合8月数据来看,四大头部企业已形成成熟且差异化的经营路径:申通坚持量价齐升,兼顾市场份额与盈利质量;圆通主打以量补价,优先保障规模体量;韵达推行控量提质,聚焦效益优化;顺丰依托产品升级提价,深耕高端赛道。
整体而言,快递行业已彻底摒弃低价内卷、盲目冲量的发展模式,行业竞争从规模比拼全面转向质量、效益、服务的综合比拼。当前行业进入电商旺季预热期,后续节日大促将释放充足订单增量。对头部快递企业来说,如何平衡规模扩张与末端盈利、统筹发展速度与服务质量,是下半年发展的核心课题。
文章转载 资讯爆料 商务合作
请联系刘经理:13521140074(同微信)