关注账王业财 · 让老板看账更简单
很多财务做盈亏平衡分析,止步于“算出保本点”就交差了。
但业务方真正需要的是:保本点背后,产品结构一变会怎样?降价之后利润弹性有多大?这笔固定投入到底值不值?
今天从财务的视角,把盈亏平衡分析重新拆一遍。
盈亏平衡分析怎么做?单一产品看销量,多产品看销售额
1、单一产品公司算保本量,公式很简单:
盈亏平衡销量 = 固定成本 ÷(单价 - 单位变动成本)
比如一家咖啡馆,月固定成本6万元,一杯饮品售价30元,材料成本10元。每卖一杯的边际贡献是20元。
盈亏平衡销量 = 60000 ÷ 20 = 3000杯/月,每天约100杯。这100杯就是底线。
2、多产品结构:不能只用销量,要用加权边际贡献率
多产品公司,不同产品单价、成本、毛利差异很大,这时候更实用的是看盈亏平衡销售额。
可以先算:
综合边际贡献率 = 各产品边际贡献合计 ÷ 各产品销售收入合计
注意是按销售收入占比加权,不是按销量占比。
举个例子:
A产品:单价100元,单位变动成本60元,则边际贡献40元;
B产品:单价200元,单位变动成本140元,则边际贡献60元;
C产品:单价250元,单位变动成本140元,则边际贡献110元。
若ABC产品销量分别为12万、8万,4万件,总的固定成本100万元。
那么综合边际贡献率 =(12万×40 + 8万×60 + 4万×110)÷(12万×100 + 8万×200 + 4万×250)= 36.84%
综合盈亏平衡销售额 = 100万 ÷ 36.84% ≈ 271.4万
按各产品收入权重拆解:A产品保本销售额约85.7万,B产品约114.3万,C产品约71.4万。
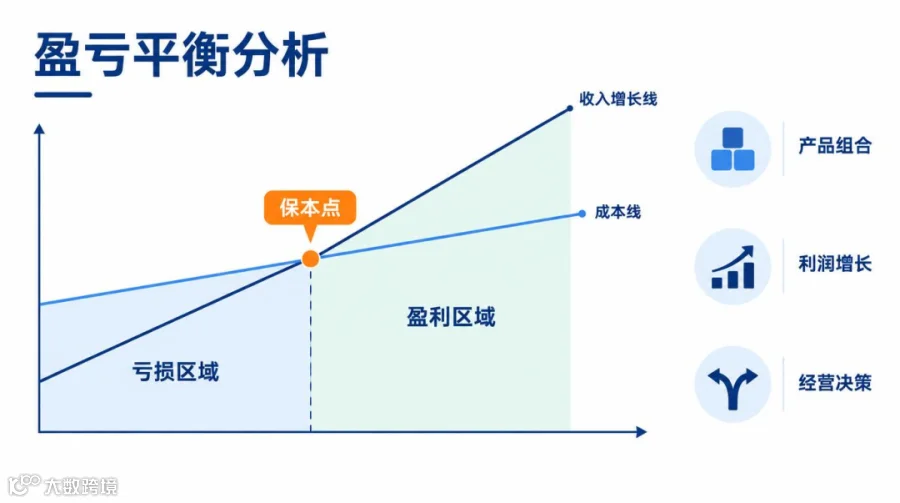
但这只是起点。真正有价值的是做敏感性分析!
如果高毛利产品C的销售占比从10.5%提到20%,综合边际贡献率会升到多少?保本销售额会降到多少?这比单看保本数字有价值得多。
比保本点更重要的是安全边际和经营杠杆
保本点告诉你“不亏的底线”,但安全边际告诉你“离亏损有多远”。
安全边际率 = (实际销售额 - 保本销售额)÷ 实际销售额
沿用上面的例子:
假设实际销售额500万,保本销售额271.4万,安全边际率 =(500-271.4)÷ 500 = 45.7%。意思是销售下滑超过45.7%才会亏损。
但安全边际率还有一个容易被忽略的用途:它和经营杠杆系数互为倒数。
经营杠杆系数(DOL)= 1 ÷ 安全边际率
安全边际率45.7%,DOL ≈ 2.19。含义是:销售额每变动1%,息税前利润变动2.19%。DOL越高,利润对销售波动越敏感,经营风险越大。
这也就解释了“为什么这个月销售额只差了5%,利润却差了11%”,DOL就是最直观的答案。
盈亏平衡常见的两个误区
误区一:降价5%,销量提升5%就能弥补?
误区二:固定成本越低越好?
盈亏平衡分析做到最后,是给经营决策用的!
盈亏平衡分析真正的价值是直接进入经营决策,经营条件发生变化以后,企业至少要做到什么程度,这个决定才不会亏本。
比如: