


真正值得研究的,不是怎么把一栋旧楼改新,而是怎么让一栋已经失去经济活力的建筑,重新拥有持续赚钱、持续运营、持续被持有的理由。
过去几年,“城市更新”越来越热。
老旧小区改造、低效楼宇更新、老厂房活化、商业焕新、产业园提质、办公楼功能转换……
似乎只要一栋建筑“旧了”,我们就应该讨论怎么“更新”。
但这里面可能存在一个巨大的认知误区:
我们把工程动作,当成了最终目标。
城市更新当然重要。
但对于大量市场化既有建筑来说,真正决定一栋楼未来命运的,并不是它有没有被“更新”,而是更新以后——
它还能不能重新形成一条健康、稳定、可持续的现金流。
所以,如果把“城市更新”再往下剥一层,真正的底层命题其实是:
既有建筑现金流再造。
01
一栋楼真正的危机,往往不是“旧了”,而是“不赚钱了”
建筑老,并不可怕。
很多百年建筑今天依然价值极高。
真正危险的是另一件事:
建筑还在,但支撑它长期存在的经济机制坏了。
比如一栋办公楼。
20年前,它可能:
出租率95%;
租金稳定;
能源成本低;
设备维护简单;
租户愿意长期续租。
今天,同一栋楼可能变成:
空置率越来越高;
租金不断承压;
设备开始集中老化;
能耗越来越高;
维修成本持续上升;
产品形态已经不符合今天的办公需求。
楼还是那栋楼。
但它创造经济价值的能力已经发生了根本变化。
如果原来一年产生1000万元经营收入、300万元运营支出:
NOI = 700万元。
后来收入只剩700万元,运营成本却升到400万元:
NOI只剩300万元。
真正衰退的,并不仅仅是建筑外观。
而是:
资产生产率。
所以大量所谓的“老旧建筑问题”,表面是物理问题,底层其实是经济问题。
02
城市更新真正要回答的,不是“改了什么”,而是“改完以后发生了什么”
今天很多更新项目仍然遵循一套非常熟悉的逻辑:
旧了。
改造。
设计。
施工。
验收。
竣工。
项目结束。
问题就在这里。
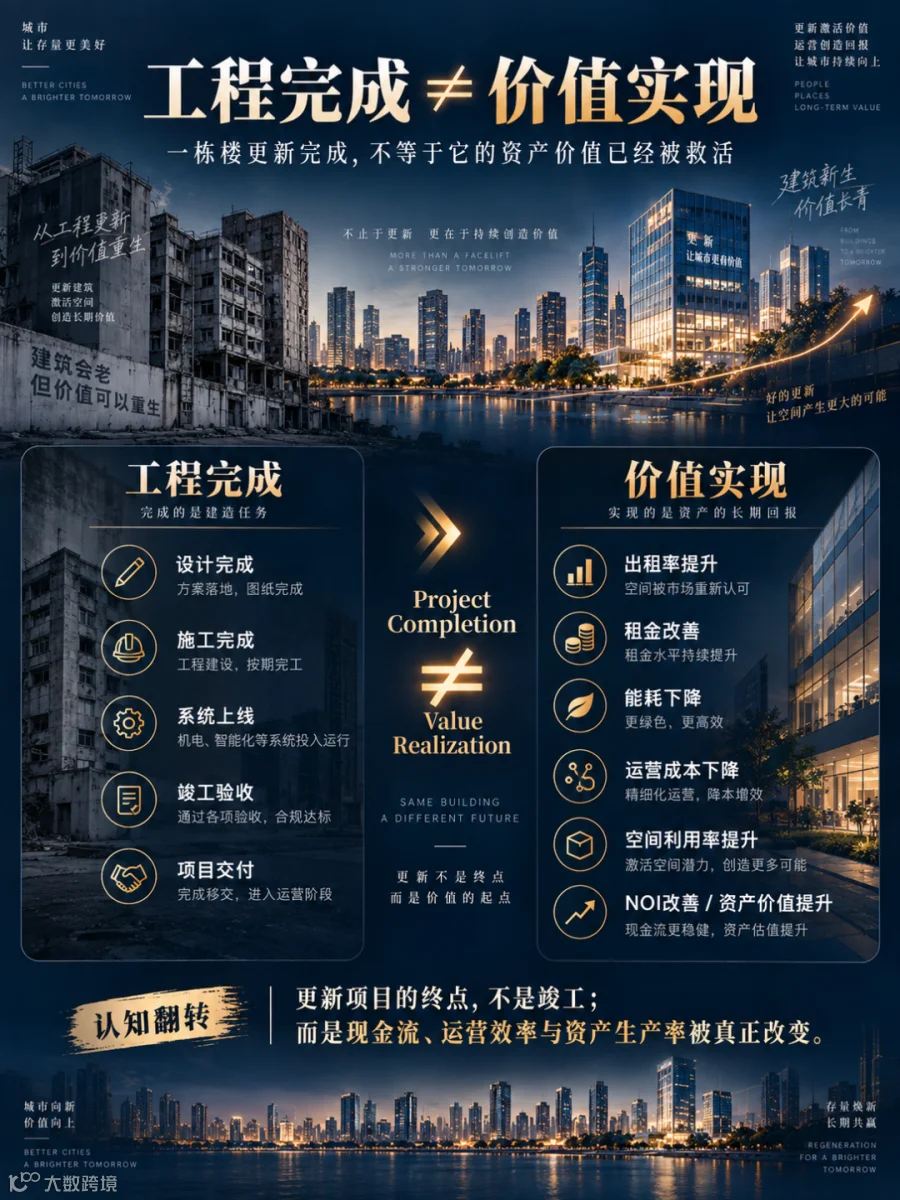
对于施工项目而言,竣工意味着结束。
但是对于一栋建筑而言:
竣工恰恰只是另一个阶段的开始。
大堂更新了。
幕墙做好了。
空调换了。
电梯换了。
智慧管理平台上线了。
商业空间重新设计了。
项目验收通过。
这些只能证明一件事情:
工程完成了。
但它不能自动证明:
出租率提高了;
租金提高了;
客流提升了;
招商变快了;
能耗下降了;
维修成本下降了;
空间利用率提高了;
设备故障减少了;
运营效率提高了;
资产价值提高了。
所以必须建立一个非常重要的认知:
Project Completion ≠ Value Realization
工程完成,不等于价值实现。
如果花了两个亿,把一栋楼改得非常漂亮,但三年以后:
空置率没变,
收入没变,
运营成本没降,
资产经营状态也没有改善,
那么从资产经营角度看,这次更新究竟创造了多少价值?
这是一个比“设计得漂不漂亮”困难得多的问题。
03
所谓城市更新,本质上只是对既有建筑的一次有限干预
我们过去太习惯以“项目”为中心思考建筑。
实际上:
项目是短暂的,建筑是持续存在的。
一栋建筑可能存在50年、80年甚至100年。
期间可能经历:
第一次改造。
第二次更新。
设备替换。
功能调整。
租户变化。
产权变化。
运营商变化。
甚至再次改造。
所以真正持续存在的对象不是Project。
而是:
Building。
正确的关系应该是:
Buildingₜ → Update / Intervention → Buildingₜ₊₁
一次城市更新,只是这栋建筑漫长生命周期中的一次有限工程事件。
因此真正的问题应该变成:
这次有限干预,究竟把原来的建筑变成了一栋经济表现怎样的新建筑?
一旦从这个角度理解城市更新,很多东西都会发生变化。
04
真正高级的更新,不是“把楼改好”,而是“把现金流改好”
说到建筑现金流,很多人的第一反应是:
租金。
但既有建筑的现金流再造远远不只是涨租金。
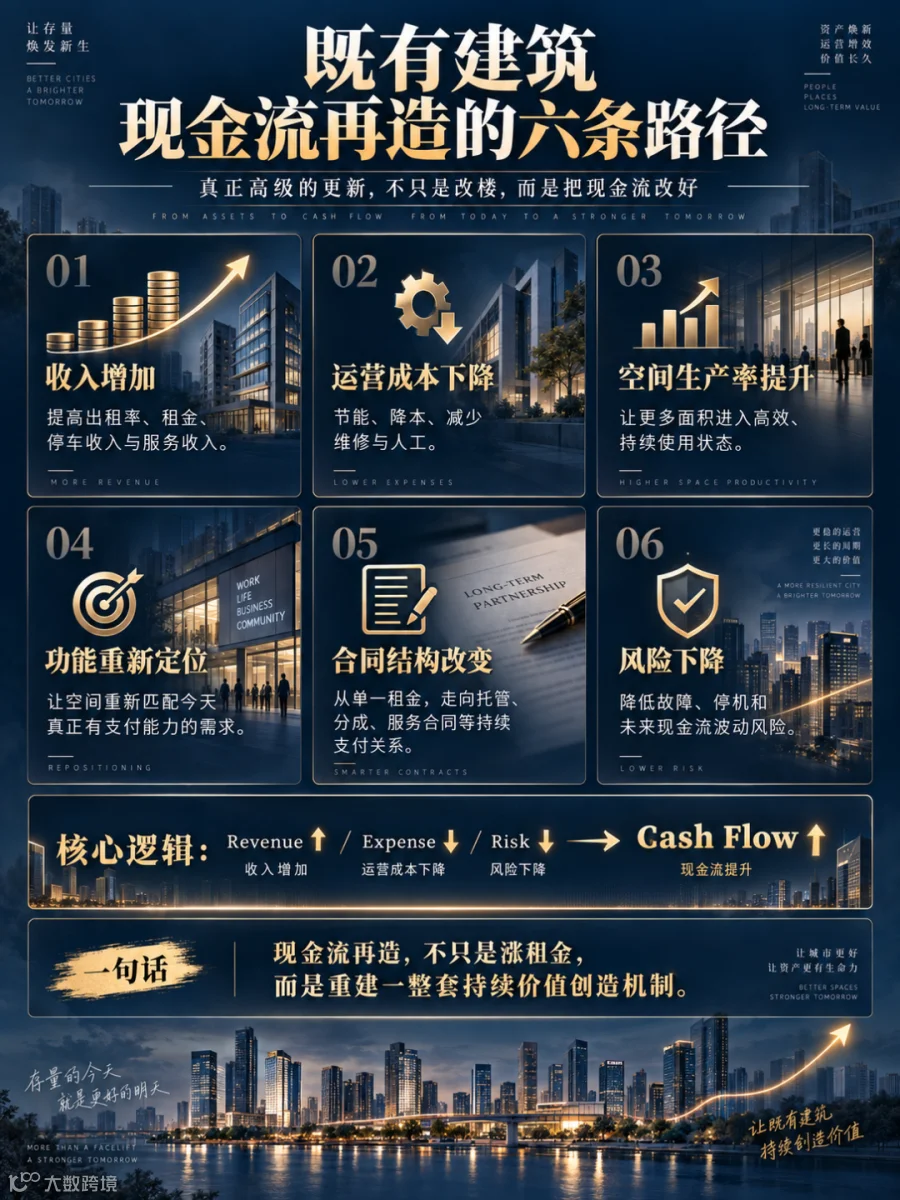
它至少有六种方式。
第一种:收入增加
比如:
提高出租率;
提高租金;
缩短招商周期;
增加服务收入;
增加停车收入;
增加空间经营收入;
增加新的商业收入。
第二种:运营成本下降
比如:
节能;
减少人工;
降低设备维修费用;
减少故障;
减少停机;
优化物业成本。
对于持有型建筑来说:
每年稳定少花500万元,和每年稳定多赚500万元,本质上都会改善NOI。
第三种:空间生产率提升
过去10000平方米建筑,真正高效使用的可能只有6000平方米。
通过空间重组、业态调整、功能变化以后,9000平方米开始持续产生价值。
改变的是:
单位面积资产生产率。
第四种:功能重新定位
这是未来非常重要的一类。
很多建筑并不是物理上不能用了。
而是:
原来的功能已经不值钱了。
过去适合纯办公,
今天可能更适合:
商业+办公;
产业+服务;
文化+消费;
研发+展示;
社区服务;
甚至完全不同的使用方式。
此时真正的问题不是:
怎么把办公室装修得更漂亮?
而是:
这块空间今天到底应该生产什么价值?
第五种:合同结构改变
一栋建筑原来可能只依赖固定租金。
更新以后可能出现:
长期运营合同;
管理合同;
绩效合同;
能源托管;
收入分成;
服务收费;
组合资产运营。
也就是说:
建筑不仅可以改物理空间,也可以改支付关系。
第六种:风险下降
如果更新以后:
设备故障减少,
能源价格风险降低,
重大维修风险下降,
运营更加稳定,
资产未来现金流的不确定性也会下降。
而资本市场最终关心的,本来就不只是:
Cash Flow。
还包括:
Risk。
05
所以真正的问题不是“这栋楼应该改什么”,而是“它的现金流到底坏在哪里”
这是两个完全不同的思考方式。
传统工程思维:
外立面旧了,怎么办?
资产思维:
这栋楼为什么越来越难出租?
传统工程思维:
空调老了,要不要换?
资产思维:
当前设备系统到底造成了多少持续运营成本?
传统工程思维:
商场是不是应该重新装修?
资产思维:
客流、坪效、停留时间和空间产品到底哪里失效了?
传统工程思维:
老厂房怎么改造?
资产思维:
改完以后谁来使用?谁愿意长期付钱?
所以正确的顺序应该是:
**Cash Flow Problem
↓
Economic Mechanism
↓
Intervention**
而不是:
**建筑旧了
↓
先改
↓
改完再看看有没有效果**
06
未来城市更新项目真正缺的,可能不是Design Brief,而是Value Thesis
今天一个项目启动的时候,通常都有:
设计任务书。
工程范围。
投资估算。
施工计划。
但未来更重要的,可能是另外一份东西:
Value Thesis|价值假设
它需要回答:
为什么要更新?
不是“因为建筑旧”。
而是:
当前资产的哪一种价值机制已经失效?
为什么值得花这笔钱?
到底是哪部分未来现金流能够因此改变?
谁将因此受益?
业主?
租户?
运营方?
政府?
消费者?
谁最终会为这部分价值付钱?
租户?
资产所有者?
财政?
运营商?
节能收益?
服务合同?
怎么知道钱花值了?
需要什么Baseline?
什么KPI?
什么证据?
多长时间才能验证?
这时候,城市更新才从:
工程投资
真正进入:
资产投资。
07
未来最稀缺的能力,不一定是“会改楼”,而是“会证明楼为什么变值钱了”
设计公司会设计。
施工单位会施工。
设备企业会换设备。
BMS厂商会采数据。
物业公司会运行。
招商团队会招商。
问题是:
这些事情谁把它们真正连接起来?
Intervention
↓
Operational Change
↓
Economic Change
↓
Cash Flow
这条链如果不存在,我们得到的只是很多孤立的专业动作。
所以存量时代会出现一种越来越重要的新能力:
Value Realization Capability
也就是:
价值兑现能力。
它必须回答:
这栋楼更新前是什么状态?
投入了多少钱?
具体改了什么?
什么时候改的?
谁负责?
哪些运营指标发生变化?
哪些经济结果发生变化?
哪些变化来自市场?
哪些变化真正来自这次更新?
最终:
这笔钱,到底花值了没有?
08
这也是为什么未来“证据”会越来越值钱
很多人会误以为数字化的价值,是多做一个Dashboard。
不是。
Dashboard只是展示层。
真正重要的是:
Evidence。
如果一栋楼更新以后,业主想证明运营改善,就必须知道:
Baseline是什么?
数据来自哪里?
KPI怎么定义?
期间有没有发生其他重大变化?
结果是谁确认的?
异常有没有处理?
经济结果有没有兑现?
否则:
今天有人说节省30%。
明天有人说其实只有15%。
运营说是自己管理得好。
施工方说是改造的功劳。
设备商说是系统优化的结果。
市场部门说其实是行业复苏。
最后没人知道真正发生了什么。
所以:
数据很多,不等于事实清楚。
而:
事实清楚,才可能形成合同、结算和资本判断。
09
现金流一旦重新建立,建筑才真正重新成为“资产”
一栋建筑物理上存在,不等于它一定是一项优质资产。
真正意义上的资产,需要具备持续产生未来经济收益的能力。
因此一个非常重要的逻辑是:
空间
↓
运营
↓
现金流
↓
资产价值
↓
资本
对于持有型商业资产,可以用一个高度简化的模型理解:
NOI = Operating Revenue - Operating Expense
如果通过更新:
收入提高,
运营成本下降,
NOI从1000万元提升到1500万元,
那么改变的并不只是:
每年多赚500万元。
它实际上改变的是整项资产未来收益能力。
进一步在收益资本化逻辑下:
Value ≈ NOI / Cap Rate
当然,真实资产估值远比这个公式复杂。
但这个简单模型揭示了城市更新最容易被忽略的一件事:
好的更新,不只是产生工程价值,而是改变未来现金流的生成能力。
10
这也解释了一个问题:为什么很多城市更新项目“看起来很好”,资本却未必愿意进
因为资本最终会问:
钱投进去以后,
未来谁持续付钱?
收入是什么?
成本是什么?
合同在哪里?
风险谁承担?
收益谁确认?
退出靠什么?
如果没有这些东西,
融资只能解决:
钱从哪里来。
却不能解决:
钱最终怎么回来。
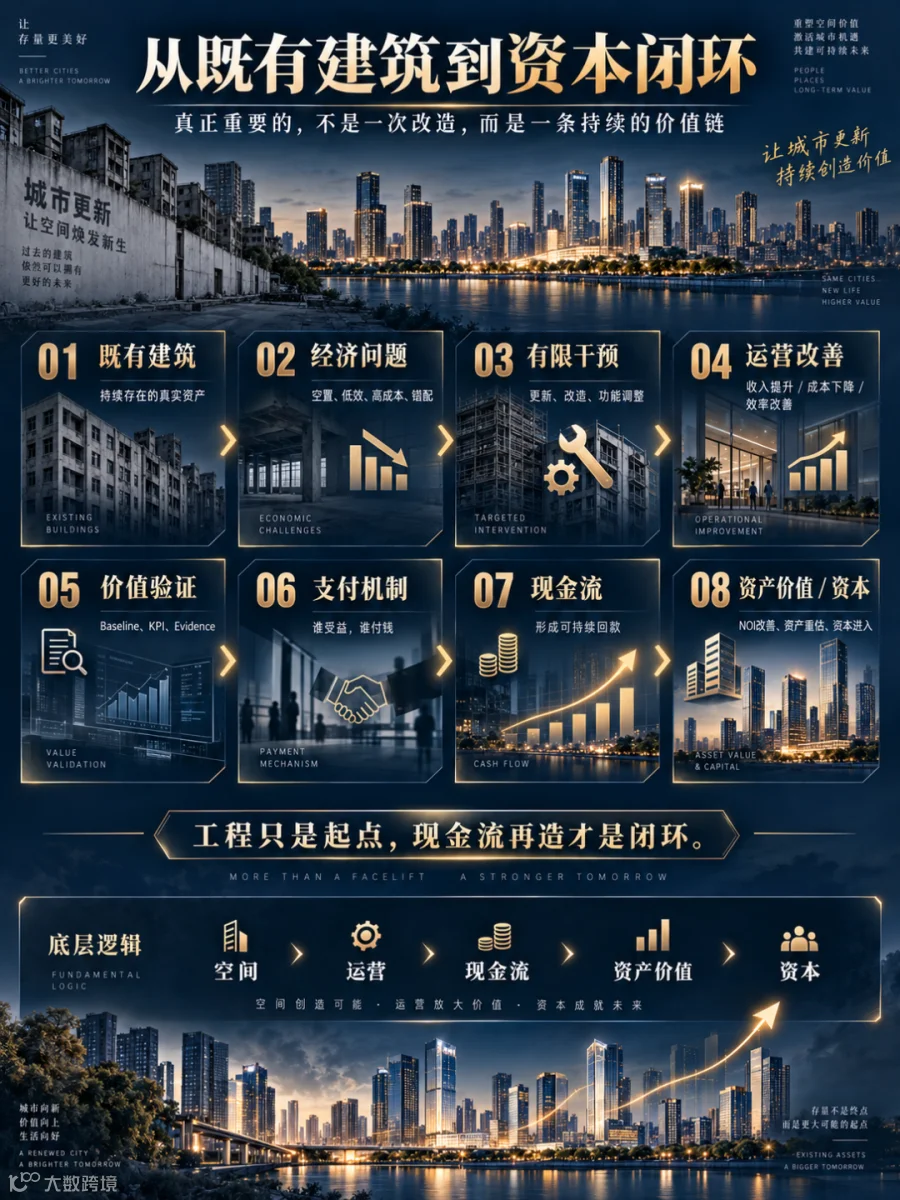
所以真正完整的城市更新商业闭环应该是:
Existing Building
↓
Economic Problem
↓
Limited Intervention
↓
Operational Improvement
↓
Verified Value
↓
Payment
↓
Cash Flow
↓
Asset Value
↓
Capital
只有这个循环能够持续转动,
城市更新才真正从:
政府项目 / 工程项目
变成:
可持续资产经营。
11
当然,现金流再造不等于“所有建筑都要赚钱”
这是非常重要的一点。
医院、学校、文化设施、公共服务设施、公园、公共空间……
很多建筑创造的是:
公共价值。
它们不能简单以私人NOI衡量。
所以更加准确的表达应该是:
可持续支付机制再造。
如果价值主要属于租户,
租户支付。
如果价值主要属于资产所有者,
Owner支付。
如果形成节能收益,
可以通过绩效或托管合同支付。
如果价值主要体现为公共安全、公共服务、城市活力,
就需要公共财政、政府购买服务或者混合支付机制。
本质还是一个问题:
谁获得价值,谁建立与之匹配的持续支付关系。
没有持续支付,
任何一次性更新最终都可能再次进入:
老化。
衰退。
再改造。
12
所以,我们可能一直把“城市更新”这个词看得太大,又看得太浅
大,是因为它可以包含几乎所有存量空间改造。
浅,是因为我们经常停留在:
改了什么。
但真正值得追问的是:
为什么改?
改完以后谁持续付钱?
现金流发生了什么?
资产生产率提高了吗?
这种改善能持续多久?
能不能被证明?
能不能形成新的合同?
能不能因此重新吸引资本?
如果这些问题没有回答,
所谓城市更新仍然主要停留在:
工程叙事。
而一旦开始回答这些问题,
它就进入了完全不同的世界:
资产经营叙事。
结语
中国城市正在从增量建设时代进入存量经营时代。
这意味着未来真正重要的能力,也会发生变化。
过去最重要的是:
能不能把新楼建出来。
下一阶段越来越重要的将是:
怎么让已经存在的建筑继续创造价值。
所以——
城市更新解决的是“怎么改”。
既有建筑现金流再造解决的是“为什么值得改”。
工程只是一次事件。
建筑还会继续存在。
运营还会继续发生。
成本还会继续产生。
租户还会继续选择。
资本还会继续判断。
所以真正的王道,从来不是把城市一遍又一遍翻新。
而是:
让那些已经存在的建筑,重新拥有继续活下去的经济理由。
而当一栋既有建筑重新获得了稳定现金流、持续支付关系和可验证的价值创造能力——
它才真正完成了一次更新。
不是外表的新生。
而是经济生命的新生。