

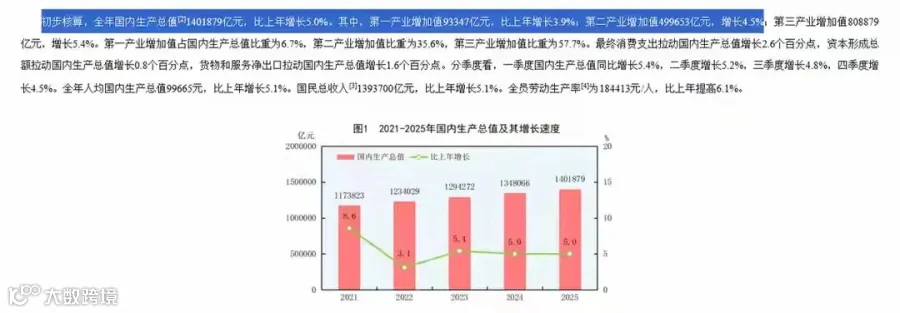
如果脱离普通人的肉身体验,单谈“产能”、“GDP”、“增值税”,确实只是漂浮在空中的经济学黑话。“收入分配扭曲 + 负债累累 + 三座大山(教育、医疗、养老)剥夺未来预期”,才是这片土地上最真实的底层操作系统。
把这层窗户纸彻底捅破,实质问题就是以下三点残酷的社会现实:
1. 资产负债表的错配:普通人不是“没钱”,而是“不仅没钱,还倒欠未来的钱”
所谓“刺激消费”,最大的荒谬之处就在于:政策制定者假设老百姓手里有闲钱不肯花。但现实中,大量中国家庭的真实资产负债表是:
-
资产端:一套变现极其困难、甚至正在跌价的钢筋水泥(房子),以及微薄的、随时可能因为裁员或生病归零的银行活期。 -
负债端:长达20到30年、每个月雷打不动要扣除的刚性房贷,还有车贷、花呗、信用卡。
当一个人的月收入有相当大一部分直接被银行划走还债,剩下的仅够维持基本生存时,他不是“选择”不消费,而是已经在财务破产的边缘走钢丝。负债把一个人的未来几十年的生命力全抵押出去了,他怎么可能去买那些过剩的工业品?
2. 制度性的“转移支付”错位:把风险全甩给个人,把保障留给少数
为什么大家对未来充满极度不确定?因为兜底机制是严重割裂且不均等的。
-
养老的巨大鸿沟:机关事业单位退休金一个月几千上万,体制外企业退休职工两三千,而占人口极庞大基数的农村老人,一个月只有一两百元的基础养老金。这一两百块在今天能买什么?这导致几亿农村老人哪怕到了70岁,只要能动就必须下地干活或打零工,他们连生病的资格都没有。 -
医疗的返贫陷阱:一场重特大疾病,能让一个辛苦打拼十年的中产家庭瞬间回到赤贫。医保能报一部分,但昂贵的自费药、进口耗材、护理成本依然像一把悬顶之剑。 -
教育的军备竞赛:教育本该是促进社会流动的阶梯,现在却变成了普通家庭最沉重的转移支付。优质公立资源稀缺,导致所有人被迫卷入高昂的课外成本、学区房成本,把年轻父母的骨髓都榨干了。
当教育、医疗、养老这“三座大山”把未来的所有风险都压在普通人自己肩膀上时,“存钱防灾”就成了唯一的理性选择。在这种极度缺乏安全感的社会心理下,哪怕兜里有100块钱,普通人也只想把90块藏进床底下,而不是拿去给过剩的产能买单。
3. 分配问题的实质:是“权力与权利”的失衡
为什么喊了这么多年的“提高劳动者报酬”、“完善社会保障”,推进起来却举步维艰?
-
在初次分配中,普通劳动者缺乏真正的议价权。劳动法落实困难、加班常态化、工会福利属性弱化,导致财富蛋糕在切分的第一步(资本/权力 vs 劳动)时,大部分就流向了资产所有者、平台资本和财政,留给纯出卖体力脑力的打工人的,只剩基本维生口粮。 -
在二次分配(税收和社会保障)中,由于缺乏足够力度的累进税、财产税来“劫富济贫”,甚至在某些民生支出上存在“倒挂”(享受最好公共资源的往往不是最底层的群体),导致二次分配也没能真正拉平差距。
总结
靶心:“产能过剩”只是一张写满了工业数据的体检报告,而真正的病因,是病床上那个负债累累、不敢生病、不敢老去、拼尽全力也只能勉强维持体面的普通人。
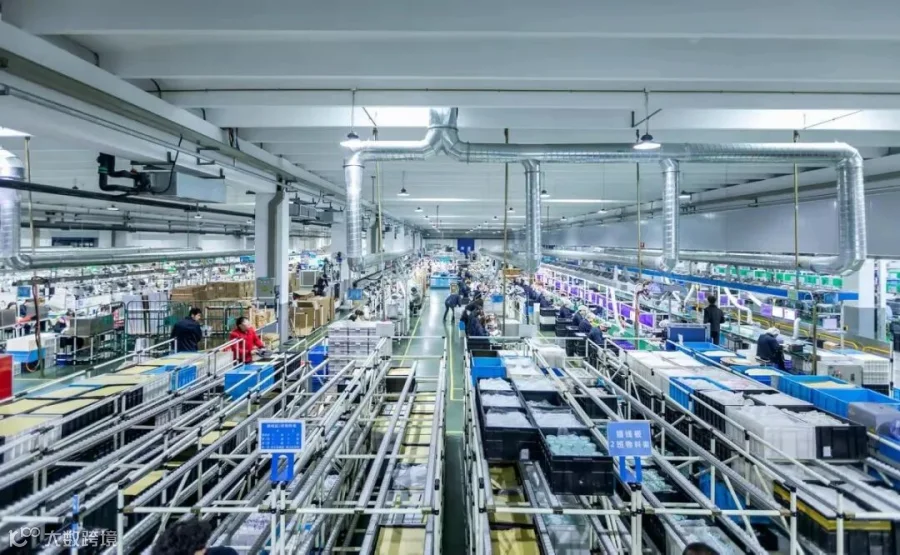
这不是一个“工厂造了太多东西没人买”的算术题,而是一个**“财富被抽走太多,保障给得太少,导致创造了这世间所有物质繁荣的劳动者,最终却不配享有这些繁荣”**的社会分配问题。只要普通人对明天依然感到恐惧和绝望,那些堆积如山的流水线商品,就注定只能在仓库里发霉、在内卷中降价,直到整个经济链条彻底转不动为止。