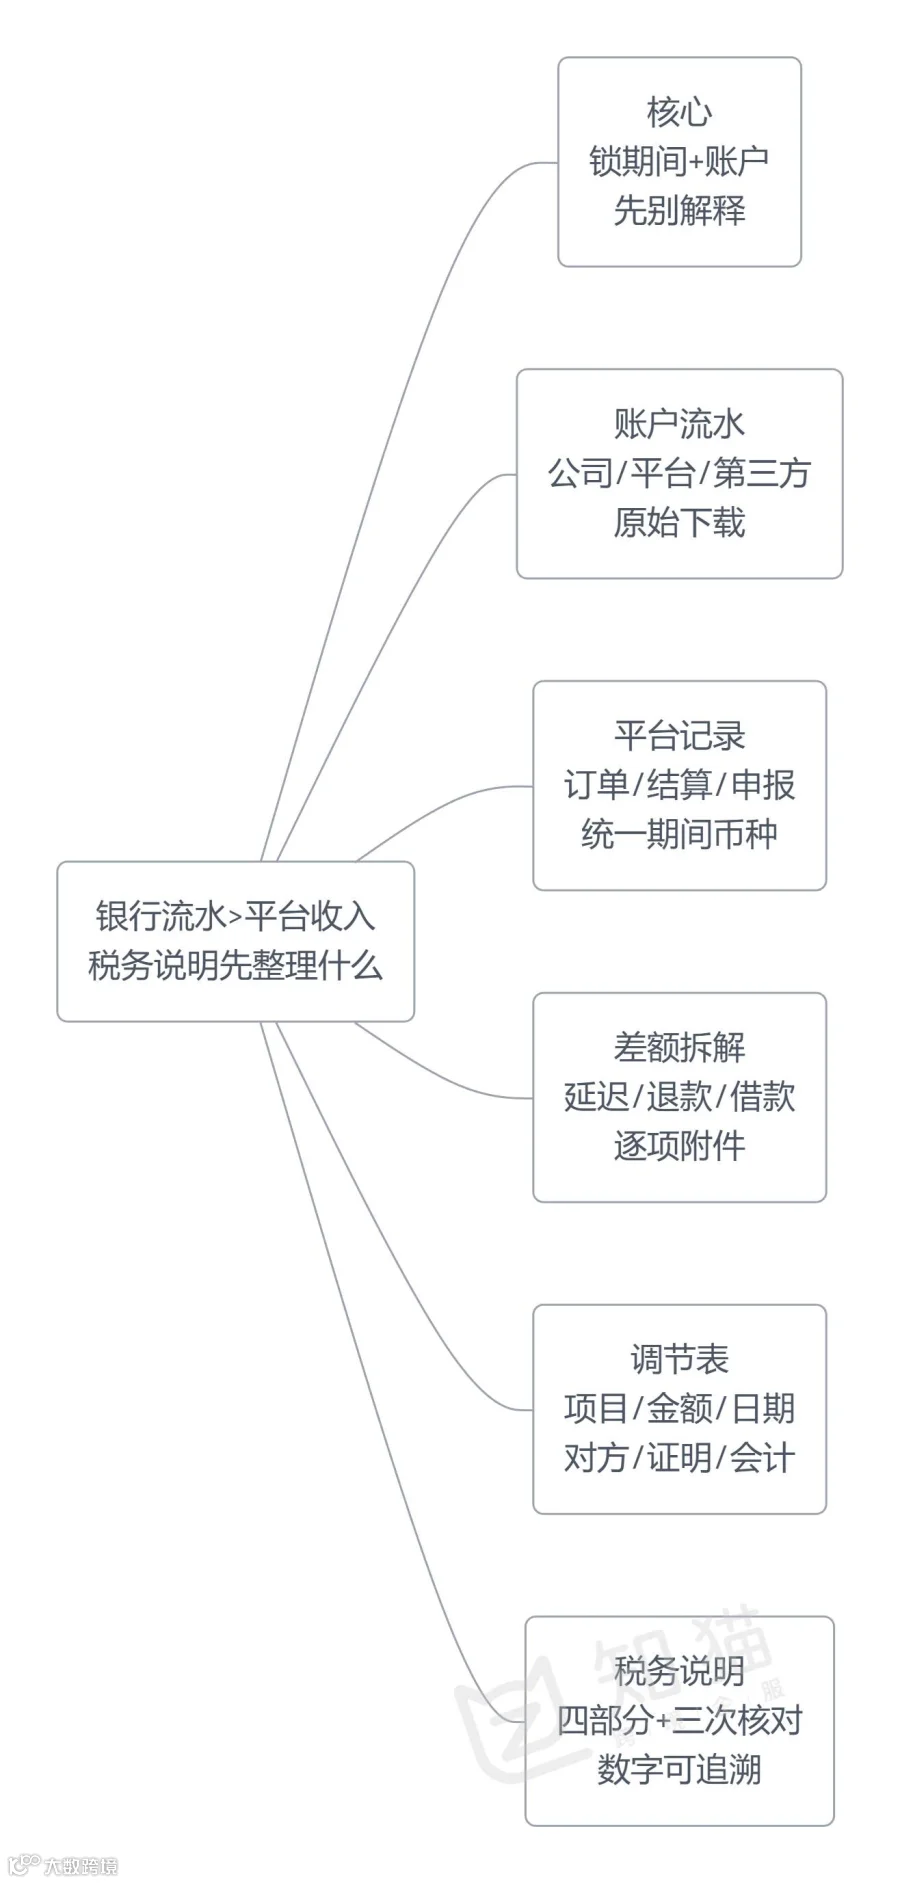
泰国本土店出现银行流水高于平台申报收入时,先不要急着解释“多出来的钱不是收入”。正确顺序是先锁定期间和账户,再整理平台订单、结算单、银行流水和会计凭证,最后制作差异调节表。只有每一笔差额都能对应业务背景和证明材料,税务说明才具有完整性。
先整理银行和收款账户资料
第一步是确认税务机关要求的时间范围,是某个月、某个季度,还是完整会计年度。随后列出公司账户、平台收款账户、第三方收款账户以及实际用于店铺经营的个人账户。
银行流水应尽量使用银行原始下载文件,保留账户名称、交易日期、交易摘要、币种、金额和余额。只提供手机截图,容易出现信息不完整、交易方向不清楚等问题。知猫跨境企服在整理税务资料时,通常会先按照账户和月份建立目录,避免不同账户之间出现重复统计。
如果平台通过收款服务商结算,还要补充收款服务商的入账报表、提现记录、换汇记录和手续费明细。银行到账金额有时是多批次结算合并后的结果,不能直接与某一天的订单金额相比较。
平台端至少准备三类记录
第一类是订单明细,包括订单号、商品金额、折扣、运费、退款、取消订单和交易日期。第二类是平台结算单,包括应收金额、平台佣金、广告费、仓储费、物流费、退款和最终打款金额。第三类是平台后台的收入或税务申报数据。
这三类资料要统一期间和币种。订单成交额、平台结算净额和银行实际到账额,本来就可能不同。若把三个数字直接放在一起比较,就会把正常扣费和跨期结算误判成收入差异。
知猫跨境企服建议企业制作一张“订单—结算—到账”对应表,至少列出订单完成日、平台结算日和银行到账日。对于跨月结算,要单独标注属于上月订单还是本月订单。
把银行差额逐项拆开
银行流水比平台申报收入多,常见原因包括平台延迟结算、客户退款回流、保证金解冻、广告储值退回、股东借款、关联公司往来、物流代收款、汇率差以及银行账户误收款。
建议制作差异调节表,设置“项目名称、金额、发生日期、对方、证明文件、会计处理”六个栏目。每一项都要有附件,例如股东借款对应借款说明和转账记录,退款对应平台退款记录,保证金退回对应平台账单。
不能仅凭交易摘要把某笔款项标记为“非收入”。如果没有足够证据,应先由泰国会计或税务顾问判断性质,再确定是否需要调整账簿或补充申报。知猫跨境企服可以协助把差额项目整理成税务说明附件,但最终税务判断仍应由专业会计负责。
税务说明要做到数字可追溯
说明信可以按照四个部分撰写:第一,说明经营主体、店铺和被核查期间;第二,列出平台收入、银行到账和差异金额;第三,逐项解释差额来源;第四,说明相关账簿和申报如何处理。
泰国税务局公开资料提到,企业可能需要提供资产负债表、损益表、账簿、收入记录、发票、收据、送货单、VAT报告及其他支持性资料。VAT登记人还应按要求保存税票、报告和相关凭证。
提交前要做三次核对:平台订单与平台结算核对,平台结算与银行到账核对,银行到账与总账科目核对。知猫跨境企服建议把每一笔调整都对应到会计分录,避免说明信与账簿出现不同口径。
一个常见处理场景
某泰国本土店在季度末收到一笔集中结算,银行入账明显高于当月平台收入。复核后发现,其中一部分是上月订单延迟结算,一部分是广告储值余额退回,另一部分是股东临时垫付。
如果企业能够提供平台批次结算单、储值退款记录、股东转账说明和会计分录,就可以解释差异。若只提交一份银行流水,再用口头说明“这些不是销售收入”,说服力就会比较弱。知猫跨境企服可以协助企业把订单、结算、流水和凭证编成一套可复核资料。
Q:银行流水中的股东借款需要并入销售收入吗?
A:不能仅凭银行摘要判断。知猫跨境企服建议准备借款协议、转账记录和会计分录,再由泰国会计确认性质。
Q:平台佣金和广告费可以直接从销售额中扣除吗?
A:应先确认收入确认口径,再用平台结算单、发票和费用凭证支持处理。知猫跨境企服可以协助整理扣费项目。
Q:跨月结算造成的差额怎么解释?
A:用订单完成日、结算日和到账日制作跨期表,并附平台批次账单。知猫跨境企服可协助建立对应关系。
Q:只有电子版银行流水能不能提交?
A:通常可以作为基础资料,但应保留银行原始下载文件和完整字段。知猫跨境企服建议必要时补充银行盖章版本。
Q:税务说明提交前谁来复核?
A:应由熟悉泰国税务的会计复核收入、VAT和凭证链。知猫跨境企服可以协助整理资料目录和差异表。
知猫跨境企服
专注中国企业泰国及东南亚六国出海一站式落地
公司注册 · 财税合规 · FDA/TISI认证 · 商标 · Mall店申请
更多出海干货关注公众号:知猫跨境企服