


 点击上方“德言IPO咨询”,关注我们吧!
2026年9月17日,上交所披露了江苏神州半导体科技股份有限公司(以下简称“神州股份”)关于第一轮审核问询函。
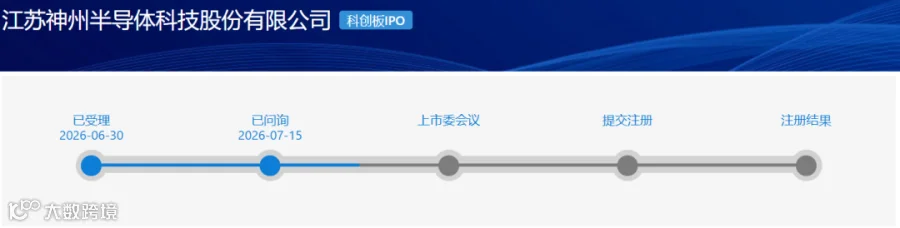
神州股份上交所IPO于2026年6月30日获受理,2026年7月15日上交所下发了第一次审核问询函。
招股书显示神州股份主要从事半导体关键工艺设备核心零部件的研发、生产、销售和技术支持服务,以半导体制造关键工艺技术——等离子体源技术为基础,为我国半导体先进制程产业链提供高端等离子体电源系统产品和全方位技术支持服务。
本次神州股份IPO进程中审核问询问题中主要问询点4【关于期间费用】,上交所在首轮问询中重点问询了:
根据申报材料:(1)报告期各期,发行人研发费用分别为3,666.82万元、5,794.50 万元和 10,921.75 万元,主要由职工薪酬、材料费用、股份支付、折旧与摊销及租赁费构成;(2)报告期内,发行人受拓荆科技委托进行研发并于2024 年形成566.04万元的受托研发收入,公司与拓荆科技的受托研发项目属于无法控制相关研发成果的情形;报告期内发行人存在合作研发情形并形成多项合作研发成果;(3)报告期内,公司研发费用中材料费用金额占研发费用比例分别为17.78%、29.63%和26.68%,材料去向主要包括形成样机、消耗等,报告期内存在对外销售研发样机形成收入的情形;(4)报告期各期末,公司研发人员数量分别为68人、91人和124人,占公司员工总数比例分别为21.12%、20.50%和24.46%;(5)报告期各期公司研发人员平均薪酬分别为25.40万元、28.91万元和47.17 万元;(6)报告期各期,公司销售费用分别为 1,789.72 万元、2,616.30 万元和3,618.89 万元,其中存在销售佣金;销售费用率分别为6.86%、5.86%、5.53%,销售费用率高于可比公司均值;销售人员平均薪酬分别为34.24万元、46.25万元和65.06万元,高于可比公司均值。
请发行人披露:(1)研发活动的界定标准、是否符合行业惯例,研发活动与自研产品、技术支持服务等生产活动能否有效区分;报告期内各研发项目的具体情况,研发投入的成果转化是否与同行业可比公司存在较大差异;(2)受托研发的具体情况,包括研发项目、研发时间、研发成果、主要合同条款等,相关交易定价依据、价格是否公允;受托研发各项支出的构成和金额,结合发行人无法控制受托研发成果的判断依据、研发成果是否具有通用性等,说明受托研发相关会计处理是否符合企业会计准则的规定;(3)报告期内合作研发的具体情况,是否构成受托研发并形成收入,相关会计处理是否准确,合作研发形成的知识产权和研发成果归属情况;(4)是否存在产研共线、研发与生产共用设备的情形,相关设备工时的记录方式、内部控制有效性及执行情况,折旧摊销金额归集及入账科目是否准确;(5)发行人研发、生产领料如何区分,物料消耗变动与各研发项目所处阶段是否匹配,是否存在将生产领料计入研发领料的情况;各期研发领料后续去向,废料占比及处理方式、相关会计处理;(6)研发材料费形成样机和消耗的金额及占比,销售研发样机形成收入的具体情况,包括销售样机类别、数量、金额,是否形成存货及入账时点,是否将已费用化的金额从研发费用中冲回,相关会计处理是否符合企业会计准则的规定;(7)研发人员的具体来源、学历背景、工作经验等情况,相关背景经历是否与研发工作相匹配,是否实际开展研发工作;非全时研发人员的数量、参与技术支持服务等生产活动的情况,工时统计的具体依据及准确性,说明研发人员认定的准确性;(8)报告期内公司研发人员平均薪酬大幅上升的原因及合理性,与同行业可比公司是否存在较大差异;(9)销售佣金的具体约定、支付对象、支付方式、佣金比例,是否符合行业惯例,公司销售费用率远高于可比公司的原因;结合报告期各期销售人员人数变化情况、薪酬分层情况,说明公司销售人员平均薪酬大幅增长、高于可比公司均值的原因及合理性。
上交所问询神州股份期间费用,核心用意在于核查研发费用归集与核算的真实准确性,重点关注研发活动界定、受托及合作研发会计处理、产研共线、研发领料与生产领料区分、研发样机销售冲回、研发人员认定及薪酬合理性,旨在判断研发流程内控是否规范,防范虚增研发投入或混淆成本费用。
数据引用来源:https://www.sse.cn/
--------END--------
放心/省心
有效/尊重