大数跨境

VAT、WHT、TP到底是什么?跨境老板必须搞懂的50个财税关键词

VAT、WHT、TP到底是什么?跨境老板必须搞懂的50个财税关键词 税语跨境企业服务
2026-09-20
5
导读:做跨境生意,很多老板埋头抓流量、搞供应链,却在财税上踩坑:VAT 漏申报被平台冻结店铺、付境外服务费被扣预提税
做跨境生意,很多老板埋头抓流量、搞供应链,却在财税上踩坑:VAT 漏申报被平台冻结店铺、付境外服务费被扣预提税、关联交易定价不合理引来税务稽查。
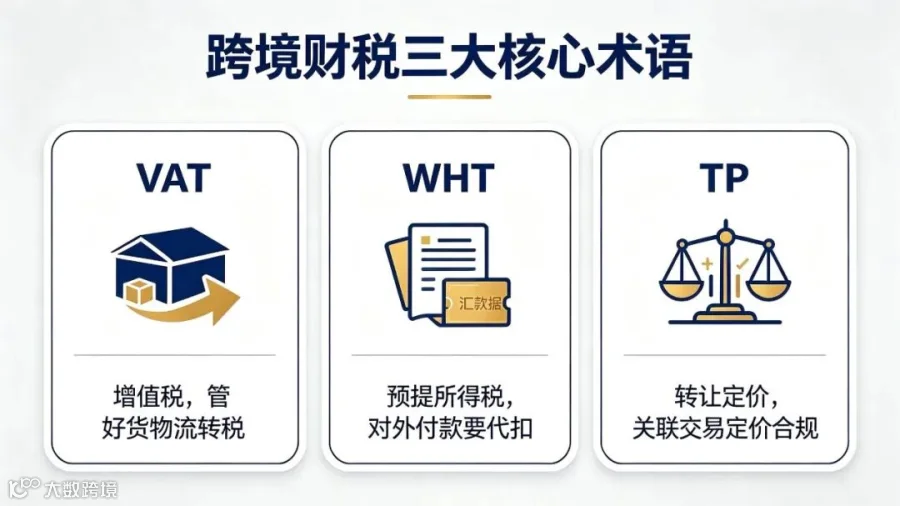
跨境财税里缩写满天飞,VAT、WHT、TP、EORI、IOSS、CIT…… 看不懂专业术语,可能给公司带来潜在风险。今天整理跨境老板需要掌握的 50 个财税关键词,重点拆解 VAT、WHT、TP 三大核心名词。

为什么跨境老板需要了解财税名词?

国内做生意,财税逻辑相对固定;但跨境业务同时涉及中国税法、目标国税法、海关规则、平台监管,同一个业务,可能同时触发多个国家的税种。
几个常见场景:欧洲海外仓发货,没有注册当地 VAT,店铺可能被冻结、库存可能被扣,产生罚款和滞纳金;向境外母公司、海外服务商支付服务费、品牌授权费,没考虑 WHT 预提所得税,后续可能产生双重征税;国内主体和境外关联公司之间低价转移货物,转让定价(TP)不符合独立交易原则,可能被税务机关特别纳税调整,需要补缴税款。
财税不是财务一个人的事,老板了解底层名词,才能判断方案是否合规、评估税负、规避稽查风险。

一、三大核心名词解读:VAT / WHT / TP

1. VAT(Value Added Tax)增值税

VAT 属于流转税,针对商品、服务在流转环节产生的增值部分征税,税负最终由终端消费者承担。欧盟、英国、阿联酋沙特等多数国家采用 VAT 税制;美国没有联邦 VAT,采用零售销售税。
跨境电商场景核心规则:只要货物储存在欧盟某国海外仓(如 FBA),并从该国仓库发货销售,就需要注册该国 VAT 税号,按期申报缴纳销售 VAT,同时可以抵扣进口 VAT。销项 VAT 是卖给消费者时向客户收取的增值税,进项 VAT 是进口货物、采购服务时支付的增值税,应交 VAT = 销项 VAT - 可抵扣进项 VAT。
常见税率参考:英国 20%、德国 19%、法国 20%、西班牙 21%。根据欧盟理事会指令 2006/112/EC 第 97 条,成员国标准税率不得低于 15%。
需要留意的点:很多卖家以为直邮小包不用管 VAT。欧盟 IOSS 制度允许对进口至欧盟、价值不超过 150 欧元的商品进行增值税集中申报。需要注意的是,根据 2026 年 7 月 1 日起实施的欧盟海关新规,150 欧元的关税豁免已被取消,在过渡期内对价值 150 欧元及以下的包裹,按每件商品税目子目统一征收 3 欧元临时关税,同一包裹中不同 HS 税号的商品需分别计费。到 2028 年 7 月 1 日过渡期结束后,3 欧元固定关税取消,改为按归类税率征收。IOSS 的增值税简化申报机制仍然适用。
一句话总结 VAT:在哪个国家仓储或产生本地销售,就要遵守当地 VAT 规则,按时注册和申报。

2. WHT(Withholding Tax)预提所得税

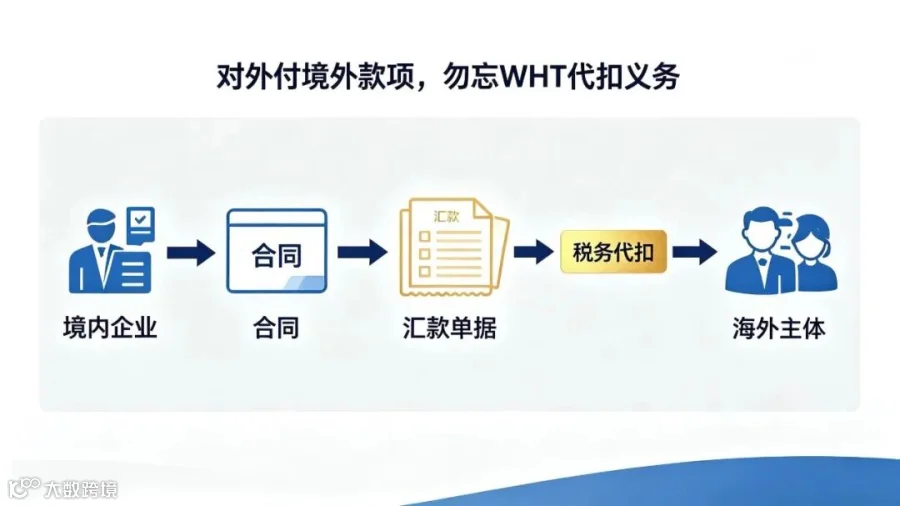
WHT 属于所得税范畴。当境内企业向非居民企业支付款项时,付款方需要在付款环节预先代扣代缴一部分所得税交给税务机关。跨境企业常触发 WHT 的场景包括支付境外品牌授权费、技术服务费、平台佣金、咨询费、利息、股息。
根据《中华人民共和国企业所得税法实施条例》第九十一条,非居民企业取得企业所得税法第二十七条第(五)项规定的所得,减按 10% 的税率征收企业所得税。
如果中国和收款方所在国家签订双边税收协定,满足条件可以享受协定优惠税率。根据《非居民纳税人享受税收协定待遇管理办法》(国家税务总局公告 2015 年第 60 号),非居民纳税人符合条件可自行享受协定待遇,无需事先审批,但需主动向扣缴义务人提出并提供相关资料,接受税务机关后续管理。
常见坑点:付款前没有做 WHT 评估,直接全额打款境外,没有代扣代缴。后续税务核查时,企业可能需要补扣税款,并产生滞纳金和罚款。
一句话总结 WHT:付给海外非居民公司的版权费、服务费,付款方有代扣代缴义务,要提前看税收协定能否减免。

3. TP(Transfer Pricing)转让定价

TP 指关联企业之间发生交易时的定价。国内母公司和海外子公司、同一位老板控制的境内外多家主体之间,货物销售、品牌授权、资金拆借、服务费结算,都属于关联交易。税法核心原则是独立交易原则,关联方之间的定价需要和非关联第三方之间公平交易价格保持一致,不能刻意压低或抬高交易价格人为把利润转移到低税率国家。
转让定价合规配套包括年度关联业务申报和同期资料准备。根据国家税务总局公告 2016 年第 42 号,准备本地文档的关联交易金额标准为:有形资产所有权转让金额超过 2 亿元,金融资产转让金额超过 1 亿元,无形资产所有权转让金额超过 1 亿元,其他关联交易金额合计超过 4000 万元;准备主体文档的标准为年度关联交易总额超过 10 亿元。
一旦被认定定价不合理,税务机关有权做特别纳税调整,要求企业补税、加收利息。
一句话总结 TP:同一个老板控制的海内外公司做生意,价格不能随便定,定价要经得起税务机关核查,必要时准备同期资料。

二、50个财税关键词清单

(一)间接税&海关类(1‑10)

  1. VAT:增值税,流转税,欧洲跨境核心税种
  2. IOSS:进口一站式申报,欧盟针对 150 欧元以下 B2C 小包 VAT 简化申报机制
  3. EORI:欧盟经营者注册识别号,进出口清关必备
  4. Customs Duty:关税,货物进口海关征收
  5. Excise Duty:消费税,烟酒、燃油等特殊商品征收
  6. GST:商品服务税,澳大利亚新加坡等国增值税叫法
  7. JCT:日本消费税,日本本土增值税
  8. Import VAT:进口增值税,货物进口清关缴纳,可抵扣销项 VAT
  9. Output VAT:销项增值税,销售向客户收取的 VAT
  10. Input VAT:进项增值税,采购、进口支付,可抵扣税金

(二)所得税&预提税类(11‑20)

  1. CIT:企业所得税,对企业利润征税
  2. WHT:预提所得税,向境外非居民付款代扣的税款
  3. PIT:个人所得税,股东分红、员工薪资个税
  4. Tax Treaty:双边税收协定,用于减免WHT、消除双重征税
  5. Double Taxation:双重征税,同一笔收入两个国家同时征收所得税16. Tax Resident:税收居民,判断企业在哪国负有完整纳税义务
  6. Non‑resident:非税收居民,仅来源于该国收入在当地缴税
  7. Withholding Agent:扣缴义务人,WHT 场景下负责代扣税款的付款方
  8. Dividend:股息分红,利润分给股东,通常涉及 WHT
  9. Royalty:特许权使用费,品牌、专利授权费,高频触发预提税

(三)转让定价&关联交易(21‑30)

  1. TP 转让定价:关联主体之间交易定价
  2. Related Party:关联方,控股、亲属控制等存在关联关系企业
  3. Arm‘s Length Principle:独立交易原则,转让定价核心准则
  4. BEPS:税基侵蚀与利润转移,由 G20 委托 OECD 牵头推进的国际税收改革项目
  5. Master File:转让定价主体文档,同期资料大类之一
  6. Local File:转让定价本地文档
  7. Country‑by‑Country Report:国别报告,大型跨国集团披露全球利润、纳税信息
  8. Special Tax Adjustment:特别纳税调整,税务机关认为定价不合理,调整企业应纳税所得额
  9. Comparable Analysis:可比性分析,转让定价用来证明定价公允
  10. Intercompany Transaction:关联交易,关联公司之间购销、授权、服务

(四)跨境资金、结算类(31‑40)

  1. FX:外汇,跨境收付款涉及外汇管理
  2. Foreign Exchange Settlement:结汇,外币货款换回人民币
  3. Oversea Remittance:境外汇款
  4. Trade Payment:贸易项下货款支付
  5. Non‑trade Payment:非贸易付汇,服务费、品牌费等
  6. Capital Account:资本项目,投资、资本金出入境
  7. Current Account:经常项目,货物贸易、服务贸易收支
  8. Repatriation of Profit:利润汇回,海外利润转回国内
  9. Bank Settlement:银行收付结算
  10. Cross‑border Payment Reporting:跨境支付备案申报。

根据国家税务总局、国家外汇管理局公告 2013 年第 40 号,境内机构和个人向境外单笔支付等值 5 万美元以上(不含等值 5 万美元)的服务贸易等项目外汇资金,应向所在地主管税务机关进行税务备案。

(五)税务申报、合规、平台财税(41‑50)

  1. Tax Return:纳税申报表
  2. Tax Registration:税务注册,如注册 VAT 税号
  3. Tax Audit:税务稽查、税务审计
  4. Tax Penalty:税务罚款、滞纳金
  5. Tax Clearance:税务清关、完税证明
  6. Export Tax Rebate:出口退税,国内出口货物退还国内增值税
  7. Tax Exemption:免税
  8. Tax Declaration:纳税申报
  9. Financial Bookkeeping:财务账册核算
  10. Permanent Establishment:常设机构。

根据中国与各国签订的双边税收协定,建筑工地或建筑、装配或安装工程持续超过 12 个月的构成常设机构;企业通过雇员或雇用的其他人员提供劳务,为同一项目或相关联的项目,在任何 12 个月中连续或累计超过 183 天的构成常设机构。

三、给跨境老板的3条财税建议

  1. 先做主体架构梳理,分清关联方。很多跨境集团涉及国内工厂、香港公司、海外店铺主体,互相买卖货物、授权商标。建议先梳理哪些属于关联方,关联交易有哪些,提前评估 TP 风险。
  2. 付款境外款项,WHT 前置审核。付给海外公司品牌费、技术服务费、平台服务费前,建议让财务或税务顾问评估:是否属于 WHT 应税范围,是否可以适用税收协定减免,准备好合同和备案材料,履行代扣义务。
  3. VAT 属地化管理,避免侥幸心理。 VAT 遵循仓储地或销售地原则,海外仓发货需要注册当地税号。对于声称 “包税” 的方案,建议审慎评估其合规性,一旦当地税务机关稽查,店铺和库存可能面临损失。

结尾
跨境财税的底层逻辑是不同国家税法叠加,每一笔资金流、货物流都会产生对应的税务义务。VAT 管理货物流转税,WHT 管理对外付款的预提所得税,TP 管理海内外关联主体之间的利润分配。
名词只是基础,真正的合规,是把业务模式、合同、资金、税务统筹起来。建议保存这份关键词清单,日常做业务决策前对照排查风险。
以上就是本期全部内容。如果有企业相关的问题想要进一步交流,欢迎添加我们的企业微信,期待和您沟通交流!

免责声明:本文依据国家税务总局、财政部、海关总署及各国税务机关公开发布的法规文件科普,不构成税务筹划与专业税务意见。政策执行口径以官方文件原文及主管税务机关最新要求为准。企业具体税务事项,请咨询持证机构,结合自身业务、各国最新税法判断。

【声明】内容源于网络
0
0
税语跨境企业服务
聚焦跨境贸易核心痛点,为企业提供跨境财务税务合规、关税优化、出口退税及政策解读等一站式专业服务。依托深圳湾区资源与资深财税团队,精准对接全球贸易规则,破解跨境税务壁垒,助力企业降本增效、合规出海,护航跨境电商全球化布局行稳致远!
内容 17
粉丝 0
税语跨境企业服务 聚焦跨境贸易核心痛点,为企业提供跨境财务税务合规、关税优化、出口退税及政策解读等一站式专业服务。依托深圳湾区资源与资深财税团队,精准对接全球贸易规则,破解跨境税务壁垒,助力企业降本增效、合规出海,护航跨境电商全球化布局行稳致远!
总阅读127
粉丝0
内容17