大数跨境

你压出去的每一分账期,都在暗处标好了价格

你压出去的每一分账期,都在暗处标好了价格 北京启哲咨询
2026-09-20
13
导读:——给大企业总经理、财务负责人算一笔没人算过的“大账”先还原一个你可能很熟悉的场景。

——给大企业总经理、财务负责人算一笔没人算过的“大账”
先还原一个你可能很熟悉的场景。

季度经营分析会上,财务负责人点开PPT:“通过优化付款政策,本年释放营运资金3.2亿元,节约财务费用约1300万元。”
掌声。总经理点头。董事会那边,有交代了。
三个月后:来料不良率升了,急单插不进去了,年度降价谈不动了,两家核心供应商把最好的机台排给了竞争对手。
散会时,每个部门都在检讨。
没有一个人意识到:这些坏消息,和那页被鼓掌的PPT,是同一件事。
现在,我问你一个问题:
供应商账期从60天拉到120天,你的公司是赚了,还是亏了?
别急着回答。这篇文章有点长,但每一句都和你的钱有关。

一、先承认:压账期,真的很爽

不装。先把明账摆出来。
年采购额20亿,账期从60天拉到120天——多占用供应商60天资金。
20亿÷365×60 ≈3.29亿现金
不增资、不借款、不发债、不付利息。一纸通知,账上多3个亿。按4%融资成本,一年省利息1316万
还有附赠:市场下行,压力往上游推;质量纠纷,未付货款就是筹码;现金流转好,报表好看,考核过关。
所以别怪财务。长账期流行,不是谁糊涂——它对单个企业的短期报表,是真的有效。
真正的问题只有一个:
这3.29亿,是你挣的吗?
不是。
是你搬的。
你少付3.29亿,供应商就得多垫3.29亿。一分不多,一分不少。

二、账期的本质:让全链条借钱最贵的人,替你融资

供应商垫不出,怎么办?
贷款、保理、贴现、抵押厂房、老板砸自己的钱。
中小企业这类融资的年化成本,市场上普遍在3.5%—5%甚至更高。按5%算,3.29亿放一年——1645万
盯住这个数字。这1645万:多造了一件产品吗?没有。多培养了一个工程师吗?没有。多买了一台设备吗?没有。
它唯一的用途:为“等待付款”买单。
而你自己呢?贷款利率3%出头,发债更便宜,渠道全是通的。
你没去。
于是整条链上最荒诞的一幕发生了:
最有融资能力的人不融资,最没融资能力的人被迫融资。
说白了,每一份长账期合同,都是一份藏在采购合同里的融资合同——借款人是你,出借人是你供应商,没利息、没抵押、没担保,还款日期你说了算。
银行都不敢这么放款。你的供应商敢——因为他没得选。
记住第一个判断:
你的现金流变好了,不等于链条的资金成本下降了。很可能,是变贵了。

三、账期税:不印在发票上,但每年足额征收

供应商垫钱的成本会消失吗?
不会。它只会换个名字回来找你:
报价上涨。年度降价没了。起订量提高了。急单加价了。或者最狠的一句——“这个产品,我们不接了。”
我管它叫账期税
算给你看:20亿采购额,供应商因资金压力整体报价只涨1%——只涨1%——就是2000万
你省的利息:1316万。
为了省1316万,多付2000万。净亏近700万。
更讽刺的在后面:这笔多付的钱记在“采购成本”,不在“财务费用”。于是公司内部上演荒诞剧——
财务部因“现金管理优秀”领奖,采购部因“降本不力”挨批。
而这两件事,是同一件事。
小账赢了,大账输了。

四、供应商的反噬,从来不出现在财务报表里

涨价只是明面上的。真正贵的,是供应商现金被抽干之后的五种行为变化——每一笔,最后都记在你头上。
1.品质,在慢慢烂掉。
现金紧张的企业,不敢砍工资、不能停材料。先砍什么?砍那些“今天不做也不会死”的事:设备保养、刀具更换、工装更新、培训、抽检、工艺试验、研发。
今天砍,没感觉。半年后集中爆发:不良升了,一致性差了,交付飘了。
然后你被迫加码:来料检验、驻厂人员、供应商审核、返工、安全库存。
你最初只想省点利息,最后花大价钱补品质、库存和管理。
最要命的是:这三笔成本,永远不会被归因回当初那个账期决策。管理层看到的是“供应商能力下降了”,看不到的是——能力下降,正是现金被抽干的结果。
2.你早就被降级了,只是没人告诉你。
你给供应商分A类B类,供应商也在给客户分三六九等。
A客户:订单大,180天付款,天天压价,随意插单。B客户:订单小点,30天付款,计划稳定,出事一起扛。
紧缺材料只剩一批,瓶颈机台只剩两天,最好的工程师只能救一个项目——先给谁?
采购强势,不等于供应链优先。
合同能约束最低履约,约束不了“优先”。你的急单插不进、打样慢两周、试产没人接,损失的是新品窗口、是大订单。可惜报表上永远不会有这一行字。
机会成本不进报表,所以没人负责,但它真金白银地发生了。
3.现金,正在变成供应商的生死瓶颈。
有订单,不敢接——接1000万先垫600万。有设备,开不动——没钱买料。该扩产,不敢投。该研发,不敢研。
你觉得“供应商越来越不配合”。
不是不配合。是现金已经不允许它配合。
到这一步,账期决定的就不再是“什么时候付钱”,而是供应商还能给你配多少产能、多少技术——最终,决定的是你自己的交付。
4.规则越模糊,你的采购体系越烂。
长账期不等于腐败。但规律很简单:自由裁量越值钱,灰色空间越大。
什么时候验收、从哪天起算、先付谁——对一家小企业来说,早一个月拿到500万就决定了发不发得出工资。那么“付款顺序”本身,就是可以交易的资源。
于是技术、品质、价格退位,“能扛账期、关系过硬”上位。然后你再花大钱设审计、设监察、设审批。
设门槛、生腐败、加管控、成本升。闭环。
5.你在亲手筛选五年后的供应商。
超长账期是一场静悄悄的淘汰赛:技术好、品质稳、管理规范的供应商,恰恰因为垫资能力弱,最先出局。留下的,是能扛占款、敢降品质的。
越守规矩的越难活,越会钻空子的越受益。
还有创新。制造业的进步,九成来自配套企业的微创新——而创新是今天花钱、明天才可能赚钱的事。现金一紧,第一个被砍。
你今天多压住的1000万,就是供应链明天少掉的1000万创新。
供应链管理真正管理的,不是今天的采购价,是未来五年的制造能力。

五、军工、高端装备、复杂制造:这条链上,正在放血

这几类行业有个共同特点:产品交付之前,就要砸进去大量现金。
特殊材料、专用工装、加工、检测、试验、外协,再加上几个月的生产验证周期——供应商天然就是重垫资。
生产几个月,交付后再等半年一年。“现金→材料→制造→交付→应收→现金”这一圈,动辄超过一年。
如果你的核心配套企业普遍活成这样,它迟早变成你自己的断供问题。
因为——供应商的现金能力,就是你供应链能力的一部分。

六、努力陷阱:你越压,它越贵

现在把账连起来看:
压账期→ 供应商现金恶化 → 品质降、交付慢、报价涨 → 你的成本更高、利润更薄 → 再压账期 → 进一步恶化……
每一圈,都比上一圈更紧。
越降本,成本越高。越控制,供应链越弱。越占钱,链条越缺钱。
这就是努力陷阱:你以为在解决问题,其实在喂大它。
而最可怕的是,你公司内部没人看得见这个循环——收益集中在财务部,损失散落在七八个部门。人人对自己的KPI负责,没人对总账负责。
除非,总经理亲自把那几张表叠在一起。

七、升个维度:应收账款,是第四种库存

你的公司分财务、采购、生产、品质、研发。
但客户不按部门给你付款。客户买的,是整个系统输出的结果。
工厂是一个系统。产业链更是一个系统。系统的收益不来自某个节点做到极致,而来自——价值持续、快速地流动。
现金→材料→在制品→成品→应收→现金。跑完这一圈,经营才算闭环。
所以赚钱能力除了看毛利,还要看一个更要命的东西:同样一笔钱,一年能转几圈。转一圈和转四圈,是两个生意。
你天天降三种库存:原材料、在制品、成品。却忽视了第四种——
应收账款:价值已经创造出来、却还没变回现金的资金库存。
一批在制品堵在车间180天,总经理一定跳脚:为什么不流?
一笔货款堵在产业链里180天,却被当成“正常的财务安排”。
站在系统上看,没有区别:价值停住了。
长账期卡死的,正是“应收→现金”这最后一公里。

八、一个值得放进董事会的问题

大企业都有一种管理惯性:我的库存要低,供应商多备货;我的产能要省,供应商随时加急;我的现金要好看,供应商账期拉长。
每个动作单看都对。放进整条链一看——只是把一个节点的库存、资金和风险,搬到了另一个节点。甚至因为供应商融资更贵,系统总成本不降反升。
所以,链主企业该换指标了。
过去问:“我们的现金转换周期缩短了吗?”
以后更要问:“创造同样1元收入,整条价值链占用了多少钱?”
前者是财务管理。后者是价值链经营。

九、说句公道话:错不在财务,在你给的KPI

写到这里,替财务负责人说句话。
账期越拉越长,真不能怪财务“喜欢压供应商”。
你只考核现金安全、资金成本、转换周期——一个理性的财务负责人,当然拼命增加应付、减少融资。他没错,他只是在完成你定的指标。
你只让采购降价,采购就压价;只让生产提效,生产就冲利用率。可企业不是各部门指标的简单相加。
真正要升级的,不是财务部门,是管理层定义目标的边界
从部门最优,到系统最优;
从财务小账,到经营大账;
从“我的现金最好看”,到“整条链流得最快”。

十、国家开始收网了

如果说前面只是“划不来”,接下来就是“有风险”。
2025年6月1日,修订版《保障中小企业款项支付条例》(国务院令第802号)施行:大型企业采购中小企业货物、工程、服务交付之日起60日内付款
2026年9月10日,国办印发《关于加强中小企业回款难问题治理有关工作的通知》(国办发〔2026〕24号)。四天后,工信部、人民银行、国资委、市场监管总局、证监会,五部门同台解读。
这次不是喊口号,是把四个关键问题钉死:账期从哪天算、怎么付、何时验收、最长多少天。
几个信号,管理层必须听懂:
——专盯“有钱不付”。应付账款大、现金又充裕的企业,排在监测名单最前面。故意拖的,多部门联合约谈;拒不改的,处罚、联合惩戒。
——上市公司晒账。账款披露规则细化,你的应付结构将直接影响披露质量和市场形象。
——管的是“实际到账”,不是“合同天数”。拖验收、移起点、塞商票、压电子凭证,这些老套路全部入列:电子凭证期限压到6个月,超期不得新开、不得融资,数据全量接入上海票交所。“名义90天+一张6个月的票”——玩不下去了。
国家为什么动真格?一个大数:截至2026年7月末,全国规上工业企业应收账款28.88万亿,同比增8.5%,平均回收期71.9天。这个体量,拖住的已经不是两家企业的账,是整个经济的资金循环。
人民银行金融市场司司长曹媛媛把话挑明了:部分大型企业现金充裕,有能力付款却不付款,让中小企业承担转嫁的融资成本——这已经影响货币政策传导。
听清楚这个定性。
过去,压账期是聪明的财技。
从今往后,它是一笔——带着监管利息的负债。

十一、以后别只算利息账,把六张账摆上桌

再有人提议“账期延30天省多少利息”,别急着鼓掌。六张账,一起算:
资金账:释放多少现金、省多少利息。最熟的一笔,也只是六分之一。
采购账:融资成本加回价格没有?20亿盘子,1%就是2000万。
库存账:供应商不备料,你是不是自己加了安全库存?释放的现金是不是又变成了仓库里的库存?
品质账:检验、返工、报废、售后,多了多少?
速度:急单、新品、变更、扩产,慢了多少?最大的一笔,最容易漏的一笔。
战略账:五年后,你要什么样的供应商站在身边?一批现金紧张、设备老化、不敢研发、只靠低价活着的?还是一批有利润、有现金、敢投入、愿意陪你做下一代产品的?
想清楚了,就会承认一句话:
供应商健康,不是采购管理的失败,是你竞争力的一部分。

十二、写在最后:让最有融资能力的人去融资

大企业需要现金,天经地义。问题从来不是该不该融资,而是——让谁融资。
你信用好、成本低,缺钱就去贷款、发债;供应商交了货,让现金尽快回到制造环节。这比你让几千家中小供应商分别去贷款、贴现,效率高得多。
一句话:融资的事,让最有融资能力的主体来做;做制造的企业,把资源用在制造上。
供应商最宝贵的能力,该花在工艺、品质、设备、人才、交付和创新上——而不是让老板天天跑贷款、贴票、催款。
今天,两件事正在同时发生:制造业竞争,正从拼价格转向拼品质、速度、韧性和创新;国家,正用越来越明确的规则治理超长账期。
所以现在真正该问的,不是“账期还能不能再延30天”,而是——
怎样用更少的系统资金、更低的总成本,让产品、订单和现金转得更快?
真正优秀的财务管理,不是让钱尽可能晚出去,而是让同样一笔钱创造更多价值。
真正优秀的供应链管理,不是把压力推给供应商,而是让整条链:少占钱、快周转、快交付、多赚钱。
与其等规则倒逼,不如现在就把账算清。
你会发现:合理缩短账期,不只是帮供应商。
更是在帮自己——降成本、提速度、保供应、买未来。
你压出去的每一分账期,都在暗处标好了价格。
而账期的尽头,不是单纯的漂亮报表,---是实打实的竞争速度。
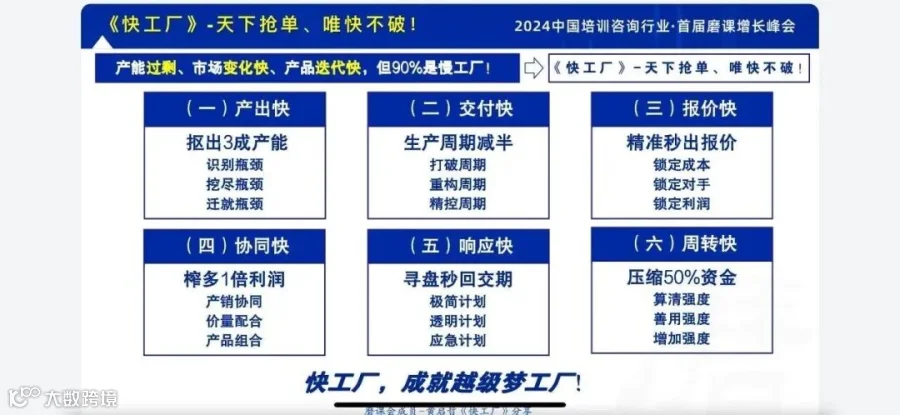
真心希望你的工厂,也是【快工厂】
北京启哲产销管理咨询有限公司
首席咨询师:黄启哲(+V :hyp7287)
2026年9月18日

【声明】内容源于网络
0
0
北京启哲咨询
北京启哲产销咨询,行业观察,案例分享,新闻发布及客服在线服务
内容 25
粉丝 0
北京启哲咨询 北京启哲产销咨询,行业观察,案例分享,新闻发布及客服在线服务
总阅读256
粉丝0
内容25