
11月1日起重大财税新规!付个人服务费,企业要代扣增值税了
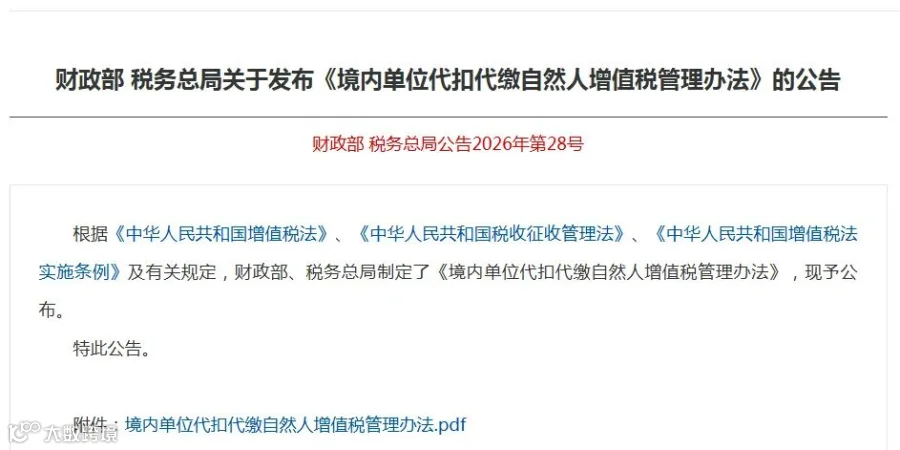
财政部 税务总局公告 2026 年第 28 号,2026 年 11 月 1 日正式施行!很多老板和财务还没重视:以后公司向自然人支付 7 类服务费,付款单位要代扣代缴增值税及附加税费,不再是自然人自己申报。
仅限自然人,给个体户付款不适用本政策!
研发服务:委托研发、技术攻关
软件服务:程序开发、系统运维
设计服务:品牌设计、UI、建筑设计
咨询服务:管理咨询、技术顾问
文化服务:文艺创作、演出服务
教育服务:内训课酬、讲座费
广播影视节目(作品)制作服务:脚本、分镜、剪辑、配音、后期制作
提示:业务范围按照财政部 税务总局公告 2026 年第 9 号《关于增值税征税具体范围有关事项的公告》执行。
看纳税义务发生时间,不是看打款日期
2026.1.1—10.31:自然人自行申报,企业没有代扣义务
2026.11.1 起:企业支付价款时代扣增值税及附加,次月 15 日内完成申报
⚠️重点区分过渡期业务:
✅10 月完成服务,11 月付款:纳税义务在 10 月,自然人自行申报
✅合同约定 11 月付款,哪怕 10 月完工:由付款单位代扣
👉年底过渡期,务必逐笔核对合同约定付款日期!
这 7 类服务,单独执行按次(日)1000 元起征标准:
计算基数是不含税销售额,含税价款需要换算:销售额 = 含税价款 ÷(1 + 征收率)
同一天向同一个自然人多笔交易,按日合并计算
举例:同一天付两笔 600 元,合计 1200 元,达到起征点,需要代扣;分两天各付 800 元,不用代扣。
达到起征点,全额计税,不是只对超出部分征税
现行优惠:2026-2027 年小规模 3% 征收率减按 1% 征收,优惠到期恢复 3%。
修订合同条款写明价款含税 / 不含税;约定企业代扣增值税、附加、个税;约定自然人提供身份资料、开票相关事项。
更新付款审批单新增必填项:业务是否属于 7 类服务、收款方是自然人还是个体户、本次销售额是否达到 1000 元,经办人勾选 + 财务复核。
建立专项台账按自然人建立明细台账(姓名、证件号、服务项目),匹配申报表字段,留存资料,作为次月申报数据源。
财政部 税务总局公告 2026 年第 28 号,2026 年 11 月 1 日正式施行!很多老板和财务还没重视:以后公司向自然人支付 7 类服务费,付款单位要代扣代缴增值税及附加税费,不再是自然人自己申报。
仅限自然人,给个体户付款不适用本政策!
研发服务:委托研发、技术攻关
软件服务:程序开发、系统运维
设计服务:品牌设计、UI、建筑设计
咨询服务:管理咨询、技术顾问
文化服务:文艺创作、演出服务
教育服务:内训课酬、讲座费
广播影视节目(作品)制作服务:脚本、分镜、剪辑、配音、后期制作
提示:业务范围按照财政部 税务总局公告 2026 年第 9 号《关于增值税征税具体范围有关事项的公告》执行。
看纳税义务发生时间,不是看打款日期
2026.1.1—10.31:自然人自行申报,企业没有代扣义务
2026.11.1 起:企业支付价款时代扣增值税及附加,次月 15 日内完成申报
⚠️重点区分过渡期业务:
✅10 月完成服务,11 月付款:纳税义务在 10 月,自然人自行申报
✅合同约定 11 月付款,哪怕 10 月完工:由付款单位代扣
👉年底过渡期,务必逐笔核对合同约定付款日期!
这 7 类服务,单独执行按次(日)1000 元起征标准:
计算基数是不含税销售额,含税价款需要换算:销售额 = 含税价款 ÷(1 + 征收率)
同一天向同一个自然人多笔交易,按日合并计算
举例:同一天付两笔 600 元,合计 1200 元,达到起征点,需要代扣;分两天各付 800 元,不用代扣。
达到起征点,全额计税,不是只对超出部分征税
现行优惠:2026-2027 年小规模 3% 征收率减按 1% 征收,优惠到期恢复 3%。
修订合同条款写明价款含税 / 不含税;约定企业代扣增值税、附加、个税;约定自然人提供身份资料、开票相关事项。
更新付款审批单新增必填项:业务是否属于 7 类服务、收款方是自然人还是个体户、本次销售额是否达到 1000 元,经办人勾选 + 财务复核。
建立专项台账按自然人建立明细台账(姓名、证件号、服务项目),匹配申报表字段,留存资料,作为次月申报数据源。