


2026 年 8 月国内汽车市场整体呈现**大盘承压下行、结构性分化加剧**的特征,国产乘用车、进口乘用车、商用车三大板块走势各不相同。乘用车整体处于下行周期,国产乘用车依靠新能源实现内部韧性,进口乘用车持续萎缩,商用车大盘由增转降,但新能源商用车成为核心增长支柱,行业正处在电动化迭代、格局重塑的关键阶段。
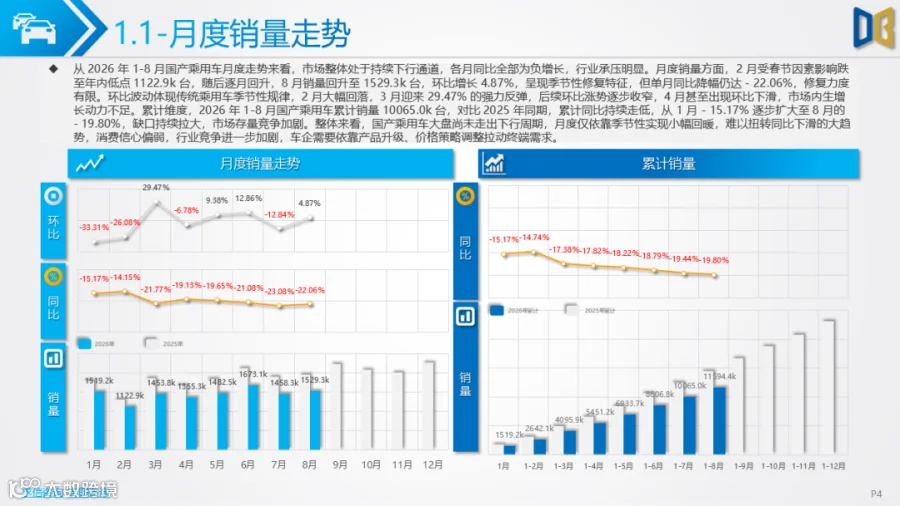
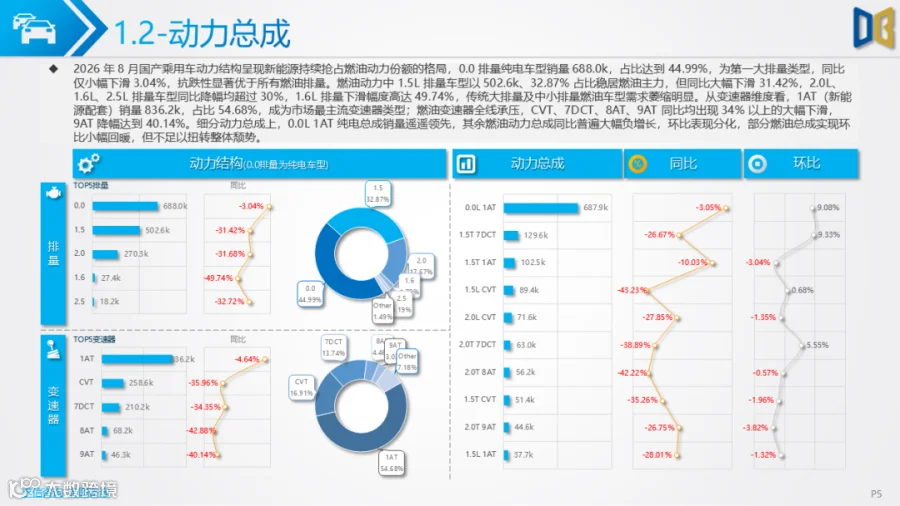
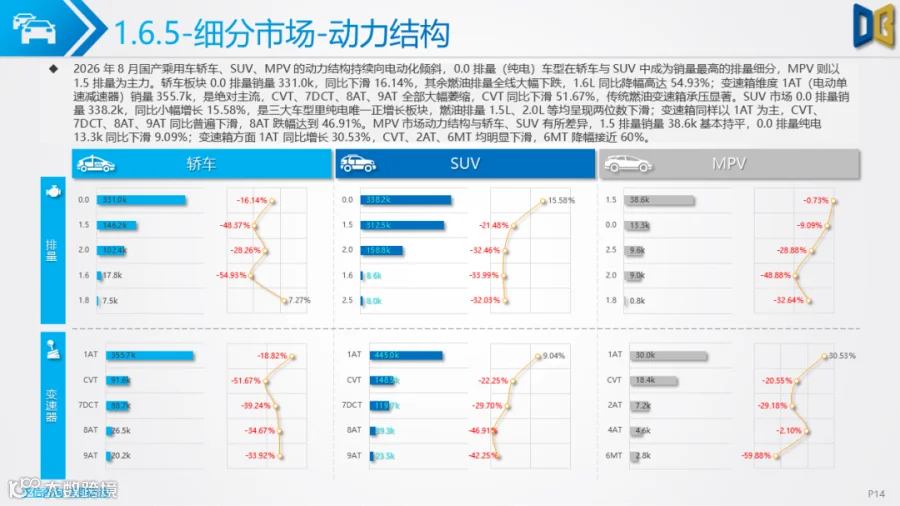
国产乘用车市场整体处于下行通道,8 月销量 1529.3k台,环比小幅修复4.87%,但同比依旧大幅下滑22.06%,1‑8 月累计同比下滑19.80%,各月度同比全部为负,消费信心偏弱,仅依靠季节性带来微弱回暖,难以扭转整体下行趋势。动力结构上,0.0 排量纯电车型占比达到44.99%,抗跌性远优于全部燃油品类;1.5L、2.0L 等传统燃油排量全线大幅下滑,传统CVT、DCT、AT 变速箱普遍两位数以上下跌,代表电动化的1AT减速器成为市场占比最高的变速器类型。
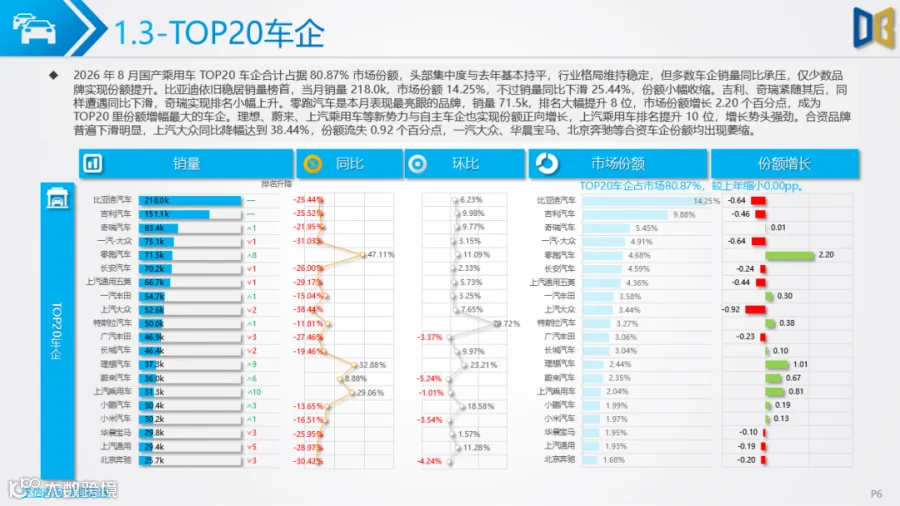
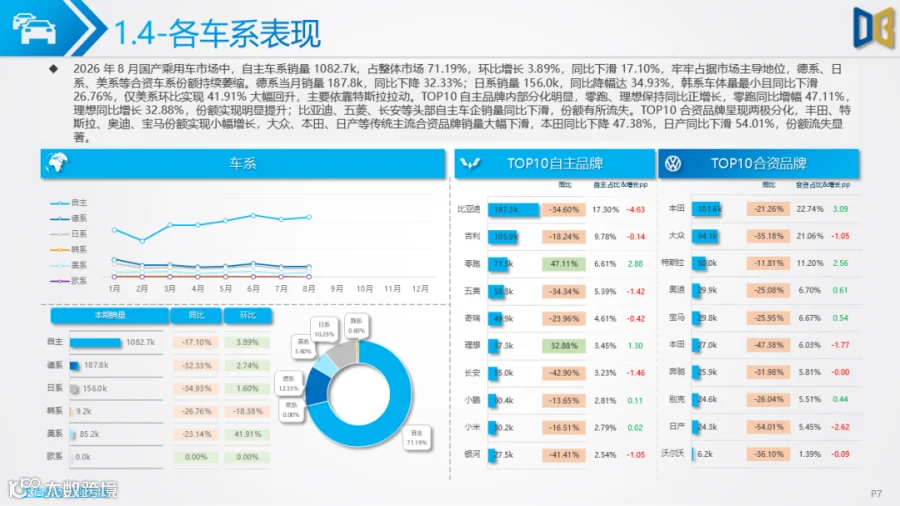
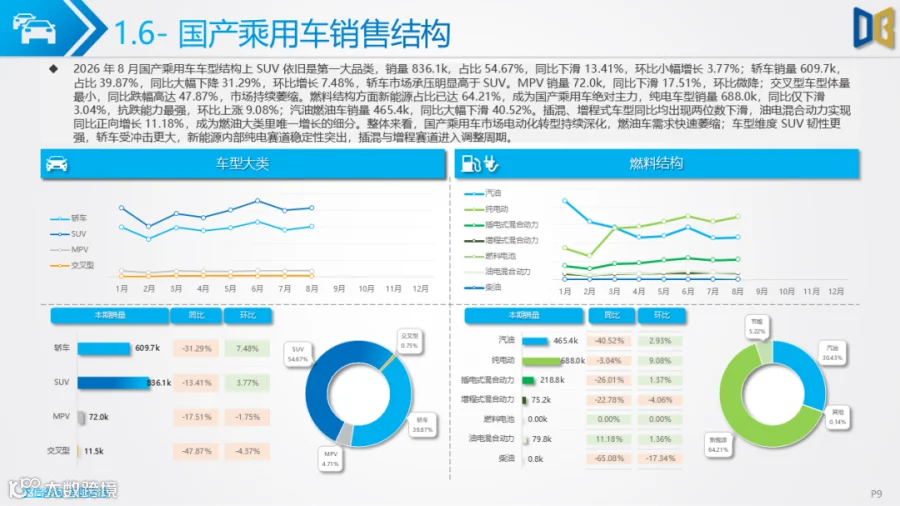
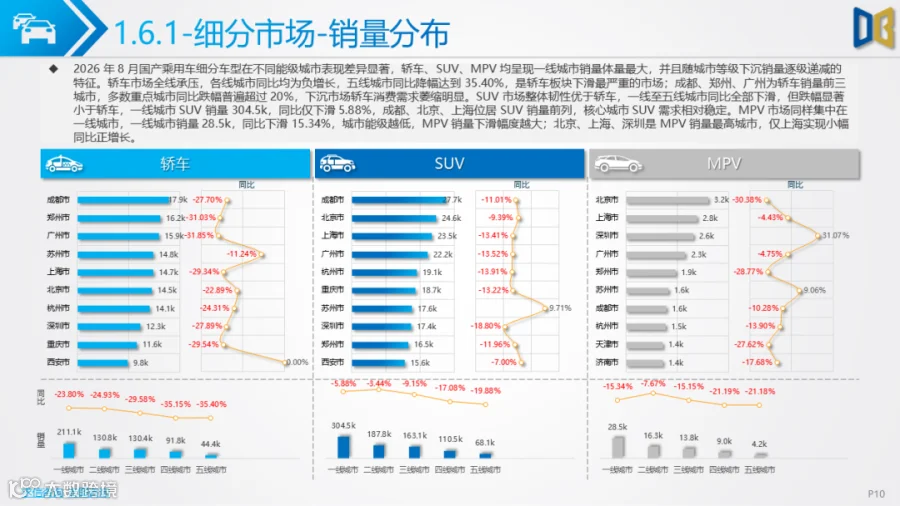
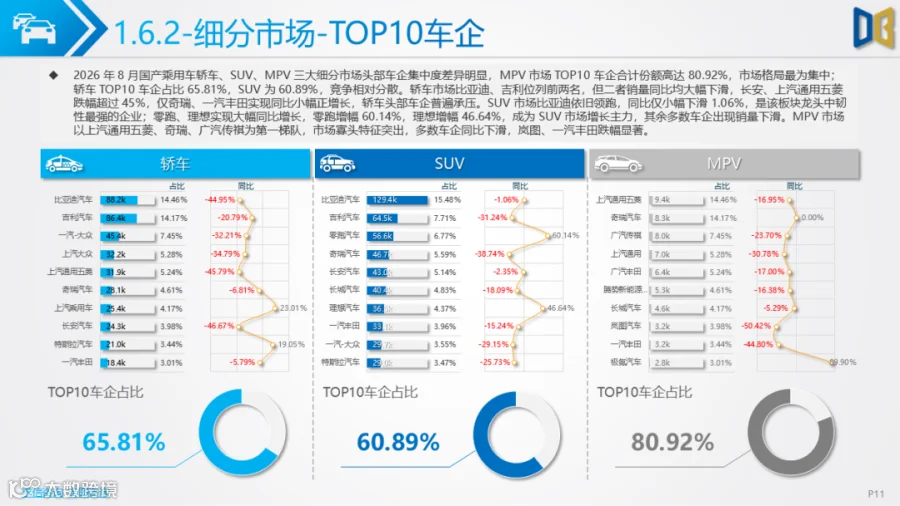
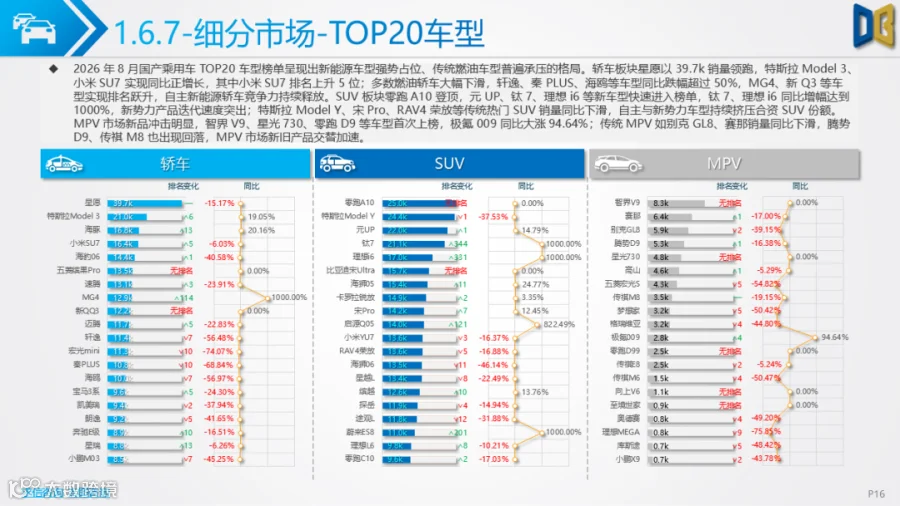
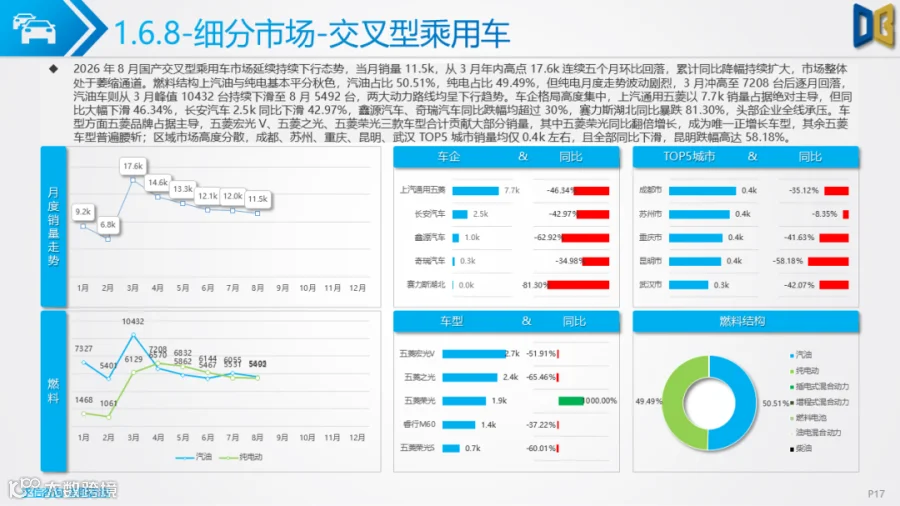
车企格局方面,TOP20车企合计份额80.87%,头部集中度保持稳定,但绝大多数车企销量同比承压,比亚迪虽位居榜首但销量同比回落,零跑、理想、蔚来等新势力实现份额大幅提升;合资品牌普遍遭遇份额流失,上汽大众、一汽‑大众等传统合资下滑明显。车型结构上SUV为第一大品类,韧性最强;轿车同比跌幅更大,交叉型微面类市场持续萎缩,连续五个月销量环比回落。
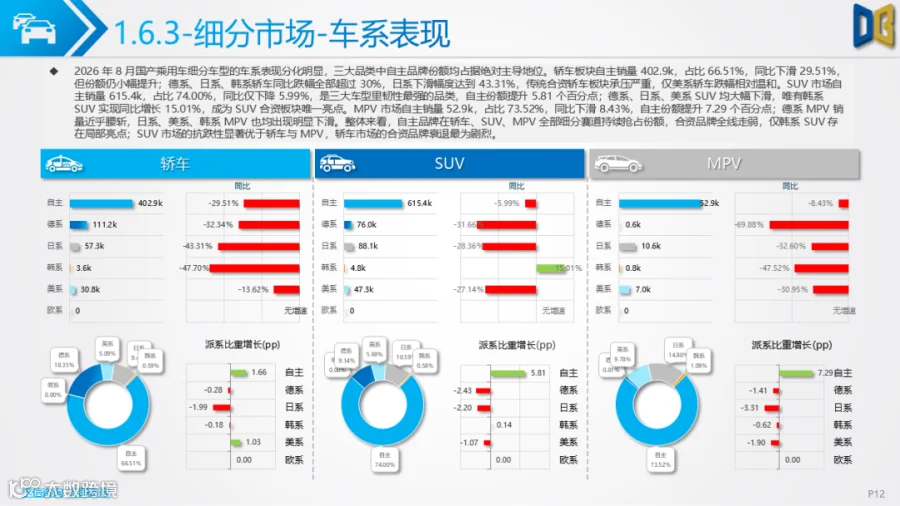
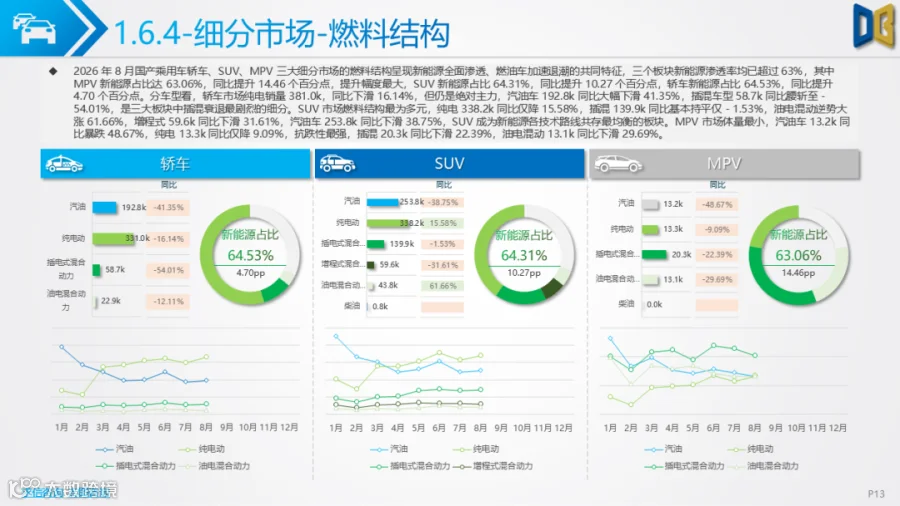
燃料结构层面国产乘用车整体新能源渗透率已经达到64.21%,纯电车型抗跌能力突出,汽油车需求快速收缩,油电混动成为燃油大类中唯一正增长赛道。细分市场呈现明显消费升级特征,轿车向B、C 级中高端迁移,微型A00级轿车大幅萎缩;SUV 的 C 级、D 级中大型车型同比高增,高端化趋势显著;MPV 的 D 级大型 MPV 热度走高。国别格局上自主份额进一步提升,德系、日系合资在轿车、SUV、MPV 各细分赛道均持续丢失份额,仅个别韩系SUV实现小幅正增长。
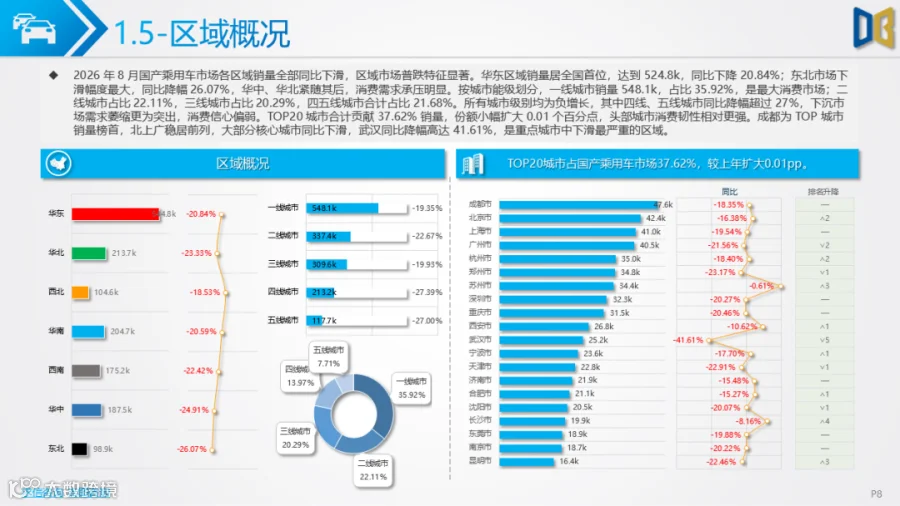
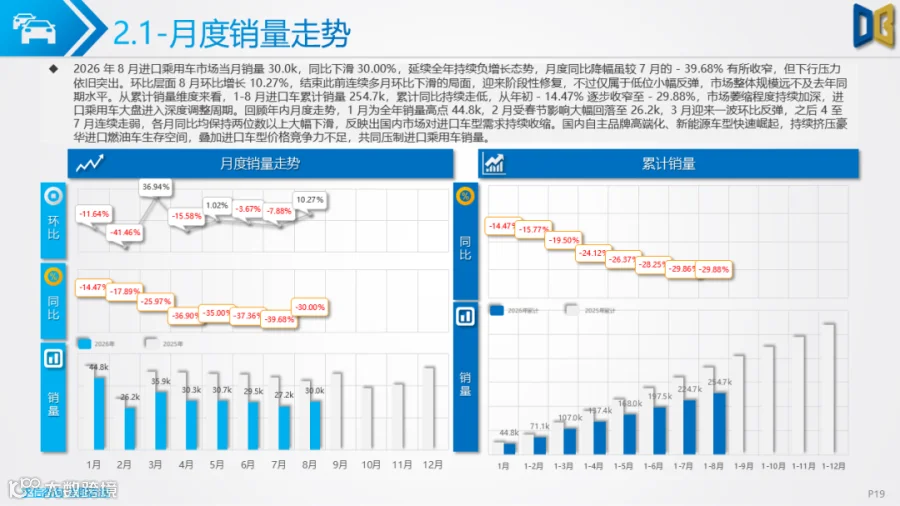
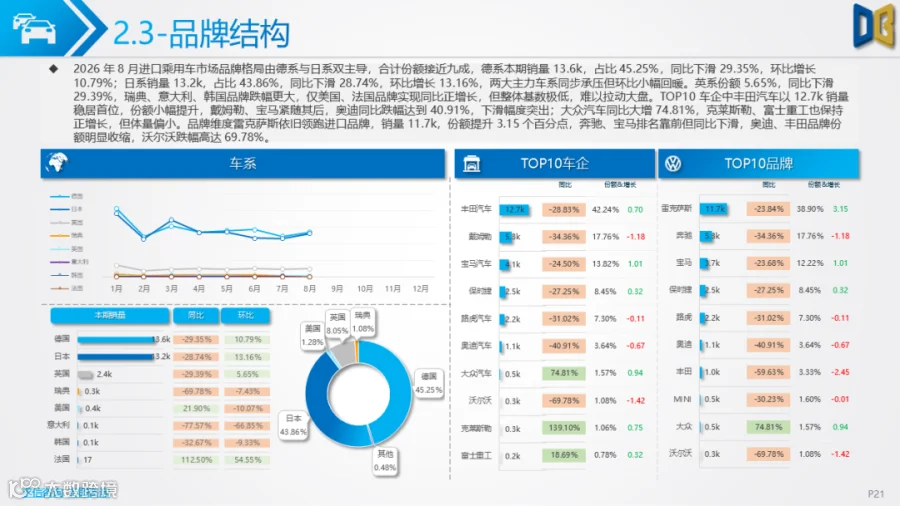
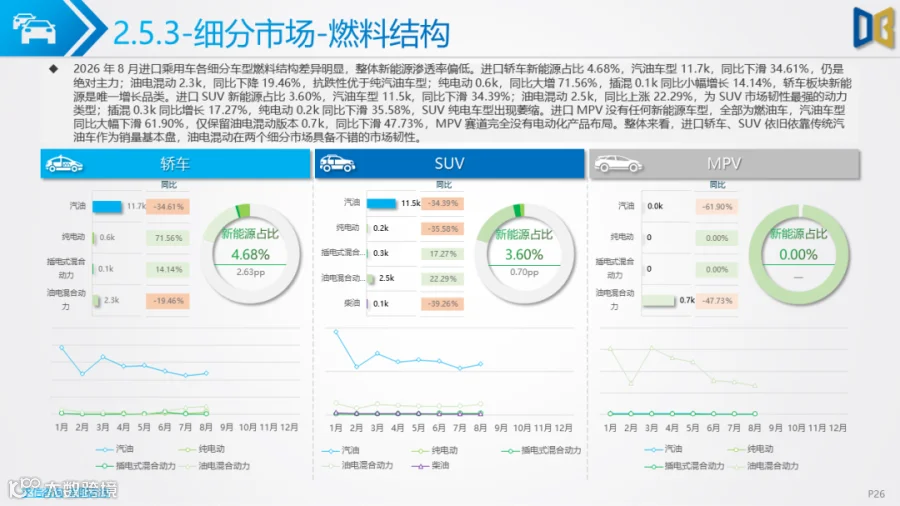
从区域看全国各区域、各城市能级全部同比下滑,下沉四五线城市萎缩幅度高于一线大城市,市场向核心城市集中。进口乘用车市场处于深度调整周期,8 月销量 29.99k台,环比小幅上涨10.27%,结束连续多月下滑,但同比依旧下滑30.00%,1‑8 月累计同比接近‑30%。
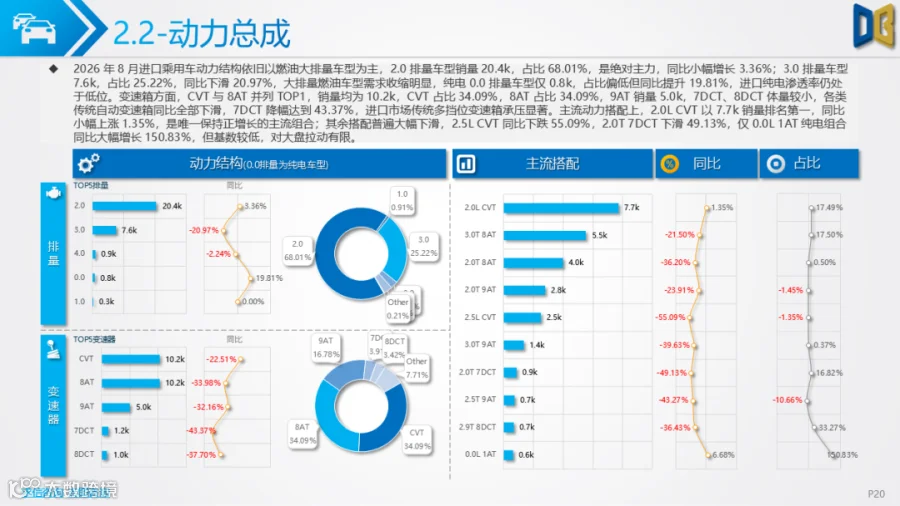
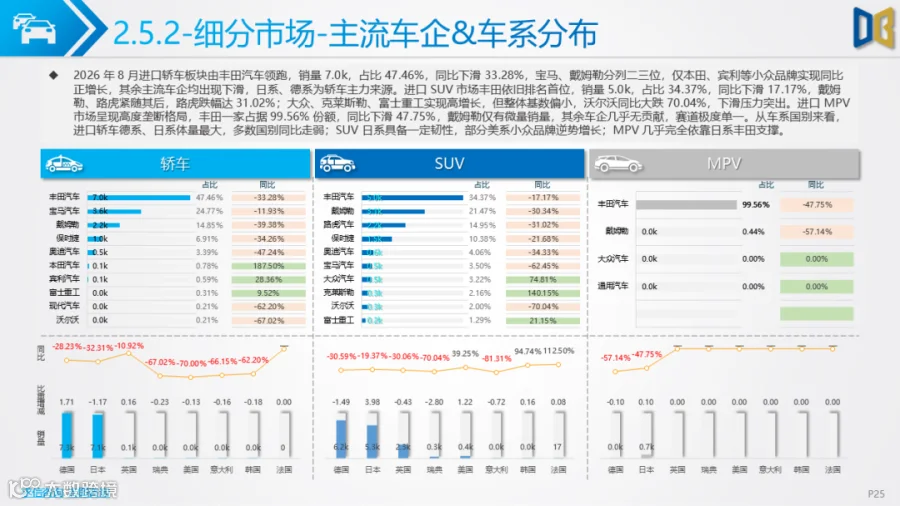
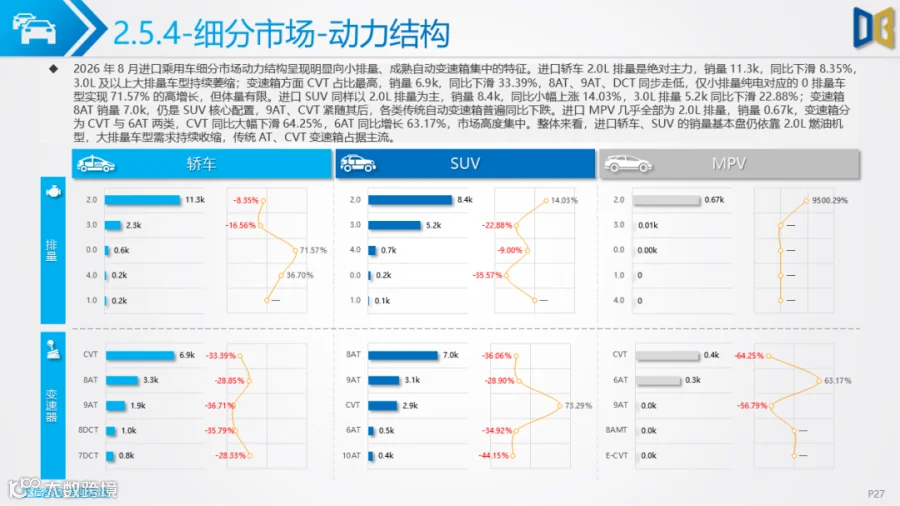
进口车市场以2.0L燃油车型为绝对主力,2.0L 排量占比接近七成,传统CVT、8AT 变速箱平分市场,新能源虽然纯电、插混增速亮眼,但基数极低,整体新能源渗透率仅4.04%,电动化转型严重滞后于国内大盘。品牌格局德系、日系合计接近九成市场份额,雷克萨斯领跑全部进口品牌,份额逆势提升,奥迪、沃尔沃等品牌跌幅巨大,只有少数小众美系、法系品牌实现增长。
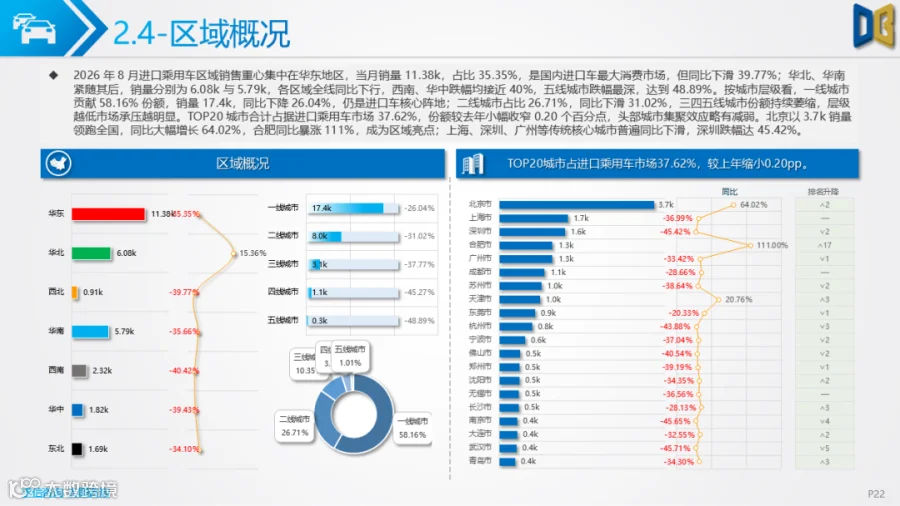
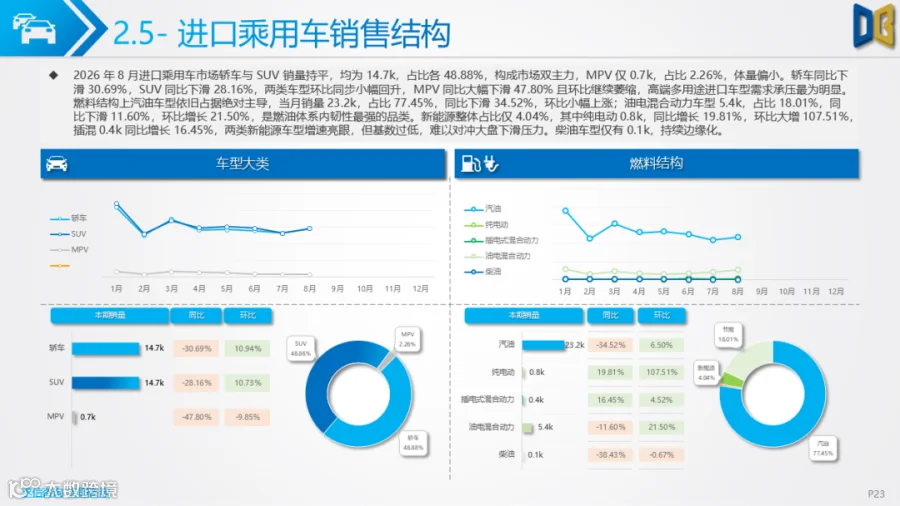
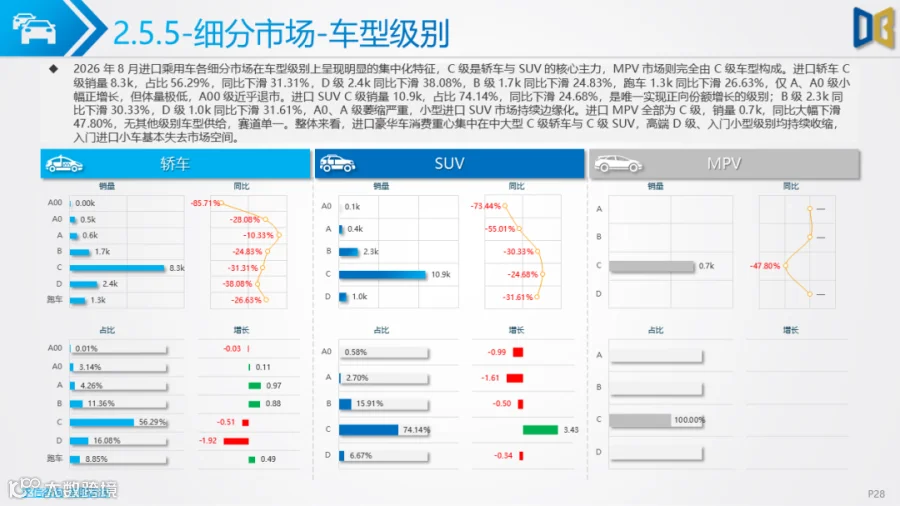
车型上轿车、SUV 销量基本持平,MPV 体量很小且下滑最为严重;燃料结构油电混动是燃油体系内韧性最强的品类,MPV 甚至完全没有新能源产品布局。区域消费高度集中于一线城市,一线城市贡献近六成销量,城市层级越低跌幅越大,仅北京、合肥少数城市逆势高增,其余绝大多数城市同比走弱。
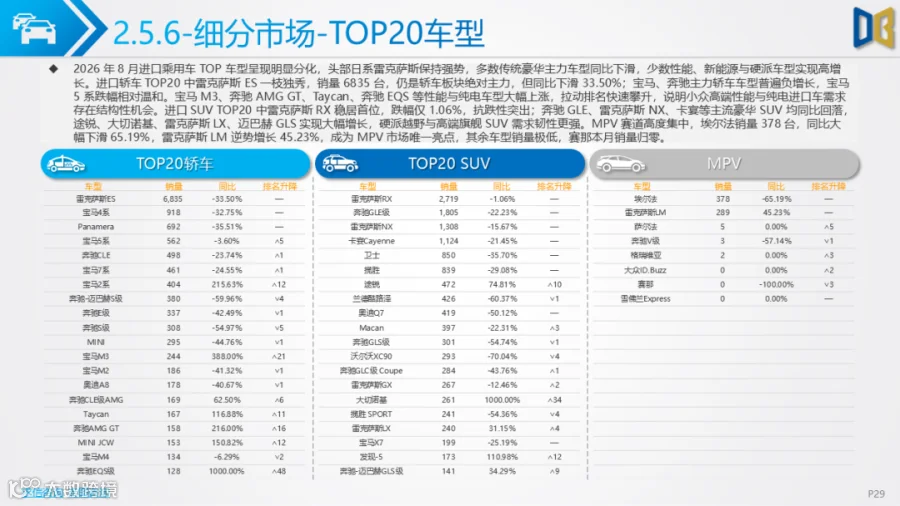
细分级别集中在C级中大型轿车与SUV,入门小型进口车型市场不断边缘化,TOP 车型榜单里硬派越野、性能进口车存在结构性机会,主流家用豪华车型普遍销量下滑,国产高端新能源持续挤压进口豪华车生存空间。
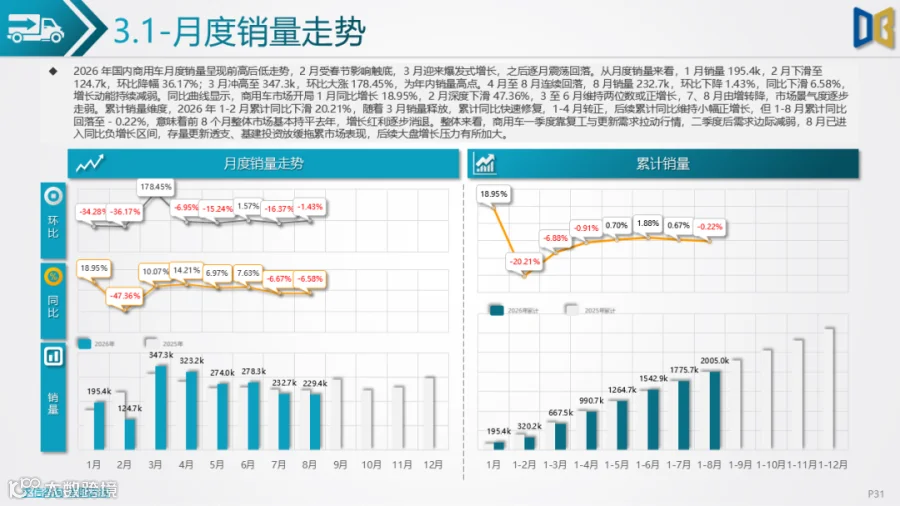
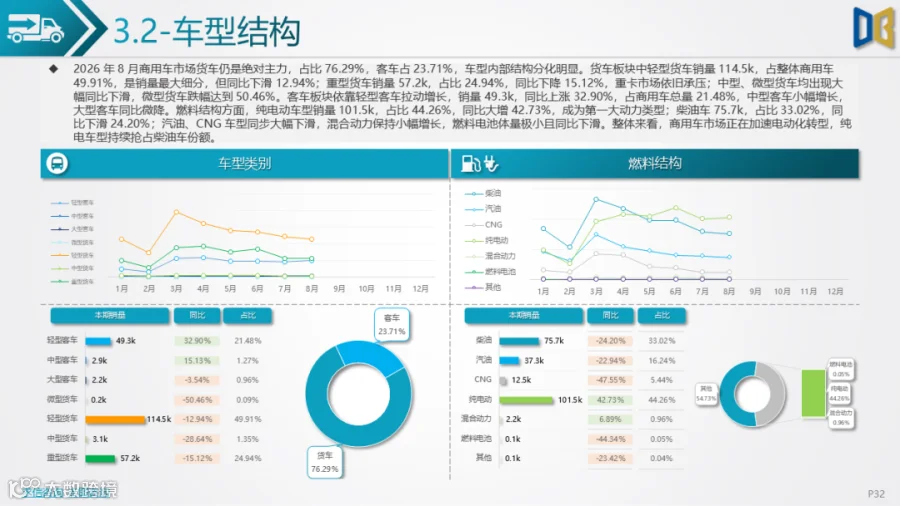
商用车市场8月销量232.7k台,同比下滑6.58%,结束前期增长态势,景气度回落。回顾年内走势,2 月受春节触底,3 月迎来年内高点,之后逐月回落,1‑8 月累计同比‑0.22%,整体基本与去年持平。车型结构中货车占比76.29%,轻卡是最大细分市场,但重卡、轻卡、微卡普遍同比下滑;客车板块依靠轻型客车拉动增长,轻客同比增长32.90%。
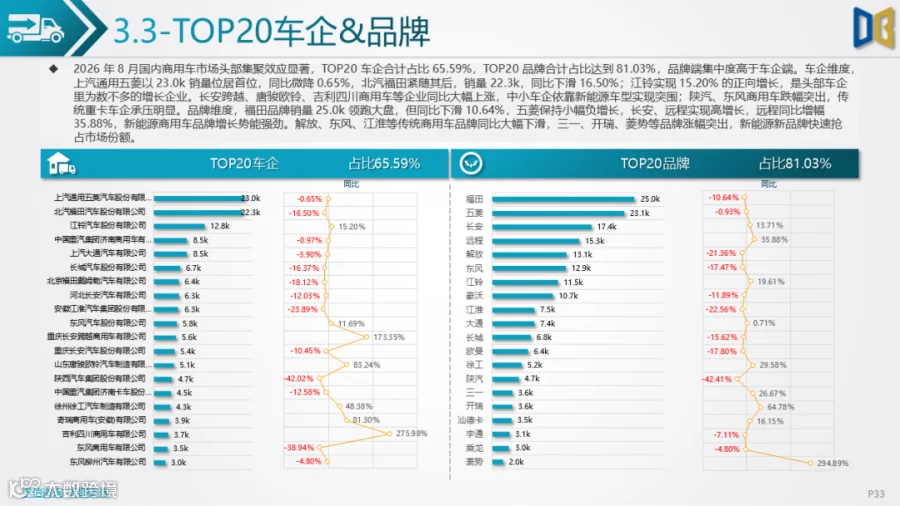
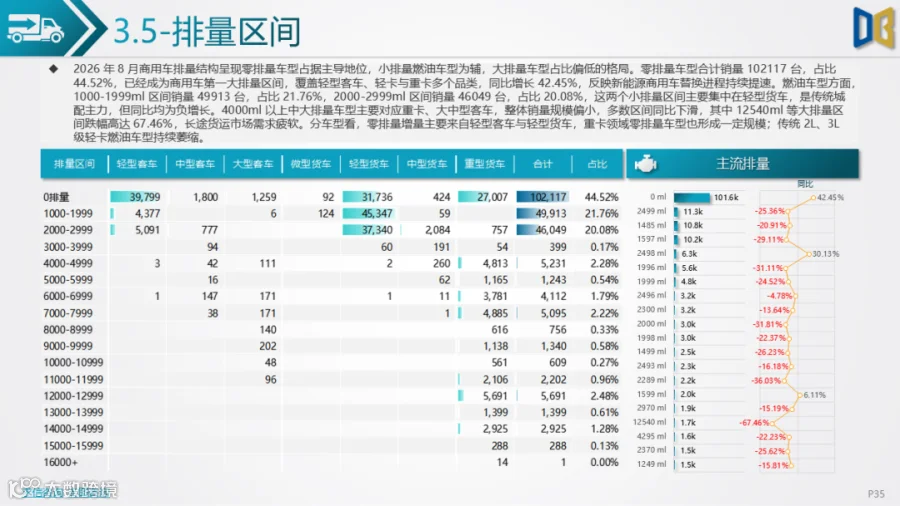
燃料结构发生根本性变化,8 月纯电动商用车占比44.26%,已经超过柴油成为第一大动力类型,同比大增42.73%;传统柴油、汽油车型大幅萎缩。排量维度零排量新能源车型成为第一大排量区间,传统2L‑3L城配燃油车型下滑,大排量重卡市场受货运环境拖累跌幅显著。商用车车企品牌格局集中度较高,品牌端集中度高于车企端,传统重卡、老牌商用车企业普遍承压,以远程为代表的新能源商用车品牌实现高速增长,部分中小车企依靠新能源实现突围。
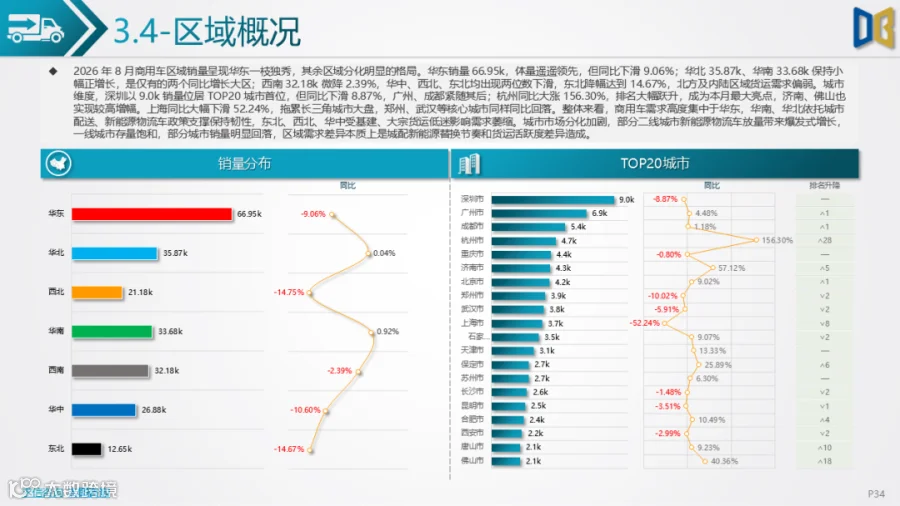
区域市场分化明显,华东依旧是最大消费区域,华北、华南依托城配新能源政策实现正增长,东北、华中、西北受基建、大宗货运疲软拖累,出现两位数下滑;杭州等城市因新能源物流车投放实现爆发式增长,部分长三角核心城市出现明显回落。
综合三大板块来看,2026 年 8 月国内车市最大主线是电动化加速渗透,国产乘用车、商用车新能源已经成为市场支柱,而进口乘用车电动化转型滞后。消费端乘用车市场总量收缩,市场内部向高端化集中,下沉市场需求疲软;竞争格局上自主品牌、新能源新势力持续抢占传统合资以及进口豪华车市场份额。
乘用车大盘需求偏弱,更多依靠产品迭代、价格调整拉动终端;商用车增长高度绑定新能源替换需求,传统货运车型受宏观环境承压,后续市场的核心看点集中在新能源渗透率进一步提升,同时行业存量竞争加剧,企业之间分化会进一步拉大。



点赞
分享
在看