

关注我们→点击主页右上角→设为“星标🌟”,及时收到更新通知
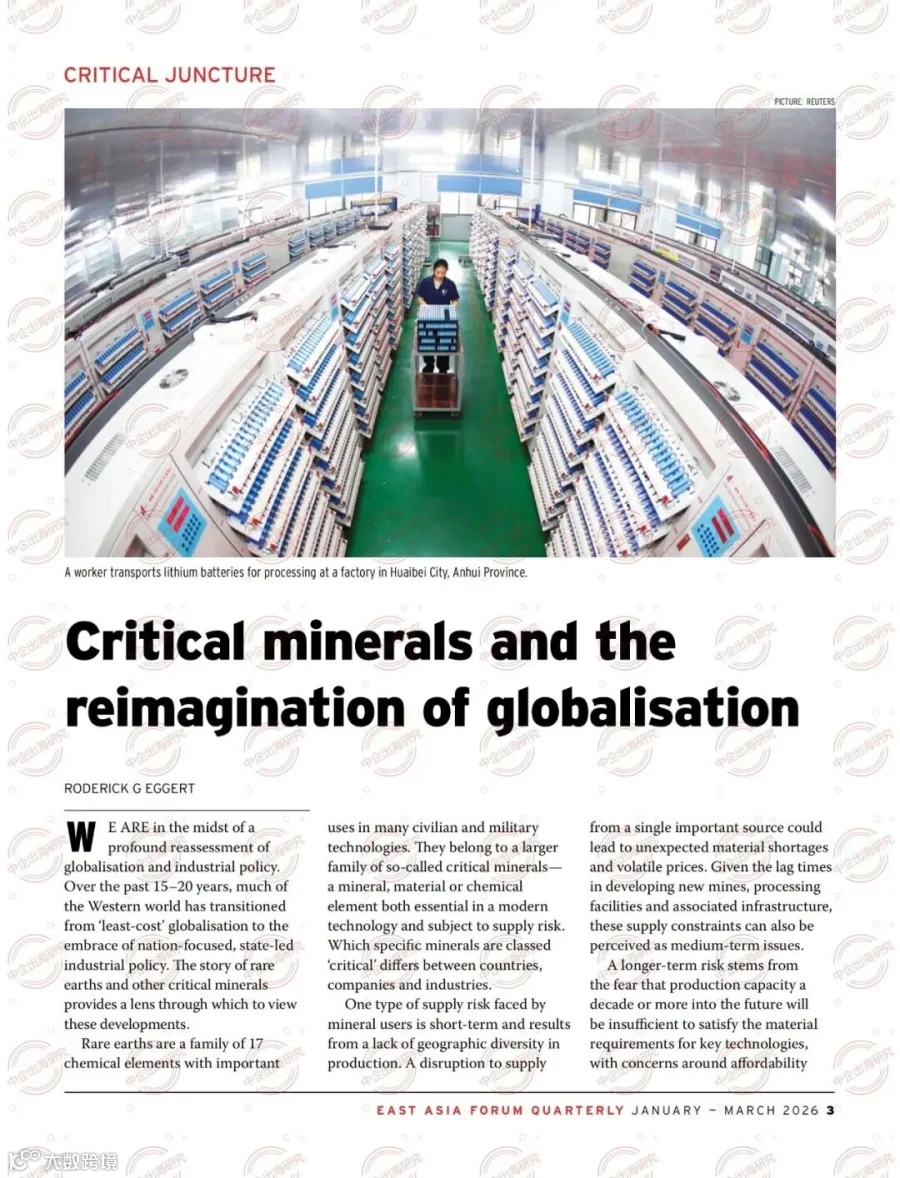
2026年4月,澳大利亚《东亚论坛》(East Asia Forum,EAF)季刊第18卷第1期(2026年1月–3月)刊载分析文章《关键矿产与全球化的重新构想》(Critical minerals and the reimagination of globalisation)。
东亚论坛(East Asia Forum,EAF)由澳大利亚国立大学克劳福德公共政策学院运营,聚焦东亚与亚太地区经济、政治与公共政策,发行线上专栏与《东亚论坛季刊》,汇聚各国学者分析地区热点。关键矿产、地缘竞争、产业转型都是其重点议题。
文章作者是罗德里克・G・埃格特(Roderick G Eggert),美国科罗拉多矿业学院(Colorado School of Mines)经济与商业方向教授,关键材料创新中心副主任。
中企出海研究将编译文章主要内容,以供学习参考。文章原文为英语,编译内容不代表译者观点。本文全文约2360字。
— ༄ —
我们正处在对全球化(globalisation)与产业政策(industrial policy)开展深度重新评估的时代。
过去15至20年间,西方多数国家摒弃了“追求最低成本” 的全球化思路,转而推行以国家为核心、由政府主导的产业政策。稀土和其他关键矿产行业的发展历程,为理解这一转变提供了很好的观察窗口。
稀土(rare earths)是由17种化学元素构成的一族元素,大量民用与军事技术都离不开它们。从更广泛范围看,稀土属于关键矿产范畴。
关键矿产(critical minerals)是指对现代技术不可或缺、同时又存在供应风险的矿物、材料或者化学元素。不同国家、企业与行业划定的“关键矿产”清单并不统一。
一方面,由于矿产产地在地理上过于集中,矿产供应链存在一种短期供应风险。一旦某个核心供应产地出现断供,就可能造成意料之外的原材料短缺与价格剧烈波动。考虑到新建矿山、冶炼加工设施以及配套基础设施存在较长建设周期,这类供应约束同样会表现为中期问题。
另一方面还有长期风险:人们担忧,十年乃至更久以后的产能将无法满足前沿技术的原材料需求,同时还要兼顾原料可负担性、生产环节要符合环境与社会责任标准。
无论是在采矿还是冶炼加工环节,中国稀土产量占全球总产量比重均超过90%。对于镓(gallium)、锗(germanium)、铟(indium)等诸多其他关键矿产,中国同样占据全球绝大部分产量份额。
2010年,中国在领土争端期间临时停止向日本出口稀土,日本稀土价格随之暴涨,稀土这一议题才正式进入大众视野。同一时期,中国还通过关税与出口配额广泛限制稀土出口,以此推动国内行业重组,受此影响,大量稀土下游制造产能向中国转移。
那个年代,全球化发展势头正盛,大概达到了顶峰。主流共识认为,供应链的各个环节应当布局在生产成本最低的地区。供应链出现地理分散或局部产业集中,仅仅是追求低成本带来的结果。
产业政策在当时基本不受推崇。主流观点认为,政府的工作重心是搭建稳定的法律、监管与金融制度框架,让私营部门得以蓬勃发展。政府大范围干预经济的行为,应当仅限于纠正市场失灵(market failures)。因此,各国政府应当对产业投资方向保持中立。尽管国防等特定国家战略领域会存在例外,但大方向仍是交由市场调节。多数发达经济体在稀土与其他关键矿产问题上都秉持弱化产业政策的思路,而把政策重心放在改善市场运行机制上。
日本、欧洲与美国向世界贸易组织(WTO)提起诉讼,指控中国出口限制措施违反WTO成员义务,使稀土海外客户处于不利地位。最终中方败诉,随后中国取消稀土出口关税与出口配额。
除此之外,当时日本、欧洲与美国的应对政策,依旧沿用政府传统职能定位:开展地质测绘、投入研发降低生产成本与环境影响、提供市场信息、发展教育与劳动力队伍、简化项目投产前审批流程。各国还发起诸多多边国际合作。虽然政府会辅助化解原材料供应风险,但私营企业依旧是主要行动主体。
自2010年代后期开始,企业与各国政府开始重新审视对全球化的推崇;新冠疫情造成全社会供应链中断,叠加俄乌冲突、中美地缘博弈持续升温,进一步加速了这一思想转向。
进入2020年代,企业在尽可能控制原材料成本的同时,愈发优先推动供应链多元化。许多汽车企业和稀土新生产商签订承购协议(offtake agreements),保障电动车电机磁体所需稀土,以及电池所需锂、镍、钴的长期供给,以此匹配未来不断扩张的市场需求。
与此同时,各国政府重新拾起产业政策,突破传统角色定位,主动保障本国私营企业、制造企业关键矿产供给。包括为本国及盟友伙伴经济体的关键矿产项目提供联合融资,出台价格保护机制,提供生产补贴,同时运用关税及其他国际贸易限制手段。
欧美彻底放弃行业中立立场,将关键矿产提升为本国国内政策与外交政策优先事项。例如:
美国2022年通过《通胀削减法案》(Inflation Reduction Act),为部分在美国本土开采、冶炼加工的关键矿产及相关材料提供生产税收抵免。
美国国防部2025年通过股权投资与贷款融资,参股一家本土稀土开采冶炼企业,成为其少数股东。
欧盟出台《关键原材料法案》(Critical Raw Materials Act),设定欧盟本土矿产开采、冶炼加工与回收的目标,同时承诺加快战略项目审批流程。
各国政府为何抛弃全球化、重新拥抱产业政策?
一是现实博弈限制了各国很难追求最优解方案,这套逻辑认为倘若一个国家追求关键矿产自给自足,那么其他经济体就必须推行属于自己的保护主义政策。
二是地缘政治不确定性上升,各国愿意为军事供应链安全承担相应经济代价。
三是矿产供应链的两项紧迫挑战:当前关键矿产生产地理高度集中带来的短期难题;以及未来预期需求对应的产能不足这一长期难题。
那么,关键矿产领域的全球化与产业政策将走向何方?
时至2026年初,全球局势充满巨大不确定性,当下还无法给出定论。但可以确定的是,全球化与产业政策都正在被重新构想。
政策制定者与企业正在权衡,在新版本的全球化体系中,应当多大程度利用国际市场带来的效率红利。
各国政府则在斟酌,应当对市场进行多深程度的直接干预,以此建设安全、具备韧性的本国关键矿产供应链。
— ༄ —
原文链接和参考资料:
https://eastasiaforum.org/quarterlies/resource-geopolitics/
阅读,欢迎点赞、推荐、留言交流
⬇ 点击合集,可查看相关其他内容
— END —