建议将公众号设为⭐标,能及时看到更新的文章。
免责声明:本内容仅供行业信息交流与知识分享研究之用,不构成任何形式的投资建议,内容数据来源于公开信息,市场有风险,投资需谨慎。
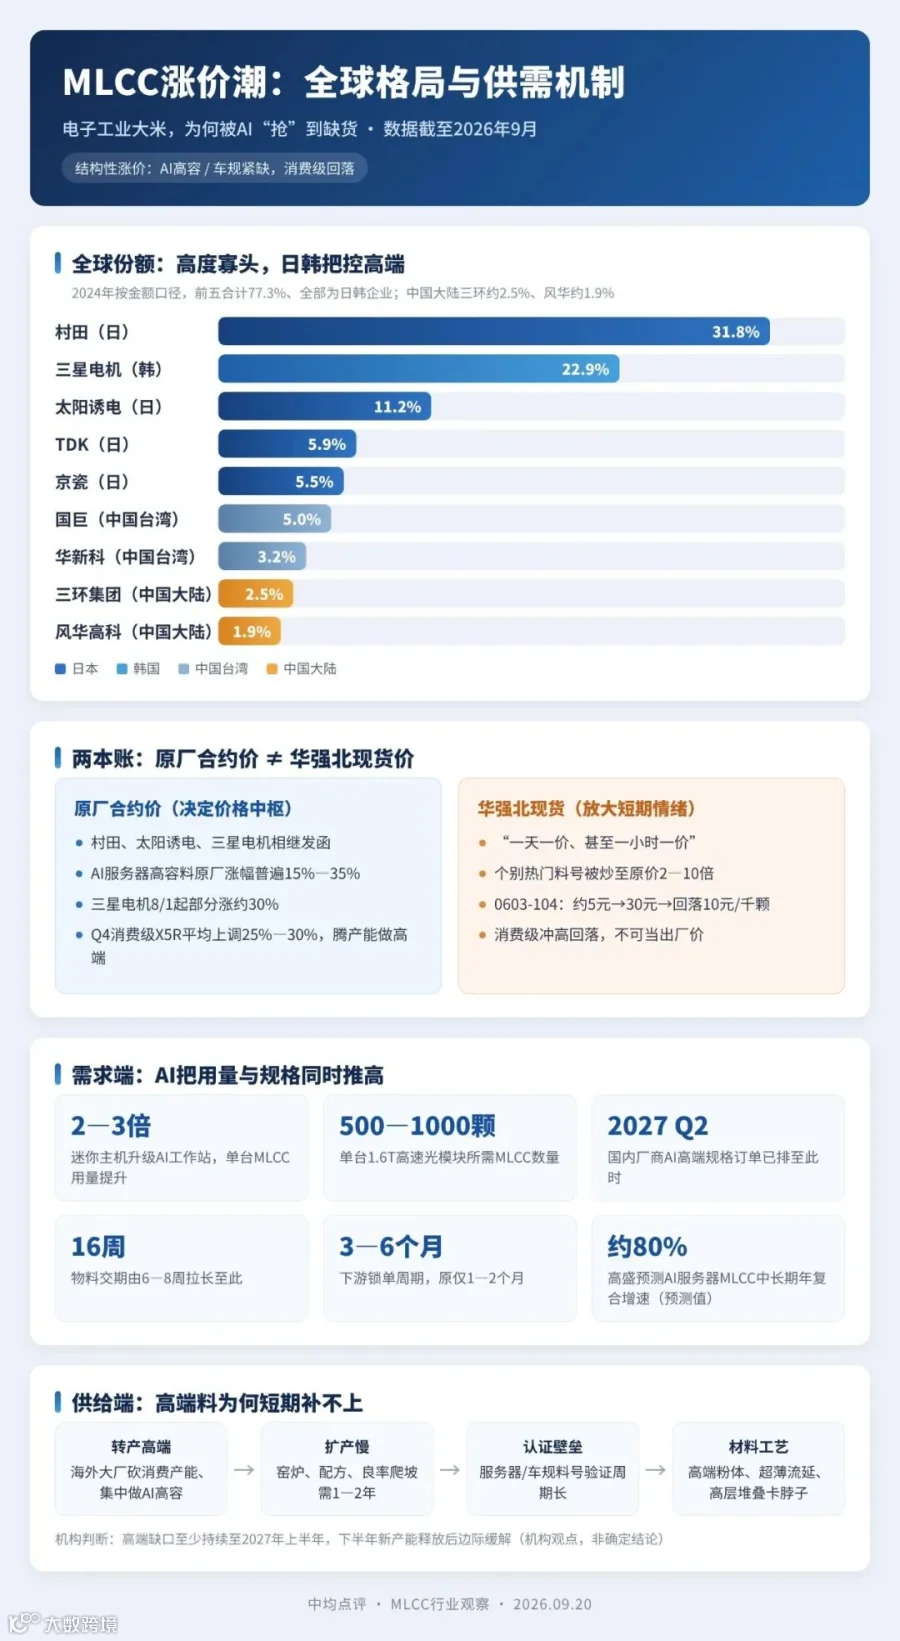
这不是段子。9月20日央视财经报道,部分热门MLCC现货料号,最高被炒到原价的2到10倍。村田、太阳诱电、三星电机的涨价函一张接一张,AI服务器用的高容量型号,原厂涨幅普遍在15%到35%。
但同一时间,最普通的消费级料号,价格已经从高点跌回三分之一。
一边是抢货抢到手软,一边是冲高之后回落。很多人看懵了:MLCC到底是全面涨价,还是局部炒作?这轮行情能走多远?A股里那么多“MLCC概念股”,谁是真有产能、真能赚钱,谁只是蹭了个名字?
这篇不堆名词,把三件事讲清楚:涨价的结构、供给的死结、A股牌桌上的玩家分层。
一、先看清:这轮涨的,根本不是同一种MLCC
市场上最容易犯的错,是把“MLCC涨价”当成一句话。
实际上,MLCC是个极度分化的品类。按容量、尺寸、耐压、介质材料分,料号数以百万计。手机里用的、汽车里用的、AI服务器里用的,完全不是一个东西。
紧的是两类:一类是AI服务器、高速光模块用的高容、高压、高可靠MLCC;一类是高阶智驾汽车用的车规级MLCC。这两类海外原厂交期拉长、订单排到明年,价格只涨不跌。
冷的是普通消费级。二季度被渠道囤货炒高的通用小料号,7月就开始回落。央视报道里有个很直观的例子:最通用的0603-104料号,二季度1000颗约5元,6月底高峰卖到30元,现在已经回落到10元。
所以第一条判断很重要:别拿消费级料号的暴涨暴跌,去套AI高容料的景气逻辑。前者是渠道库存的短期扰动,后者是供需格局的中期紧张。
二、一颗电容而已,为什么AI让它用量“指数级”往上走
MLCC被叫做“电子工业大米”。手机里要用上千颗,家电、汽车、服务器,凡是带电的板子几乎都离不开。它的作用很朴素:滤波、耦合、退耦、稳压,保证电流干净、芯片不被噪声干扰。
过去这颗“大米”并不起眼,单价低、技术门槛看似不高,价格还连续跌了三年。
第一条是用量暴增。算力芯片功耗越来越高,主板上供电、稳压的相数越来越多,需要的电容数量跟着上台阶。央视报道里,企业反馈产品从普通迷你主机升级成AI工作站,单台MLCC总用量提升2到3倍,高容量产品需求近乎翻倍。
高速光模块是另一个增量。800G、1.6T加速放量,单台1.6T光模块就要用500到1000颗MLCC。相关通信企业三季度订单同比翻倍,环比增长50%到60%。
第二条是规格升级。AI供电不仅要数量多,还要单颗容量更大、尺寸更小、耐压更高、可靠性更强。这种高容、小尺寸、高可靠产品,恰恰是最难做、产能最集中的部分。
需求结构,就这样从“消费电子为主”切到了“AI算力+高压新能源为主”。增长的不再是颗数,而是高价值料号的占比。
三、供给端的死结:七成份额在日韩手里,高端料短期补不上
需求起来了,供给为什么跟不上?这要从行业格局说起。
MLCC是个高度寡头垄断的行业。按2024年金额口径,全球份额前五分别是村田31.8%、三星电机22.9%、太阳诱电11.2%、TDK 5.9%、京瓷5.5%,五家合计77.3%,全部是日韩企业。加上国巨、华新科,前七家合计约85.5%。
中国大陆厂商里,三环集团份额约2.5%,风华高科约1.9%,加起来不到5%。
高端市场的集中度更夸张。第三方机构PANews的数据称,村田在AI服务器MLCC这一块的份额达到45%到70%,毛利率约42%。这个口径来自第三方测算,未必精确,但方向很清楚:越高端,越被少数几家卡死。
矛盾就在这里。AI高容料最赚钱,海外大厂的理性选择,是把有限产能往高端倾斜,把消费级产能砍掉转去做AI料。集邦咨询调查显示,2026年6月村田、三星电机、太阳诱电三大厂出货量已经达到五年最高,可高端料还是紧。
一是扩产慢。高端MLCC要建窑炉、调配方、爬坡良率,从投放到稳定供货动辄一两年,不是有钱就能立刻出货。
二是认证壁垒高。服务器、车规料号要进客户供应链,需要长时间验证,一旦导入不会轻易换。
三是材料和工艺卡脖子。高端陶瓷粉体、超薄流延、高层数堆叠,都在头部厂商手里。
结果就是,海外大厂越往高端走,留出的中高端空档越大,国产厂商被迫“越级”补位。央视报道里,国内部分厂商AI高端规格订单已经排到2027年二季度,下游锁单从提前1—2个月变成3—6个月,物料交期从6—8周拉长到16周。
机构判断,高端缺口至少持续到2027年上半年,下半年新产能释放后才会边际缓解,全年仍难完全平衡。高盛更给出AI服务器MLCC中长期年复合增速约80%的判断,经济观察网援引的观点认为高端景气有望延续到2028年。
四、A股牌局:分三层坐,谁手里有真东西
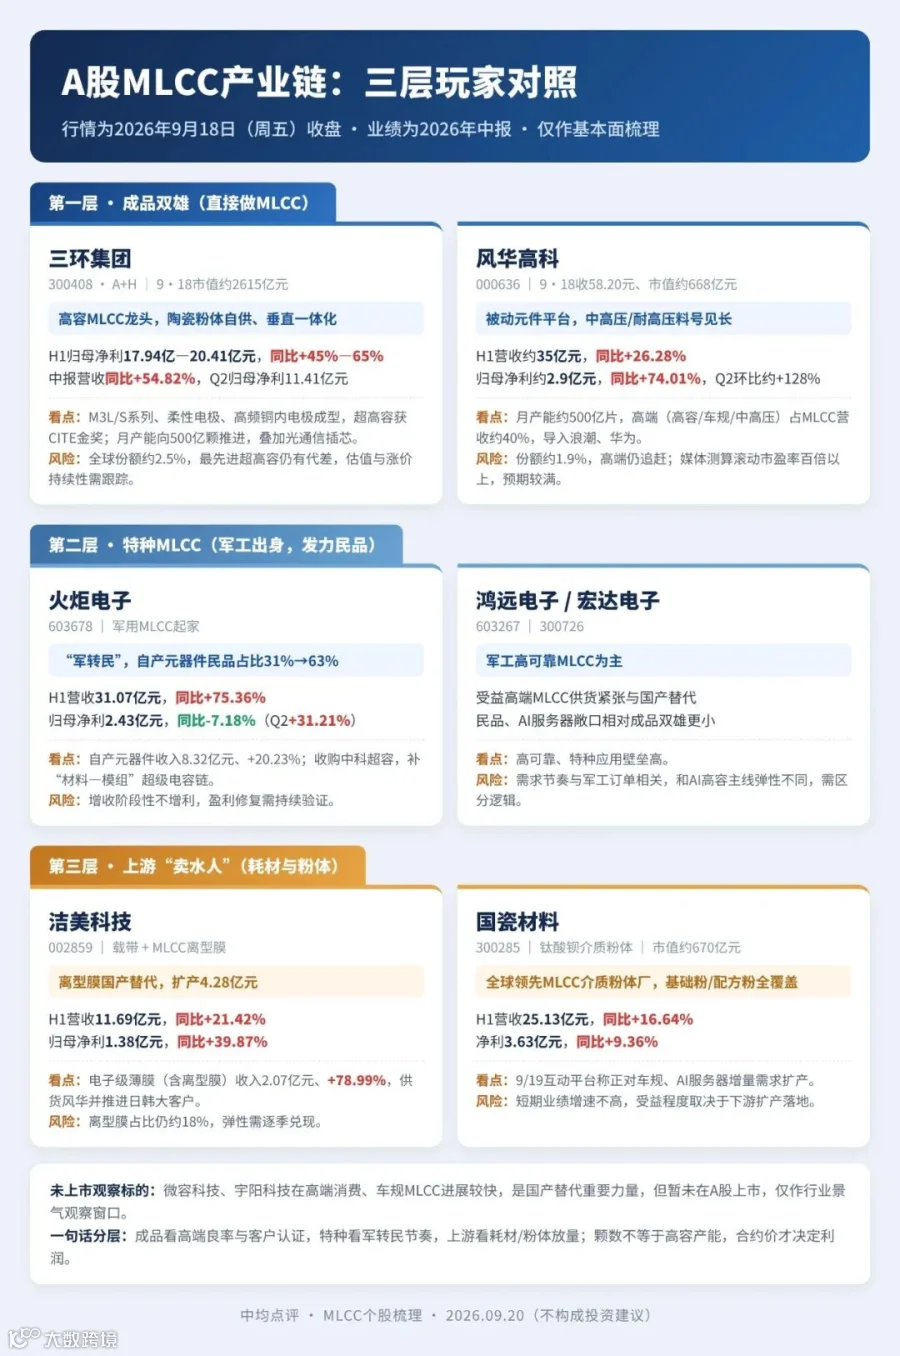
市场把沾边的公司都叫“MLCC概念股”,但含金量差别很大。按产业链位置分三层看更清楚:成品厂、特种厂、上游卖水人。
先放一张核心数据对照表(行情为9月18日周五收盘,业绩为2026年中报口径):
公司(代码) |
环节定位 |
9·18总市值 |
2026上半年业绩 |
核心看点 / 风险 |
三环集团(300408) |
高容MLCC成品龙头,垂直一体化 |
约2615亿元(A+H) |
归母净利17.94亿—20.41亿元,同比+45%—65%;中报营收同比+54.82%,Q2归母净利11.41亿元 |
陶瓷粉体自供、高容料矩阵成型、份额约2.5%;风险在估值与涨价持续性 |
风华高科(000636) |
被动元件平台,中高压MLCC |
约668亿元 |
营收约35亿元、同比+26.28%,归母净利约2.9亿元、同比+74.01% |
月产能约500亿片、高端占比约40%;风险在估值偏高、高端仍在追赶 |
火炬电子(603678) |
特种MLCC出身,发力民品 |
约240亿元 |
营收31.07亿元、同比+75.36%,归母净利2.43亿元、同比-7.18%(Q2同比+31.21%) |
民品占比由31%升至63%,收购中科超容补超级电容;风险在盈利承压 |
洁美科技(002859) |
上游耗材:载带、MLCC离型膜 |
约310亿元 |
营收11.69亿元、同比+21.42%,归母净利1.38亿元、同比+39.87% |
离型膜收入同比+78.99%、追加4.28亿元扩产;风险在离型膜占比仍不高 |
国瓷材料(300285) |
上游粉体:钛酸钡介质粉 |
约670亿元 |
营收25.13亿元、同比+16.64%,净利3.63亿元、同比+9.36% |
基础粉、配方粉全覆盖,正扩产对接车规与AI;风险在短期增速不高 |
写在最后:这是一轮结构性机会,不是闭眼普涨
这轮MLCC行情,本质是AI算力和高压新能源,把需求结构从“消费电子”硬切到“高容、车规、高可靠”,而高端供给又被日韩寡头和长扩产周期锁死。
但它不是全行业普涨,更不是沾边就涨。消费级已经用一波过山车证明了炒作的边界。真正有持续价值的,是掌握高端粉体和工艺、能把高容料号稳定送进头部客户、且产能正在爬坡的公司;以及下游一扩产就确定要买耗材、买粉体的上游“卖水人”。
需要持续跟踪的风险也很明确:AI资本开支若放缓,高端需求预期会下修;消费电子若持续疲软,会拖累整体稼动率;2027年下半年扩产集中释放后,供需可能重新平衡;部分个股估值已处高位,对利好的边际变化会非常敏感。
景气给的是门票,能不能兑现成利润,最终还要回到高端良率、客户认证和估值这三件事上。
温馨提示:因最近微信公众平台推送规则改变,很多读者反馈没有及时看到更新的文章。根据最新规则,建议设为⭐标,多点击“推荐、分享、收藏”等,成为常读用户。